読了目安 約17分この記事は時点の情報です。 最低賃金、法定拠出率、Employment Pass基準、EOR料金は変わることがあります。
この記事の要点
マレーシアのEORは、現地法人を設立せずに採用を始める手段です。ただし、商取引の受け皿や税務上の論点は別途残るため、少人数の検証期間に使い、事業規模に応じて法人化を判断します。
- 2026年11月の最低賃金は月額RM1,700(約6.63万円)です。
- マレーシア人のEPF雇用主負担は給与額により12%または13%です。
- 外国人のEPFは2025年10月給与分から労使各2%が必要です。
少人数でマレーシアの市場開拓を始めたいものの、法人設立の固定費や撤退時の負担は抑えたい日本企業の担当者に向けた記事です。EORは現地法人を持たずに人を雇える仕組みですが、販売、輸入、税務まで代行する制度ではありません。
費用はEOR手数料だけで判断せず、給与を含む雇用総額で比べる必要があります。雇用総額にはEPF、SOCSO、EIS、PCBも含まれます。日本人駐在員のEmployment Passや、解雇時の指揮命令の記録にも注意が必要です。
この記事を読めば、EORで採用すべき段階と法人設立へ移る条件を整理し、自社に必要な確認事項を採用前に決められます。
マレーシアの雇用代行EORとは、現地法人を持たない企業に代わり、マレーシアの事業者が従業員との雇用契約、給与計算、法定拠出、税の源泉徴収を担う仕組みのこと。
マレーシアのEORは「雇用の受け皿」であり、現地法人の代わりではない
EORは、マレーシアで人を雇うための法的な雇用主です。自社に代わって事業を行う現地法人ではありません。
日本企業は採用した社員へ日々の業務指示を出せます。一方で、雇用契約や給与支払いの名義はEOR事業者になります。
EORで委託できる業務
EORが担うのは、雇用に付随する現地の労務実務です。現地法人がない段階でも、候補者を適法な雇用関係に乗せて採用できます。
- ✓ 雇用契約の締結と雇用主としての管理
- ✓ 給与計算、給与の支払い、給与明細の発行
- ✓ EPF、SOCSO、EISの拠出手続き
- ✓ PCBの月次源泉徴収と納付に関する実務
- ✓ 休暇、勤怠、雇用条件に関する労務対応
たとえば、クアラルンプールで市場調査を担う現地スタッフを1人採用する場合、日本本社は調査テーマや訪問先、報告期限を指示できます。EORは給与と法定拠出の処理を担う役割です。
マレーシア人従業員には、給与に応じて雇用主負担のEPF、SOCSO、EISが発生します。給与所得税のPCBも含め、給与額だけでは雇用総額を判断できません。
EORを使っても自社に残る判断と責任
EORへ委託しても、採用の目的や業務内容を決める責任は日本企業に残ります。誰を採用し、何を売り、どの顧客と取引するかは、雇用代行の範囲ではありません。
- ✕ EORを使えば、自社名でマレーシア国内の販売契約を結べる
- ✕ EORを使えば、商品輸入や請求、現地で必要な許認可まで不要になる
- ✕ EORが採用判断や社員への実質的な指揮命令の責任を引き受ける
現地スタッフが顧客と価格交渉をし、継続的に受注を取る計画なら、雇用の受け皿だけで足りるかを先に確認してください。契約主体、請求主体、輸入主体を決めないまま採用すると、営業開始後に手続きが止まります。
紹介依頼を受ける際には、採用人数より先に「社員が現地で何をするか」を確認します。市場調査や商談設定が中心なのか、契約締結や在庫保管まで行うのかで、必要な現地の体制が変わるためです。
Sdn Bhd設立との役割の違い
Sdn Bhdは、自社の名前で雇用、契約、請求などを担うための現地会社です。EORは、法人設立前に雇用を始める手段として考えると、役割を混同しません。
- ✓ EORが向く場面:現地スタッフが市場調査、見込み客の開拓、商談支援を行う段階
- ✓ Sdn Bhdが必要になりやすい場面:自社名で継続的に契約、請求、雇用、事業運営を行う段階
判断の基準は採用人数ではなく、現地で誰が商取引の当事者になるかです。まずは採用予定者の職務、契約の名義、請求の流れを1枚に整理してください。その情報があれば、EORで始められる範囲と法人化を急ぐべき範囲を分けて相談できます。
| 項目 | EOR利用 | 現地法人 |
|---|---|---|
| 法的雇用主 | EOR事業者 | 自社法人 |
| 雇用実務 | 契約・給与・保険 | 自社または委託 |
| 販売契約 | 受け皿にならない | 自社名義で締結 |
| 許認可 | 原則代替不可 | 必要に応じ取得 |
| 業務指示 | 日本企業が実施 | 自社が実施 |
費用はEOR手数料ではなく、雇用総額で比べる
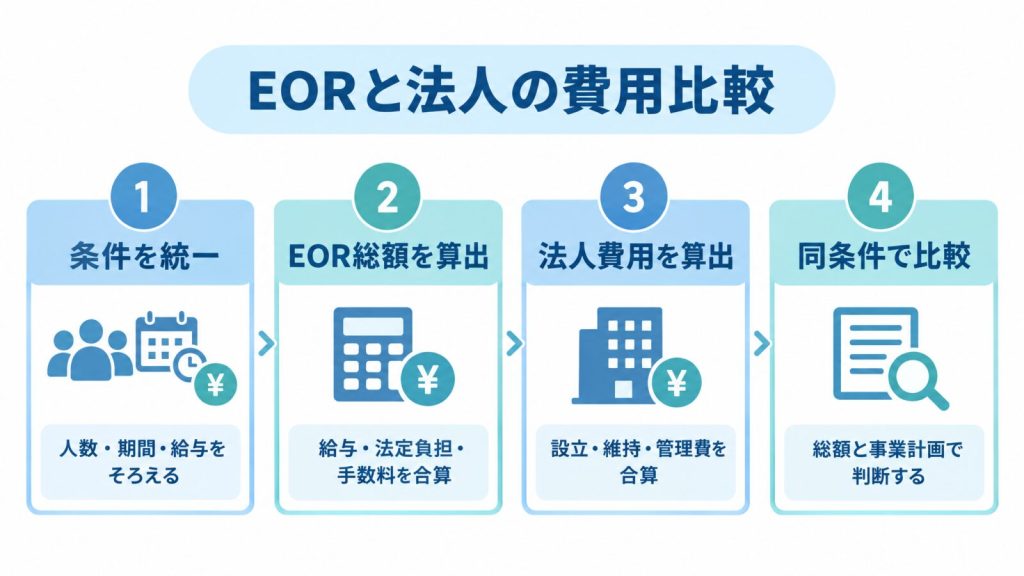
マレーシアのEORは、1人あたり月額199米ドルから800米ドル程度の手数料だけで判断してはいけません。基本給、法定の雇用主負担、福利厚生を含む雇用総額で比べる必要があります。
人数と利用期間の答えは、法人維持費とEOR手数料の差額で決まります。少人数で市場を検証する段階ではEORが向きますが、採用人数と継続期間が増えるほど、現地法人の固定費を回収しやすくなる局面。
月額費用を構成する4つの項目
EORの見積書では、給与以外の項目を分けて確認してください。とくにPCBは給与から預かる所得税であり、雇用主が追加で負担する費用ではありません。
マレーシア人を雇う場合、EPFは月給RM5,000(約19.5万円)以下で雇用主負担13%、RM5,000(約19.5万円)超で12%です。SOCSOとEISも雇用主負担が生じます。SOCSOとEISは月給RM6,000(約23.4万円)が算定上限です。
| 費用項目 | 内容 | 見積書での確認点 |
|---|---|---|
| 基本給 | 従業員への総支給給与 | 賞与、手当、コミッションを含むか |
| 法定雇用主負担 | EPF、SOCSO、EIS | 国籍別の料率と算定上限が反映されているか |
| EOR手数料 | 雇用契約、給与計算、納付、労務管理の対価 | 定額か、給与連動か。初期設定費の有無も確認 |
| 雇用付随費用 | 福利厚生、採用費、端末、通信費など | 月額費用と単発費用を分けて記載する |
たとえば、マレーシア人スタッフの月給がRM5,000(約19.5万円)なら、EPFの雇用主負担だけでRM650(約2.54万円)です。EISは上限内であればRM10(約390円)となります。SOCSOは固定額テーブルで決まるため、概算ではなく見積書上の金額を確認します。
外国人従業員では、2025年10月給与分からEPFの労使2%拠出が必要です。現地人採用と駐在員採用では、同じ給与額でも雇用主負担が変わります。
「月額手数料が安い」という見積もりでも、社会保険料、福利厚生、契約開始費用が別建てなら総額は上がります。給与明細、雇用主負担、EOR手数料、単発費用を分けた見積書を依頼してください。
EOR手数料の相場と見積書の読み方
EOR手数料の目安は、定額制で1人あたり月額199米ドルから800米ドル程度です。給与連動型では、総支給給与の8%から15%程度が目安になります。
定額制は給与が高い人材ほど費用を読みやすく、給与連動型は低い給与帯で負担が小さく見える場合があります。手数料率だけでなく、同じ雇用条件を入れた年間総額で比較します。
| 確認項目 | 見落とした場合に起きること |
|---|---|
| 手数料の課金方式 | 給与上昇や賞与支給で手数料が想定を超える |
| 初期設定費・契約終了費 | 短期利用でも単発費用が重くなる |
| 福利厚生の扱い | 候補者への提示条件と実費がずれる |
| 通貨と為替条件 | 米ドル建て手数料の円換算額が毎月変わる |
比較すべき数字は「EOR手数料」ではなく、採用から契約終了までに支払う1人あたりの総額です。
人数・利用期間で比較する損益分岐の作り方
「何人・何か月なら法人設立が有利か」に一律の答えはありません。法人設立費、会社秘書役、監査、税務申告、口座管理などの見積額は、会社ごとに違います。EORの月額手数料も会社ごとに違うためです。
ただし、損益分岐は次の式で明確に出せます。給与と法定雇用主負担は、EORでも法人でも原則として必要なため、比較では共通費として分けておくと判断しやすくなります。
損益分岐月数=法人設立時の初期費用÷「EOR月額手数料×採用人数-法人の月次管理費」です。
法人の月次管理費がEOR費用を上回る間は、法人化しても費用は下がりません。式の分母がプラスになった時点で、法人化による回収期間を計算できます。
たとえば1人だけを短期間雇い、市場調査や営業仮説の検証をするなら、EORの手数料は法人の設立・維持にかかる固定費を避ける対価として考えられます。現地採用を増やし、数年単位で継続する計画になった時点で、法人化した場合の年間費用を並べるべきです。
社内稟議では、採用人数を「開始時」と「12か月後」の2通りで置くと判断しやすくなります。採用計画が未確定なら、先にマレーシア市場調査の費用相場と調査方法を整理し、現地で誰に何を任せるかを決めてから見積もりを取ってください。
雇用コストはEPF・SOCSO・EIS・PCBを分けて積み上げる
マレーシア人を雇う会社は、給与に加えてEPF、SOCSO、EISを負担します。PCBは従業員の所得税を給与から預かる仕組みであり、会社が追加で負担する費用ではありません。
EORの見積もりでは、月額手数料だけを比べると予算を見誤ります。総支給額、会社負担の法定拠出、EOR手数料を分けて確認してください。
マレーシア人を雇う場合の負担
マレーシア人従業員の法定費用は、EPF、SOCSO、EISの3つです。給与計算では、従業員負担分も控除しますが、採用予算には会社負担分を上乗せします。
| 項目 | 会社の負担 | 確認する点 |
|---|---|---|
| EPF | 月給RM5,000(約19.5万円)以下は13%、RM5,000(約19.5万円)超は12% | 従業員本人も原則11%を負担します。 |
| SOCSO | おおむね1.75%相当 | 月給RM6,000(約23.4万円)が算定上限です。実際の拠出額は固定額テーブルで決まります。 |
| EIS | 0.2% | 月給RM6,000(約23.4万円)が算定上限です。従業員も0.2%を負担します。 |
| PCB | 会社の追加負担なし | 給与所得税を毎月源泉徴収し、納付する手続きです。 |
たとえば月給RM4,000(約15.6万円)で採用する場合、EPFだけで会社負担はRM520(約2.03万円)です。さらにSOCSOは固定額テーブルの該当額、EISはRM8(約312円)が加わります。
月給RM4,000(約15.6万円)の人材でも、採用予算は「RM4,000(約15.6万円)+EPF RM520(約2.03万円)+SOCSO+EIS+EOR手数料」で組む必要があります。
PCBを会社負担として加算しない点も大切です。ただし、EORが給与からPCBを正しく控除し、納付まで担当するかは、契約前に確認してください。
外国人を雇う場合に変わるEPFの扱い
外国人従業員のEPFは、マレーシア人と同じ率ではありません。2025年10月給与分から、適格な外国人には会社・従業員ともに2%のEPF拠出が求められています。
そのため、「外国人はEPFが不要」という古い情報を前提に見積もることはできません。月給RM10,000(約39万円)の外国人なら、会社負担のEPFはRM200(約7,800円)として計算します。
外国人採用では、EPF以外に就労許可の要件も別途確認が必要です。ただし、就労許可の取得可否やスポンサー対応は、EORごとに異なります。
最低賃金、労働時間、有給休暇の下限
2026年11月時点の法定最低賃金は、月額RM1,700(約6.63万円)です。従業員数にかかわらず適用されるため、小規模な市場開拓チームでも下回れません。
| 項目 | 2026年11月時点の下限・上限 |
|---|---|
| 最低賃金 | 月額RM1,700(約6.63万円) |
| 通常労働時間 | 週45時間まで |
| 年次有給休暇 | 勤続2年未満は年8日、2年以上5年未満は年12日、5年以上は年16日 |
給与額だけでなく、休暇中も雇用コストが発生する前提で人員計画を作ります。営業担当が1人だけの場合は、有給休暇中の顧客対応を誰が担うかも、採用前に決めておくと運用が止まりません。
2027年の最低賃金引き上げ方針も予算に入れる
2026年10月に公表された2027年度予算案では、2027年6月から最低賃金を月額RM2,000(約7.8万円)へ引き上げる方針が示されました。2026年11月時点の現行額はRM1,700(約6.63万円)ですが、長期契約や複数人の採用ではRM2,000(約7.8万円)を前提に資金計画を作るほうが安全です。
同じ予算案では、半熟練労働者と大卒者に月額RM2,500(約9.75万円)の最低基準を導入する方針も示されています。制度化の時期や対象は確定情報を確認する必要がありますが、候補者に提示する給与レンジが下限額だけで足りるかは、採用前に見直してください。
日本人駐在員のEmployment Passは、EORが対応できるとは限らない
日本人駐在員のEmployment Passは、EORを使えば必ず取れるわけではありません。EOR自身がESDアカウントを持ち、外国人の雇用主としてスポンサー対応する場合に限り、申請を検討できます。
現地スタッフの雇用代行だけを扱い、日本人を含む外国人のEmployment Passには対応しないEORもあります。候補者の選考や渡航日を決める前に、対応可否を文書で確認してください。
Employment Passのスポンサー要件
Employment Passは、マレーシアで働く外国人の就労許可です。申請では、雇用主となるEORがESDを通じてスポンサーになり、駐在員本人の職務や経歴、給与などを示します。
日本本社が業務を指示する場合でも、雇用契約上の雇用主はEORです。申請書では、職種や職務内容、給与、勤務場所を実際の駐在計画とそろえる必要があります。
「EOR契約ができる」と「Employment Passをスポンサーできる」は別の話です。見積書だけで判断せず、Employment Passの申請主体、対応するカテゴリー、申請できない場合の扱いを確認してください。
カテゴリー別の給与基準を確認する
Employment Passはカテゴリーごとに給与基準があります。カテゴリーIは月額RM10,000(約39万円)以上、カテゴリーIIは月額RM5,000(約19.5万円)以上が目安です。
ただし、給与額を満たすだけで許可されるわけではありません。職種の必要性、本人の職歴や学歴、雇用主側の要件も審査対象になります。
| カテゴリー | 月額給与の目安 | 確認したい内容 |
|---|---|---|
| カテゴリーI | RM10,000(約39万円)以上 | 職務内容と高度な専門性が給与水準に合うか |
| カテゴリーII | RM5,000(約19.5万円)以上 | 候補者の経歴と予定業務を説明できるか |
日本人駐在員をEORで雇用する場合は、採用を決める前に、候補者、職務、給与の組み合わせで申請できるかを個別に確認する必要があります。
たとえば、営業責任者として赴任させる計画でも、雇用契約の職務が一般的な営業担当にとどまれば、予定していたカテゴリーや給与との整合性を説明しにくい状況です。肩書だけを整えるのではなく、担当顧客、権限、報告先まで整理しておくと確認が早くなります。
採用前に確認するEOR側の対応範囲
EORへ依頼する際は、「ビザ対応可」といった一言では足りません。Employment Passの可否と、申請後に誰が何を担当するかを、提案書またはメールで残してください。
- ESDアカウントを使ってEORがスポンサーとして申請するか
- 日本人駐在員のEmployment Passに対応した実績があるか
- 想定する職種と給与に対して、どのカテゴリーを検討するか
- 必要書類の案内から申請、追加照会への対応まで誰が担うか
- 不許可または申請遅延の場合、雇用開始日をどう扱うか
少人数で市場開拓を始める場合、駐在員が入国できないと事業計画そのものが止まります。EORを雇用コストの比較だけで選ばず、Employment Passを含む受け入れ可否を先に確定させてから、採用条件を固めてください。
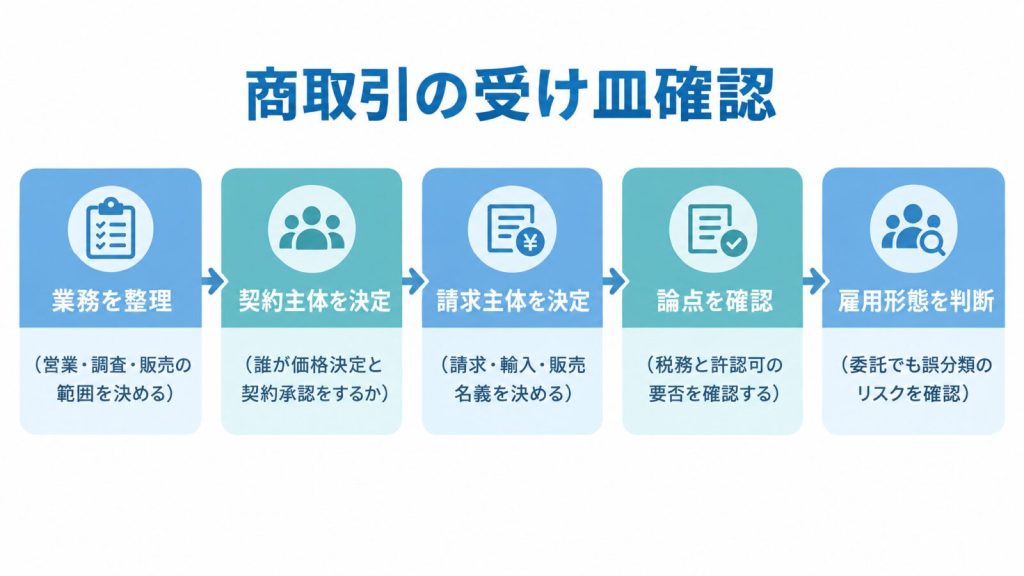
EORで採用しても、販売契約・輸入・税務の受け皿は別に考える
EORは従業員を適法に雇うための受け皿です。日本企業がマレーシアで契約を結び、商品を輸入し、販売する権限までは生みません。
市場開拓を1〜2人で始める場合ほど、雇用契約とは別に「誰が商取引の当事者になるか」を採用前に決めてください。決めないまま営業を始めると、契約、税務、輸入の責任者が曖昧になります。
従業員の営業活動と契約締結権限を分ける
EORで雇った従業員は、営業先の調査や商談設定を担えます。展示会対応や顧客への商品説明も担います。一方で、価格を確定し、契約に署名し、請求書を出す主体は別に整理が必要です。
日本本社の名義で契約する設計もあり得ます。ただし、現地の従業員が継続的に契約をまとめる運用では、単なる市場調査とは異なる論点です。
- 誰が価格や値引き、支払条件を最終決定するか
- 誰が顧客と契約を締結するか
- 請求書を誰の名義で発行し、代金を誰が受け取るか
- 商品を誰の名義で輸入し、在庫と返品を誰が負担するか
- 現地の販売代理店がいる場合、営業担当者と代理店の役割をどう分けるか
EORで採用する前に、契約承認者と請求名義、輸入者、販売責任者を1枚の表にして社内承認を取るべきです。
たとえば現地スタッフには見込み客の開拓と商談同席を任せます。価格提示と契約承認は日本本社の担当者が行う、と職務範囲に書き分けます。実際のメールや商談記録も、その役割分担と矛盾しない形で残します。
PEリスクを判断するための確認項目
EORを使っていても、PE認定のリスクが自動的になくなるわけではありません。PEとは、外国企業が現地で継続して事業を行う拠点と見なされ、現地で課税される可能性が生じる論点です。
判断はEOR契約の有無ではなく、現地での実態によります。契約の締結方法、従業員の権限、事業活動の継続性を、進出前に税務の専門家へ個別に確認してください。
「契約書への署名は日本本社だから問題ない」とは限りません。現地担当者が顧客との条件交渉を実質的に完了させ、本社が形式的に承認するだけの運用は、確認が必要です。
少なくとも、次の事実を時系列で説明できる状態にします。現地担当者ができることと、できないことを職務記述書に明記する方法が有効です。
- 現地担当者に価格決定権や契約締結権があるか
- 現地担当者が常設の事務所や在庫、販売拠点を使うか
- 日本本社が契約内容を実質的に審査し、変更できるか
- マレーシア国内で反復・継続して販売活動を行うか
- 輸入者、販売者、請求者はどの法人または事業者か
業務委託で代替しにくいケース
現地の人と業務委託契約を結べば、雇用に関する義務をすべて避けられるわけではありません。実態が雇用に近ければ、契約書の名称が業務委託でも誤分類の問題が起こり得ます。
毎日の勤務時間や業務の進め方、休暇や報酬を日本企業側が細かく管理するなら、業務委託よりEOR雇用を検討すべきです。継続的に自社の営業担当として動いてもらう場合も、同じ判断になります。
- 業務委託になじみやすい例:成果物と期限、報酬を個別に合意します。受託者が仕事の方法と時間を自ら決める調査業務
- 業務委託で代替しにくい例:平日に毎日稼働する営業担当。日本本社の上長が商談予定や行動を指示します
EORは、採用の早さと法人未設立の柔軟さに役立つ手段です。ただし、販売を始める段階では、雇用設計だけで進出の可否を決められません。
紹介依頼では、予定する商材と顧客、契約名義や輸入の有無を整理して送ってください。現地担当者の権限と法人化を検討する時期も添えてください。必要な現地パートナー像を、採用前から具体化できます。
解雇と労務トラブルで失敗しないために、指揮命令の記録を残す
EORで採用した従業員を、日本企業の判断だけで即日解雇することはできません。雇用主はEORですが、日々の業務を指示した日本企業にも、解雇理由を説明できる評価と指導の記録が求められます。
少人数で市場開拓を始める場合ほど、「合わなければ契約を切る」という前提は危険です。採用時から業務範囲、評価基準、問題時の対応手順をEORと共有しておく必要があります。
マレーシアの解雇は日本側の一存で終えられない
結論として、日本企業が「この人を外してほしい」とEORへ依頼しても、その依頼だけで雇用契約は終わりません。EORが法的な雇用主として、雇用法と雇用契約に沿って終了手続きを判断します。
業績不振や勤務態度、規律違反などを理由にする場合は、解雇に足る理由と理由を裏づける経過が必要です。理由や手続きが不十分なまま終了すると、従業員との紛争につながるおそれがあります。
日本企業が実務上できるのは、解雇を一方的に決めることではありません。EORへ事実を渡し、改善の機会を設けるべきか、契約終了を検討できる段階かを一緒に確認することです。
「EORの従業員だから、日本本社との業務委託を止めれば済む」という考え方は通用しません。業務の依頼を止めても、EORと従業員の雇用関係は別に残ります。雇用終了の費用と手続きは、EORとの契約条件も確認してください。
勤続年数で異なる法定予告期間
雇用契約を終了する際は、勤続年数に応じた法定予告期間を確認します。マレー半島と連邦直轄領ラブアンでは、1955年雇用法により最低限の予告期間が定められています。
| 勤続年数 | 法定予告期間 |
|---|---|
| 2年未満 | 4週間 |
| 2年以上5年未満 | 6週間 |
| 5年以上 | 8週間 |
上記は最低基準です。雇用契約に従業員に有利な予告期間が書かれている場合は、契約内容も確認します。試用期間中だから無条件で終了できる、と決めつけることも避けるべきです。
改善指導から終了判断までに残す記録
記録は、後から解雇理由を作るための書類ではありません。従業員が何を期待され、どの点を改善する機会があったかを、EORと日本企業の双方で確認するための資料です。
特に営業担当者や市場調査担当者は、成果が数字だけで測れない時期があります。「期待ほど動いていない」という印象だけで終了判断をすると、説明が難しくなります。採用直後から、3か月ごとの目標と確認方法を文書にしておくと判断しやすくする方法です。
- 業務指示の内容(依頼日・期限)
- 目標値または求める行動の基準
- 面談日(本人の説明とフィードバック内容)
- 改善期限(その後の確認結果)
- 無断欠勤や規律違反があれば、発生日と証拠
チャットだけで指示を完結させないでください。評価面談後には、要点をメールなどで本人へ確認させる運用が安全です。本人の反論や事情も残しておけば、片側の見解だけで進めた状態を避けられます。
EORと日本企業の役割分担を契約前に決める
EOR利用で起きやすい行き違いは、日本企業が評価と指導を担い、EORが雇用手続きを担う境界が曖昧なまま採用することです。採用前に、問題が起きた時の連絡窓口と承認手順を決めてください。
日本企業は日常業務の設計、目標設定、評価事実の記録を担います。EORは雇用契約、給与、法定の手続き、雇用終了時の進め方を確認する役割です。どちらが本人へ何を伝えるかも、事前にすり合わせます。
紹介を依頼する前には、解雇時の通知方法や改善指導への関与、費用負担、法人設立後の雇用移管の扱いを質問票に入れてください。採用条件だけでEORを選ぶと、雇用終了の局面で想定外の負担が出やすくなります。
EORの選定と法人化への移行は、採用前の確認で決まる
法人化後に従業員を移すことはできます。ただし、自動で所属が変わるわけではありません。EORとの雇用を終え、自社法人との雇用契約を結ぶ前提で、条件を個別に確認します。
EOR事業者は月額手数料だけで選ばず、実際の雇用主とEmployment Passへの対応を確認してください。解雇時の支援と法人化後の移籍支援も、あわせて確かめましょう。採用後に条件を詰めると、候補者との約束や進出計画が崩れます。
ダイレクト型と再委託型の確認ポイント
EORの選定では、契約窓口ではなく誰が雇用主になるかを確認します。EOR事業者のマレーシア法人が直接雇用する形と、現地の別会社へ雇用を再委託する形では、問い合わせ先やトラブル時の連絡経路は別です。
再委託型が直ちに問題という意味ではありません。再委託先の社名、雇用契約の当事者、給与計算とEPF・SOCSO・EIS・PCBの納付責任者を、契約前に文書で確認することが必要です。
| 確認項目 | 見積もり前に聞く内容 |
|---|---|
| 雇用主 | 自社グループの現地法人か、提携先への再委託か |
| Employment Pass | 外国人雇用のスポンサー対応可否と、対応できない条件 |
| 労務対応 | 契約終了、懲戒、休職時に誰が手続きと書面を支援するか |
| データ管理 | 給与、評価、本人確認書類を誰が保管し、どこまで開示されるか |
| 追加費用 | 採用、給与修正、契約変更、退職、ビザ対応で別料金になる項目 |
| 法人化支援 | 移籍時の契約切替、未消化休暇、社会保険手続きの支援範囲 |
日本人駐在員を採用する計画なら、Employment Passを扱えるかを最初に確認してください。EORによっては現地人雇用だけに対応し、外国人の就労パスをスポンサーできない場合があります。
見積もり前に渡すべき採用要件
見積もりの精度は、採用要件の具体性で決まります。人数だけを伝えても、手数料以外の雇用総額や必要な手続きは確定しません。
採用要件には、予定する商取引まで書くと、EORで始められる範囲と法人化すべき時期を判断しやすくなります。
- 採用人数・職種・雇用形態。
- 月額給与・賞与・手当・福利厚生。
- 雇用開始希望日と勤務地。
- マレーシア人か外国人か、Employment Passの要否。
- 直属の管理者と、日々の指揮命令を出す部門。
- 現地で予定する販売・契約締結・輸入などの商取引。
- 法人設立を検討する条件と予定時期。
たとえば、営業担当者1人を採用して市場調査だけを担わせるのか、顧客と販売契約まで結ばせるのかで、必要な事業の受け皿は変わります。雇用の受け皿であるEORと、商取引の受け皿は別々です。
EORから自社法人へ従業員を移す手順
自社法人への移籍は、従業員の同意を得たうえで進めます。雇用主がEORから自社法人へ変わるため、雇用条件を変えずに移せるとは限りません。
実務では、EORとの雇用終了と自社法人での再雇用として扱う方法が考えられます。勤続年数、未消化の有給休暇、退職金やその他の福利厚生をどう扱うかは、EOR・自社法人・従業員の間で書面に残してください。
| 移籍時の確認事項 | 確認する理由 |
|---|---|
| 雇用契約 | 給与、試用期間、職務、退職条件を新法人との契約で明確にするため |
| 勤続年数 | 休暇や解雇予告期間の扱いに影響するため |
| 未消化休暇 | 買い取り、消化、引継ぎのどれにするか決めるため |
| 社会保険等 | EPF、SOCSO、EIS、PCBの雇用主情報を切り替えるため |
| 就労パス | 外国人はEmployment Passのスポンサー変更が必要になり得るため |
紹介依頼で確認したい7項目
現地パートナーやEOR事業者の紹介を依頼する際は、次の7項目をそろえてください。情報がそろうほど、紹介対象になる事業者を絞れます。
1.採用人数 2.職種 3.給与帯 4.雇用開始日。5.勤務地 6.外国人雇用とEmployment Passの要否 7.法人化の予定と現地で行う商取引。
この7項目があれば、EOR利用の可否だけでなく、法人化へ切り替える際に必要な準備も初期段階で確認できます。
特に給与帯は、候補者への提示額だけでなく、法定負担とEOR手数料を含めた予算として伝えます。採用条件が固まった段階で紹介を依頼すれば、比較すべき条件がそろい、料金だけで判断する失敗を避けられます。
まとめ
マレーシアのEORは、現地法人を設立する前に少人数で採用し、市場性を確かめる段階に向く仕組みです。ただし、EORは雇用の受け皿であり、現地で必要になるすべての業務を代わりに担うものではありません。
- EOR費用は月額手数料だけでなく、給与やEPF、SOCSO、EISなどを含む雇用総額で比較します。
- 現地社員の雇用では、最低賃金、週45時間の労働時間、年次有給休暇などの労務ルールを守ります。
- Employment Passが必要な日本人駐在員は、EORがスポンサーになれるかを採用前に確認。
- 販売契約、輸入、請求、税務の受け皿は別に設計します。EORによる雇用とは分けて考えます。
- 法人化へ移る時期は、採用人数と期間だけでなく、誰が現地で契約し、何を販売するかで決定。
EORの比較では、月額料金の安さだけで決めないでください。雇用予定者の職種、給与、勤務地、開始希望日をそろえて見積もりを取ります。法人化までの想定期間と、雇用以外に必要な体制も同時に確認します。
まず、職種・人数・給与・勤務地・開始希望日・ビザの有無・商取引の予定を1枚に整理してから、紹介を依頼してください。
よくある質問
- Q.マレーシアのEORは採用候補者の紹介もしてくれますか?
- A.EORの中心業務は雇用、給与、法定手続きです。採用紹介を含むかは事業者ごとに異なるため、候補者の募集や選考まで委託したい場合は、採用支援の範囲と費用を個別に確認してください。
- Q.EORの従業員に法定基準を上回る休暇や医療保険を付けられますか?
- A.付与自体は検討できますが、EORの標準プラン、保険加入条件、雇用契約への記載方法を確認する必要があります。法定最低条件と任意福利厚生を見積書で分けて確認します。
- Q.EORの契約は何人から利用できますか?
- A.1人から利用できる事業者もあります。ただし、最低契約期間、初期設定費用、ビザ対応の可否は異なるため、採用人数だけで利用可否を判断しないでください。
- Q.給与を日本円で決めてもよいですか?
- A.報酬設計の基準として日本円を参照することはありますが、現地の雇用契約、給与支払い通貨、為替変動の扱い、法定拠出の計算通貨はEORと確認が必要です。