読了目安 約19分この記事は時点の情報です。 EPF・SOCSO・EISの拠出率と給与上限は変わることがあります。
この記事の要点
2026年11月時点で、マレーシアのEPF(イーピーエフ)とSOCSO(ソクソ)は外国人にも適用が広がっています。国籍、年齢、給与、雇用形態を分けて確認し、公式の等級表で毎月の控除額と会社負担を確定してください。
マレーシアで初めて現地社員を雇う日本企業の経営者・管理部門の方へ。EPF(イーピーエフ)とSOCSO(ソクソ)の料率を調べても、外国人の扱いや会社負担は見通せません。人件費の総額も見えず、初回の給与処理に不安を感じる場面は少なくありません。
EPF(イーピーエフ)は退職後の資金を積み立てる制度です。SOCSO(ソクソ)は労災や障害などに備える社会保険で、EIS(イーアイエス)は失業時の給付を扱います。制度ごとに対象者と計算方法が異なり、料率だけで給与控除額を決めると納付額がずれるおそれがあります。
この記事では、2026年の拠出率と外国人雇用時の確認点を整理します。第三附表(だいさんふひょう)による計算と翌月15日までの納付手順も対象です。初回雇用に必要な人件費を見積もり、担当者別に漏れなく給与計算と納付を進められるようになります。
マレーシアのEPF・SOCSOとは、雇用主と従業員が拠出し、退職後の資金、業務上の災害、障害、失業などに備えるマレーシアの法定福利制度のこと
EPF(イーピーエフ)とSOCSO(ソクソ)は目的も保障も異なります
EPF(イーピーエフ)は退職後に備える積立制度です。SOCSO(ソクソ)は、働くなかで起きた労働災害(ろうどうさいがい)や障害(しょうがい)を保障します。
日本の制度にたとえるなら、EPFは厚生年金(こうせいねんきん)の積立部分に近い仕組みです。SOCSOは労災保険(ろうさいほけん)と障害保障(しょうがいほしょう)に近い仕組みです。ただし、保障の範囲や拠出方法は日本と同じではありません。
| 制度 | 主な目的 | 日本の制度に近い考え方 | 給与計算での扱い |
|---|---|---|---|
| EPF(イーピーエフ) | 退職資金(たいしょくしきん)の積立 | 年金制度 | 従業員・雇用主(こようぬし)が拠出(きょしゅつ) |
| SOCSO(ソクソ) | 労働災害・障害の保障 | 労災保険・障害保障 | 適用分類(てきようぶんるい)に応じて拠出 |
| EIS(イーアイエス) | 失業時(しつぎょうじ)の給付 | 雇用保険 | SOCSOとは別に拠出対象を確認 |
EPF(イーピーエフ)は退職資金を積み立てる制度です
EPFはEmployees Provident Fund(従業員積立基金:じゅうぎょういんつみたてききん)の略です。マレー語ではKWSP(クンプラン・ワン・シンパナン・プカルジャ)と呼ばれ、1991年従業員積立基金法(じゅうぎょういんつみたてききんほう)にもとづきます。
会社と従業員が毎月拠出した資金は、従業員名義の口座に積み立てられます。55歳未満の加入者では、退職口座(たいしょくこうざ)、福祉口座(ふくしこうざ)、フレキシブル口座に分かれる仕組みです。
日本人駐在員(ちゅうざいいん)を含む外国人も、就労パスを持つ場合は、2025年10月支給給与分から原則としてEPFの対象です。外国人は任意加入という古い前提で、人件費を組まないでください。
SOCSO(ソクソ)は労働災害と障害を保障します
SOCSOはSocial Security Organisation(社会保障機構:しゃかいほしょうきこう)の略です。マレー語名はPERKESO(ペルケソ)で、1969年従業員社会保障法(じゅうぎょういんしゃかいほしょうほう)にもとづく制度です。
SOCSOには、雇用傷害制度(こようしょうがいせいど)と障害年金制度(しょうがいねんきんせいど)があります。原則として60歳未満の被雇用者(ひこようしゃ)は、両方を含む第1分類(だいいちぶんるい)が適用されます。
外国人も2024年7月以降は、労働災害だけではなく、障害年金を含む第1分類の適用対象です。
給与明細(きゅうよめいさい)では、EPFとSOCSOを同じ「社会保険料」として合算せず、制度ごとに分けて管理すると確認漏れを防げます。積立金と災害・障害保障は、社員にとっても会社にとっても性質が異なるためです。
EIS(イーアイエス)は失業時の給付を扱います
EISはEmployment Insurance System(雇用保険制度:こようほけんせいど)です。2017年雇用保険制度法(こようほけんせいどほう)にもとづき、失業時の給付を扱います。
SOCSOとEISはどちらもPERKESOが扱いますが、同じ制度ではありません。EISはSOCSOに含めて済ませる費目ではなく、別建てで対象判定と計算が必要です。
EISの対象者は、従業員と雇用主がそれぞれ0.2%を負担します。給与計算ではEPF、SOCSO、EISを3行に分け、従業員控除額と会社負担額を別々に集計してください。
初回給与では、EPF、SOCSO、EISの対象判定を同時に確認します。制度名が似ていても、退職資金、労働災害・障害、失業という保障目的は別です。
| 項目 | EPF | SOCSO |
|---|---|---|
| 目的 | 老後資金の積立 | 労災・障害の補償 |
| 制度名 | 従業員積立基金 | 社会保障機構 |
| 主な保障 | 退職後の資金 | 傷害・障害給付 |
| 給与計算 | 労使で拠出 | 労使で拠出 |
2026年のEPF(イーピーエフ)拠出率は国籍と年齢で分けて確認します
EPF(イーピーエフ)の会社負担は、従業員の国籍・年齢・給与額で変わります。日本人駐在員(ちゅうざいいん)を含む外国人は、2025年10月支給給与分から、原則として労使それぞれ2%を拠出します。
外国人のEPF(イーピーエフ)料率は、現地社員と同じではありません。一方、SOCSO(ソクソ)は外国人も第1分類(だいいちぶんるい)の対象となり、現地社員と同じ区分で扱います。
60歳未満のマレーシア人・永住者は給与額で会社負担が変わります
60歳未満のマレーシア人と永住者(えいじゅうしゃ)は、従業員負担が一律11%です。雇用主(こようぬし)負担は、月給RM5,000(約19.5万円)を境に13%または12%になります。
| 対象者 | 月給 | 従業員負担 | 雇用主負担 |
|---|---|---|---|
| 60歳未満のマレーシア人・永住者 | RM5,000(約19.5万円)以下 | 11% | 13% |
| 60歳未満のマレーシア人・永住者 | RM5,000(約19.5万円)超 | 11% | 12% |
たとえば、月給RM4,000(約15.6万円)の現地社員なら、目安となるEPF(イーピーエフ)は従業員RM440(約1.72万円)、会社RM520(約2.03万円)です。採用予算では、提示給与だけでなく、会社側のRM520(約2.03万円)も毎月の人件費に入れます。
ただし、実際の控除額と納付額は、料率の単純計算だけで確定しません。給与計算では、EPF法の第三附表(だいさんふひょう)に照らして金額を確認する必要があります。
60歳以上75歳未満のマレーシア人は会社負担4%です
60歳以上75歳未満のマレーシア人は、EPF(イーピーエフ)の従業員負担が0%です。雇用主は月給に対して4%を負担します。
雇用契約を更新する場面では、本人の年齢区分を採用時だけでなく、給与計算を切り替える月にも確認してください。60歳到達後も従前の11%・12%または13%で処理すると、本人控除と会社費用の両方がずれます。
外国人は2025年10月給与分から労使各2%が原則です
有効な就労パスを持つ外国人被雇用者(ひこようしゃ)は、家事使用人などを除き、EPF(イーピーエフ)への加入が義務です。日本人駐在員も対象に含まれるため、任意加入として扱うことはできません。
外国人のEPF(イーピーエフ)は、2025年10月支給給与分から、従業員2%・雇用主2%の拠出が必要です。
| 対象者 | 従業員負担 | 雇用主負担 | 現地社員との違い |
|---|---|---|---|
| 就労パスを持つ外国人 | 2% | 2% | EPF料率は同一ではない |
| 60歳未満のマレーシア人・永住者 | 11% | 12%または13% | 給与額で会社負担が変動 |
外国人のSOCSO(ソクソ)は、2024年7月から障害年金制度(しょうがいねんきんせいど)を含む第1分類の対象です。つまり、SOCSO(ソクソ)は外国人だけを労働災害補償に限定する旧来の扱いではなく、現地社員と同じ分類で確認します。
日本人駐在員の月次人件費を見積もるときは、給与に雇用主負担EPF(イーピーエフ)2%を加えます。現地社員と同じ11%・12%または13%を外国人に当てはめないでください。
外国人EPF(イーピーエフ)の見直し議論と現行ルールを分けます
2026年には、外国人のEPF(イーピーエフ)拠出による事業者負担を見直す議論がありました。しかし、2026年10月末時点では、労使各2%の義務は維持されています。
人件費の試算や初回給与の設定では、将来の見直し観測ではなく、支給月時点の現行ルールで計算します。外国人社員については、給与担当者と採用担当者の間で国籍・年齢・就労パスの有効性を事前にそろえておくことが、控除漏れの防止策です。
| 項目 | マレーシア人・PR | 外国人 |
|---|---|---|
| 対象条件 | 60歳未満 | 有効な就労パス |
| 従業員負担 | 月給を問わず11% | 2% |
| 雇用主負担 | RM5,000(約19.5万円)以下は13% | 2% |
| 高給与時 | RM5,000(約19.5万円)超は12% | 2% |
SOCSO(ソクソ)とEIS(イーアイエス)は月額RM6,000(約23.4万円)を上限に計算します
SOCSO(ソクソ)とEIS(イーアイエス)は、どちらも給与全額に際限なく掛かる制度ではありません。拠出額を計算する賃金上限は月額RM6,000(約23.4万円)であり、2024年10月1日から適用されています。
外国人従業員も、2024年7月以降はSOCSO(ソクソ)の第1分類(だいいちぶんるい)の対象です。ただし、EIS(イーアイエス)はSOCSO(ソクソ)に含まれない別制度です。EIS(イーアイエス)の対象となる従業員は、SOCSO(ソクソ)とは別に拠出額を計算します。
SOCSO(ソクソ)の第1分類は労働災害と障害年金を保障します
SOCSO(ソクソ)の第1分類(だいいちぶんるい)は、原則として60歳未満の被雇用者(ひこようしゃ)に適用されます。雇用傷害制度(こようしょうがいせいど)と、障害年金制度(しょうがいねんきんせいど)の両方を保障する区分です。
給与計算では、対象者を第1分類として登録したうえで、SOCSO(ソクソ)の定める賃金区分に当てはめます。人件費の予算表では、基本給がRM6,000(約23.4万円)を超える人も、SOCSO(ソクソ)の計算対象はRM6,000(約23.4万円)までとして見積もります。
| 分類 | 主な対象者 | 保障内容 |
|---|---|---|
| 第1分類(だいいちぶんるい) | 原則60歳未満の被雇用者(ひこようしゃ) | 雇用傷害制度(こようしょうがいせいど)+障害年金制度(しょうがいねんきんせいど) |
| 第2分類(だいにぶんるい) | 60歳以上の被雇用者(ひこようしゃ)など | 雇用傷害制度(こようしょうがいせいど)のみ |
SOCSO(ソクソ)の第2分類は雇用傷害制度のみです
第2分類(だいにぶんるい)は、雇用傷害制度(こようしょうがいせいど)のみの適用です。60歳以上の採用者を含め、年齢や雇用状況によって第1分類(だいいちぶんるい)と分けて管理する必要があります。
採用予定者の国籍だけでなく、生年月日と雇用開始日も、給与計算の依頼時に共有してください。分類を誤ると、会社負担と従業員控除の両方にずれが出ます。
外国人は第1分類の対象へ拡大されました
外国人従業員のSOCSO(ソクソ)は、現地社員と同じ扱いではないという旧情報が残っています。しかし、2024年7月1日から、外国人労働者にも障害年金制度(しょうがいねんきんせいど)の適用が広がりました。
外国人従業員もSOCSO(ソクソ)では第1分類(だいいちぶんるい)の料率を適用するため、労働災害のみの会社負担として計算してはいけません。
外国人のEPF(イーピーエフ)は労使各2%ですが、SOCSO(ソクソ)はEPF(イーピーエフ)と別の制度です。「外国人は一律で現地社員と同じ負担」とまとめず、制度ごとに対象判定と拠出額を確認してください。
EIS(イーアイエス)は労使各0.2%で計算します
EIS(イーアイエス)は雇用保険制度(こようほけんせいど)であり、SOCSO(ソクソ)とは別に納めます。EIS(イーアイエス)の対象者は、雇用主(こようぬし)と従業員がそれぞれ0.2%を負担します。
月額RM6,000(約23.4万円)が上限のため、上限額での負担は労使各RM11.90(約464円)、合計RM23.80(約928円)です。たとえば月給RM8,000(約31.2万円)の従業員でも、EIS(イーアイエス)の計算はRM8,000(約31.2万円)を基礎にせず、上限額と所定の賃金区分で確認します。
採用前の人件費試算では、SOCSO(ソクソ)とEIS(イーアイエス)を基本給の外に分けて置くと、会社負担を見落としにくくなります。給与水準と法定負担を合わせた見積もりは、マレーシア進出の採用と人件費はいくら?2026年最新給与相場も参考にしてください。
給与計算は料率だけで決めず、第三附表(だいさんふひょう)を照合します
EPF(イーピーエフ)はThird Schedule(第三附表:だいさんふひょう)を使います。SOCSOとEIS(イーアイエス)は公式拠出表(こうしききょしゅつひょう)を使い、対象となる賃金を先に判定します。
残業代、住宅手当、出張手当も、支給名だけで対象外にはできません。各手当の実態と、制度ごとの対象賃金の定義を照らして判断する必要があります。
EPF(イーピーエフ)はThird Schedule(第三附表:だいさんふひょう)で額を確認します
EPFの拠出額は、計算した料率額ではなく、1991年従業員積立基金法のThird Schedule(第三附表:だいさんふひょう)で確認してください。給与帯ごとの拠出額が示されるため、単純計算の結果と実際の納付額が一致しない場合があります。
たとえば、従業員のEPF負担率が11%に見えても、給与計算シートで算出した端数をそのまま控除額にすると、第三附表の金額とずれるおそれがあります。給与項目を集計した後に、該当する賃金帯と従業員・雇用主それぞれの金額を確認する流れが安全です。
EPFは「対象給与×料率」の計算結果だけで控除額を決めず、必ずThird Schedule(第三附表:だいさんふひょう)の該当欄と照合します。初回の給与計算で表を確認せずに設定すると、翌月以降も同じ誤りを繰り返します。
SOCSO(ソクソ)とEIS(イーアイエス)は賃金上限と公式表を使います
SOCSOとEISでは、対象賃金が月額RM6,000(約23.4万円)を超えても、拠出額の計算はRM6,000(約23.4万円)が上限です。ただし、上限額まで料率を掛けた金額を独自に丸めるのではなく、公式拠出表で納付額を確定させます。
| 制度 | 給与計算時の確認点 | 実務上の扱い |
|---|---|---|
| EPF(イーピーエフ) | 対象給与とThird Schedule(第三附表:だいさんふひょう) | 賃金帯に対応する拠出額を確認 |
| SOCSO(ソクソ) | 対象賃金、分類、月額RM6,000(約23.4万円)の上限 | 公式拠出表の該当額を確認 |
| EIS(イーアイエス) | 対象賃金と月額RM6,000(約23.4万円)の上限 | 公式表で労使負担額を確認 |
EISは労使とも料率0.2%ですが、月額RM6,000(約23.4万円)での負担上限は各RM11.90(約464円)です。0.2%を機械的に掛けるだけではRM12(約468円)となるため、公式表を使う必要があることが分かります。
給与項目ごとの算入可否は支給名ではなく実態で確認します
残業代、住宅手当、出張手当について、「手当だから対象外」と一律に処理することはできません。EPF、SOCSO、EISで対象となる賃金の定義を確認したうえで、記録とともに判定します。支給が労務の対価か、実費の精算かを見極めます。
- 残業代:時間外労働(じかんがいろうどう)の対価として支払うのかを確認します。
- 住宅手当:毎月定額で支払うのか、実費を精算するのかの確認。
- 出張手当:労務への対価を含むのか、交通費や宿泊費の実費精算なのかを確認します。
雇用契約書(こようけいやくしょ)、給与規程(きゅうよきてい)、支給明細(しきゅうめいさい)の説明が食い違うと、担当者ごとの判定のばらつきにつながります。新設する手当は、支給を始める前に対象可否、計算根拠、給与コードを決めておきます。そうすると、後日の修正を減らせます。
EPF(イーピーエフ)の3口座への配分も従業員へ説明します
55歳未満のEPF加入者の拠出金は、3口座へ配分される仕組みです。内訳は退職口座(たいしょくこうざ)のAkaun Persaraan(アカウン・プンサラーン)が75%を占めます。福祉口座(ふくしこうざ)のAkaun Sejahtera(アカウン・スジャテラ)は15%です。フレキシブル口座(こうざ)のAkaun Fleksibel(アカウン・フレキシベル)は10%となっています。
従業員は控除額だけを見て、「積立額がすべて同じ条件で使える」と受け取ることがあります。給与明細の説明時には、EPF控除額、雇用主負担額、3口座への配分は別の情報として伝えてください。
給与計算の設定前に、給与項目ごとの支給目的を一覧にします。EPFはThird Schedule(第三附表:だいさんふひょう)、SOCSOとEISは公式拠出表で照合します。料率表だけを参照する設定では、端数処理と手当判定の両方で誤差が生じます。
あわせて読みたい
人件費は基本給に会社負担と給与運用費を加えて見積もります
採用予算は、基本給だけでは決まりません。EPF(イーピーエフ)の会社負担に、SOCSO(ソクソ)、EIS(イーアイエス)、給与計算の運用費を加えた金額が会社の実負担です。
現地社員は基本給に対し、EPF(イーピーエフ)だけでも会社負担が12〜13%上乗せされます。ただし、SOCSO(ソクソ)とEIS(イーアイエス)は給与上限や区分があるため、基本給に一律の率だけを掛けて予算を確定させないでください。
現地社員はEPF(イーピーエフ)の会社負担を給与帯別に反映します
60歳未満のマレーシア人と永住者では、月給RM5,000(約19.5万円)以下なら会社がEPF(イーピーエフ)を13%負担します。月給がRM5,000(約19.5万円)を超える場合でも、会社負担は12%です。
たとえば月給RM5,000(約19.5万円)の現地社員なら、EPF(イーピーエフ)の会社負担だけで概算RM650(約2.54万円)です。したがって、SOCSO(ソクソ)とEIS(イーアイエス)、給与運用費を入れる前でも、会社の費用はRM5,650(約22.04万円)になります。
| 採用する人 | EPF(イーピーエフ)の会社負担 | 予算化するときの見方 |
| 60歳未満のマレーシア人・永住者 月給RM5,000(約19.5万円)以下 |
13% | 基本給に13%を加え、SOCSO(ソクソ)・EIS(イーアイエス)・給与運用費を別途加算します。 |
| 60歳未満のマレーシア人・永住者 月給RM5,000(約19.5万円)超 |
12% | EPF(イーピーエフ)負担は12%で見込みます。SOCSO(ソクソ)とEIS(イーアイエス)は月額RM6,000(約23.4万円)が算定上限です。 |
| 60歳以上75歳未満のマレーシア人 | 4% | 本人負担はありません。採用時に年齢区分を確認します。 |
人件費の試算表では、次の費目を別行にします。対象は、「基本給」「EPF(イーピーエフ)会社負担」「SOCSO(ソクソ)会社負担」「EIS(イーアイエス)会社負担」「給与計算・納付確認の運用費」です。法定負担と事務コストを分けると、採用後に予算差異が出た理由の追跡が容易に。
外国人はEPF(イーピーエフ)2%とSOCSO(ソクソ)の第1分類を見込みます
有効な就労パスを持つ外国人は、2025年10月分給与からEPF(イーピーエフ)の労使各2%拠出(きょしゅつ)が必要です。日本人駐在員も、対象なら会社負担2%と本人負担2%を給与設計に入れます。
外国人のSOCSO(ソクソ)は、労働災害保障と障害年金制度を含む第1分類が適用対象です。SOCSO(ソクソ)とEIS(イーアイエス)は月額RM6,000(約23.4万円)を上限に計算するため、高額な駐在員給与でも基本給全額に同じ率が続くわけではありません。
駐在員の本人負担2%を誰が負担するか規程で決めます
駐在員のEPF(イーピーエフ)本人負担2%を給与から控除するか、会社が補てんするかで、本人の手取りと会社コストが変わります。会社が補てんする場合、EPF(イーピーエフ)だけで会社は本人分2%と会社分2%を負担する設計になります。
派遣規程(はけんきてい)や雇用条件通知で明記する項目は、少なくとも次のとおりです。
- EPF(イーピーエフ)の本人負担2%を給与控除にするか。
- 会社が補てんする場合、補てん額を課税対象の給与に含めるか。
- SOCSO(ソクソ)とEIS(イーアイエス)の本人負担をどの給与から控除するか。
- 日本円建ての手当とリンギット建て給与をどう区分するか。
日本の社会保険との二重負担は派遣前に個別確認します
日本の厚生年金(こうせいねんきん)を払い続ける駐在員は、マレーシア側の拠出と二重負担になる可能性があります。日本とマレーシアには社会保障協定(しゃかいほしょうきょうてい)がありません。日本側の保険を継続しても、マレーシアのEPF(イーピーエフ)などが自動で免除される前提にはできません。
派遣前に、日本側の社会保険を誰がどの範囲で継続するか、マレーシアでの雇用契約の当事者は誰か、給与をどちらの法人が支払うかを確認してください。そのうえで、本人控除と会社負担を分けた年間人件費を作ると、駐在コストの見込み違いを防げます。
初回雇用では登録、控除、納付を翌月15日までに終えます
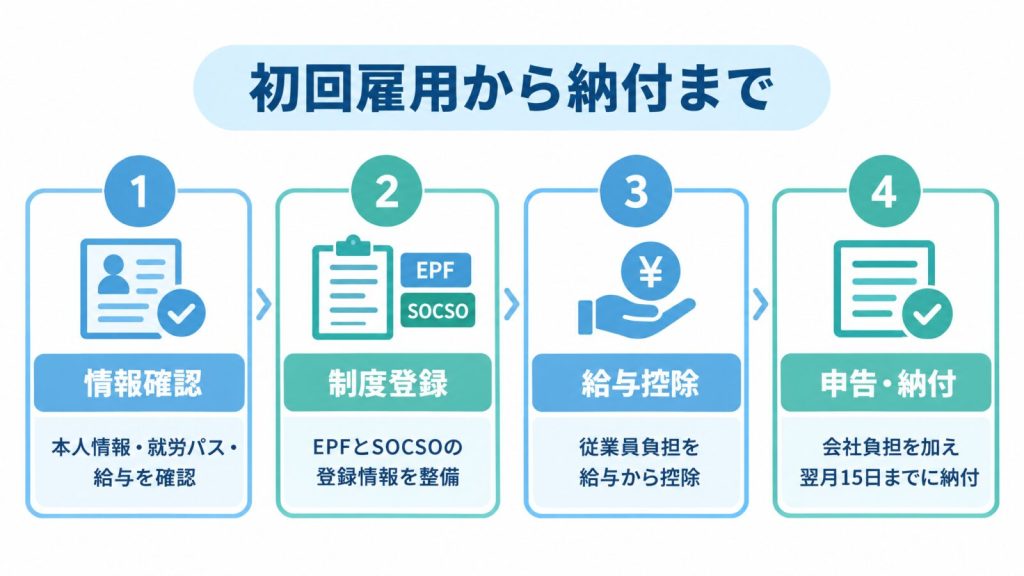
初めて従業員を雇うときは、給与計算の前に会社と従業員の登録情報をそろえます。給与から従業員負担分を控除し、会社負担分を加えた額を申告・納付する流れです。
EPF(イーピーエフ)とSOCSO(ソクソ)の納付期限は、対象給与月の翌月15日です。10月分の給与なら、11月15日までに手続きを終える前提で社内日程を組みます。
雇用前に会社と従業員の登録情報をそろえます
登録の遅れは、初回給与の控除漏れにつながります。雇用契約を結んだら、給与支払いの前に人事担当と経理担当が必要情報を照合してください。
- 会社名と登録番号、連絡先、納付を担当する担当者
- 従業員の氏名と本人確認書類の情報、入社日と給与条件
- 外国籍従業員の有効な就労パス(しゅうろうパス)の有無
- 給与の振込先となる銀行口座と、給与明細の送付先
外国籍の駐在員(ちゅうざいいん)や現地採用者は、国籍だけで対象外と判断してはいけません。2025年10月給与分から、対象となる外国人労働者にはEPF(イーピーエフ)の労使各2%の拠出(きょしゅつ)が義務です。
EPF(イーピーエフ)はi-Akaun(アイアカウン)で管理します
EPF(イーピーエフ)は、マレーシアの従業員積立基金です。雇用主(こようぬし)はi-Akaun(アイアカウン)で登録情報と毎月の拠出内容を管理します。
給与計算では、従業員負担分を給与から控除します。そのうえで会社負担分を加え、会社が納付する総額を確定させる段階です。
初回は、従業員の氏名表記や本人情報と給与台帳の表記を一致させる作業が欠かせません。表記が食い違うと、登録確認や後の照合に時間がかかります。
SOCSO(ソクソ)はASSIST Portal(アシストポータル)で申告します
SOCSO(ソクソ)は、労働災害や障害に備える社会保障制度です。SOCSO(ソクソ)の申告はASSIST Portal(アシストポータル)で進めます。
外国人労働者も、2024年7月から障害年金制度(しょうがいねんきんせいど)を含む第1分類(だいいちぶんるい)の対象です。外国人だから雇用主負担だけと処理すると、控除と申告の内容がずれます。
EPF(イーピーエフ)とSOCSO(ソクソ)は別々に登録・管理します。片方の登録完了を、もう片方の登録完了と見なさないでください。
給与月の翌月15日を社内締切より先に固定します
法定の納付期限を社内の給与締め日より後回しにすると、承認や修正の時間が残りません。給与計算と控除額の確認、申告と納付確認を翌月15日より前に終える担当分担を決めます。
実務では、給与担当が控除額を確定し、承認者が会社負担を含む納付額を確認します。最後に、納付を担当する人がEPF(イーピーエフ)とSOCSO(ソクソ)の処理結果を保存する流れです。納付漏れを見つけやすくなります。
現地パートナーに給与業務を依頼する場合も、日本本社側で入社日、給与額、就労パスの情報をいつ渡すか決めておく必要があります。販売体制も含めて現地の協業先を選ぶ際は、マレーシアの販売代理店の探し方|選び方・契約方法・注意点を解説も判断材料の一つです。
納付漏れを防ぐには対象判定と担当分担を先に固定します
納付遅延や未加入は、会社が法定拠出(ほうていきょしゅつ)の不足を抱える状態です。給与計算を外部委託しても、雇用主(こようぬし)が対象者と納付結果を確認しなければなりません。
とくに初回雇用では、過去の給与台帳や委託先の初期設定に旧制度が残りやすい点が問題です。国籍、年齢、就労パスの有効性を採用時に確定し、給与月ごとに確認できる形で残します。
旧情報のまま外国人を任意加入と扱わない
外国人従業員のEPF(イーピーエフ)は、2025年10月分給与から原則として強制拠出です。有効な就労パスを持つ外国人は、家事使用人などの例外を除き、会社と従業員がそれぞれ2%を拠出(きょしゅつ)します。
「外国人はEPFに任意加入」とした古い設定を残すと、会社負担だけでなく従業員控除(こうじょ)も不足します。採用時には国籍だけで判断せず、就労パスの有無と雇用開始月を給与担当者へ渡してください。
外国人のEPFを任意加入、SOCSO(ソクソ)を第2分類だけとして処理する設定は、2026年11月時点の現行ルールと合いません。
SOCSO(ソクソ)の第2分類と外国人の現行扱いを混同しない
SOCSO(社会保障機構:しゃかいほしょうきこう)は、60歳未満の原則的な被雇用者に第1分類を使います。第1分類では、雇用傷害制度(こようしょうがいせいど)と障害年金制度(しょうがいねんきんせいど)の双方を適用します。
外国人労働者にも、2024年7月1日から障害年金制度の適用が広がりました。外国人だから第2分類と決めつけず、採用時の年齢と雇用区分をもとに、PERKESO(ペルケソ)の現行表で分類を確認します。
LINDUNG 24 JAM(リンドゥン24ジャム)を基本料率に合算しない
LINDUNG 24 JAM(リンドゥン24ジャム)は、業務外災害補償(ぎょうむがいさいがいほしょう)に関する別枠の制度です。SOCSOの第1分類における基本料率へ、当然に足し込む項目ではありません。
給与計算表では、SOCSOの基本拠出と別枠制度の負担を別行にします。SOCSOとEIS(イーアイエス、雇用保険制度:こようほけんせいど)は月額RM6,000(約23.4万円)が算定上限です。上限額だけで負担額を決めず、該当する第三附表(だいさんふひょう)も照合します。
外部委託でも会社が確認すべき5項目を残します
委託先に給与計算と納付を任せる場合も、会社は「誰を、どの分類で、いつ納めたか」を社内で追えるようにする必要があります。委託契約の前に、少なくとも次の5項目を文書で確認してください。
- 国籍別の対象判定:マレーシア人、永住者、外国人ごとのEPFとSOCSOの加入区分を誰が確定するか。
- 公式表の更新責任:第三附表やSOCSO・EISの料率表が変わった際、誰がいつ設定を更新するか。
- 給与確定前の承認手順:会社側が従業員別の控除額と会社負担額を確認し、承認する期限を決めること。
- 納付証跡(のうふしょうせき):会社も月別計算表、納付結果、受付記録を受け取り、保管すること。
- 遅延時の連絡方法:翌月15日の期限に間に合わない見込みが出た時点で、誰へ、どの手段で連絡するか。
たとえば10月分給与なら、EPFとSOCSOの納付期限は11月15日です。委託先から「納付済み」と連絡を受けるだけではなく、対象人数、対象給与月、納付額が給与台帳と一致するかを担当者が照合します。
未納や分類誤りが見つかった場合は、放置せず対象月、対象従業員、控除額を切り分けます。そのうえで、EPF(KWSP:くんぷらん・わん・しんぱなん・ぺかるじゃ)とSOCSOの手続きに沿って訂正の要否を確認し、会社と委託先の対応記録を残してください。
まとめ
EPF(イーピーエフ)、SOCSO(ソクソ)、EIS(イーアイエス)は、同じ給与計算で扱っても目的と計算条件が異なります。2026年11月時点では、外国人従業員のEPFは労使各2%で、SOCSOは障害年金を含む第1分類が基本です。
- EPFは退職後に備える積立制度で、国籍と年齢により拠出率が変わります。
- SOCSOは労働災害や障害を保障し、EISは失業時の所得保障を担います。
- SOCSOとEISでは、月額給与RM6,000(約23.4万円)が拠出額計算の上限です。
- 給与に料率を掛けるだけで確定させず、第三附表(だいさんふひょう)で拠出額を照合します。
- EPFとSOCSOの納付期限は、対象給与月の翌月15日です。
雇用者ごとに、国籍・年齢・就労パス・月額給与・手当内訳を先に一覧化すると、対象判定の見落としと人件費の見込み違いを防げます。
一覧を作った後は、現地パートナーに対象判定、給与計算、納付責任の範囲を確認してください。制度ごとの担当者と確認期限を決めておくと、初回雇用時の納付漏れを防ぎやすくなります。
まず、採用予定者を含む雇用者ごとの情報を1枚の一覧にまとめ、紹介依頼時に共有してください。
よくある質問
- Q.外国人が帰国するとき、EPF(イーピーエフ)の積立金は引き出せますか?
- A.引き出しの可否、必要書類、申請時期は、加入者の在留資格や帰国状況で確認が必要です。帰任日が決まったら、本人のEPF(イーピーエフ)口座情報と就労パスの終了手続きを整理し、KWSP(クンプラン・ワン・シンパナン・プカルジャ)の公式案内で最新条件を確認してください。
- Q.EPF(イーピーエフ)の配当率は毎年同じですか?
- A.同じではありません。配当率は毎年の運用実績などを踏まえて決まるため、採用コストや駐在員の手取りを試算するときに固定利回りとして置くべきではありません。従業員への説明では、確定した公式発表の数値だけを使います。
- Q.LINDUNG 24 JAM(リンドゥン24ジャム)はSOCSO(ソクソ)へ必ず含めますか?
- A.含めません。LINDUNG 24 JAM(リンドゥン24ジャム)は業務外の事故などを扱う別枠の制度です。SOCSO(ソクソ)の第1分類に基づく基本拠出と同じ給与計算表へ自動的に合算せず、加入の任意性、対象者、負担者を別に確認します。
- Q.PCB(ピーシービー)とEPF(イーピーエフ)は同じ給与控除ですか?
- A.異なります。PCB(ピーシービー)は月次源泉所得税(げつじげんせんしょとくぜい)で、EPF(イーピーエフ)は退職資金の積立です。給与明細では控除項目を分け、税計算でのEPF(イーピーエフ)拠出の扱いも所得税の最新ルールに沿って確認してください。