読了目安 約17分この記事は時点の情報です。 SSTの課税対象、税率、登録基準額、免除要件は変わることがあります。
この記事の要点
マレーシアSST登録は、事業内容と課税売上高で判断します。売上税とサービス税は対象者も基準額も別です。売上見込みを含めて判定し、義務が生じた月の翌月末までにMySSTで申請してください。
- 製造業者の売上税登録は、課税対象製造品がRM500,000(約1,950万円)超で検討します。
- サービス税の基準額は、一般RM500,000(約1,950万円)、飲食・建設RM1,500,000(約5,850万円)です。
- SSTは税関局、電子インボイスは内国歳入庁が管轄します。
マレーシアで製造、輸入、または課税対象サービスの提供を始める日本企業の担当者に向けた記事です。SST(売上税・サービス税)の登録を後回しにすると、契約金額に税を含めるか、取引先へ追加請求するかで認識がずれ、入金や利益の計画にも影響します。
SST登録が必要かは、会社規模だけでは決まりません。国内製造や輸入に当たるか、提供するサービスが課税対象かを確認し、業種ごとの基準額と過去実績・今後12か月の売上見込みで判定します。
この記事を読めば、自社の登録要否を判断する順番、MySST(マイエスエスティー)申請でそろえる資料、登録後に確認すべき請求書・B2B免税・海外親会社への支払いを整理できます。
マレーシアSST登録とは、マレーシア税関局(ロイヤル・マレーシアン・カスタムズ・デパートメント)へ、売上税またはサービス税の納税事業者として申請し、登録番号を得る手続きのこと。
SST登録が必要かは、事業内容と売上見込みで判定します
SST(エスエスティー)の登録要否は、会社全体の売上だけでは決まりません。マレーシアで何を製造・輸入・提供するかを分け、その取引に対応する年間課税売上高(かぜいたいしょううりあげだか)で判定します。
SSTは、マレーシア税関局(ぜいかんきょく)が管轄する間接税です。根拠は2018年売上税法(うりあげぜいほう)と2018年サービス税法(さーびすぜいほう)で、登録申請はMySST(マイエスエスティー)で行います。
SST(エスエスティー)は売上税とサービス税の総称です
SSTは1つの登録ではありません。売上税(セールスタックス)とサービス税(サービスタックス)は、登録区分が別です。自社の取引に両方があれば、それぞれ検討します。
| 区分 | 最初に見る取引 | 強制登録(きょうせいとうろく)の主な基準 |
|---|---|---|
| 売上税 | 課税対象物品(かぜいたいしょうぶっぴん)の国内製造または輸入 | 国内で製造する事業者は、過去12か月または今後12か月の課税対象製造品(かぜいたいしょうせいぞうひん)の売上高がRM500,000(50万リンギ(約1,950万円))超 |
| サービス税 | 法令上の課税対象サービスの提供 | 業種別の年間課税売上高基準を超える場合 |
他社から仕入れた商品を加工せず、国内で卸売・小売するだけなら、通常は売上税登録の対象ではありません。一方、課税対象物品を輸入する取引は売上税側で確認します。
売上税(セールスタックス)とサービス税(サービスタックス)を先に分けます
製造業では、製品を誰が製造するかが出発点です。自社工場で製造するのか、他社製品を販売するだけかで、確認すべき登録区分が変わります。
サービス業では、契約書に書かれた役務(えきむ)の内容で判定します。専門サービスには、コンサルティング、法務、会計、ITなどがあります。年間課税売上高がRM500,000(約1,950万円)超なら、サービス税登録を検討します。
| サービスの類型 | 年間課税売上高の基準 |
|---|---|
| 専門サービス・宿泊サービスなど | RM500,000(約1,950万円)超 |
| 飲食サービス | RM1,500,000(約5,850万円)超 |
| リース・レンタル、手数料型金融サービス | RM1,000,000(約3,900万円)超 |
| 建設工事サービス | RM1,500,000(約5,850万円)超 |
たとえば、現地法人が日本本社向けにIT支援を提供し、今後12か月の課税売上見込みがRM500,000(約1,950万円)を超えるなら、サービス税登録の候補です。飲食店と同じRM500,000(約1,950万円)基準で判定しない点に注意してください。
業種別クイック判定票で確認する5項目
紹介先を探す前に、SST判定に必要な情報をそろえると、契約後の請求条件がぶれません。Awww Partnersでは、紹介相談の段階で次の5項目を確認します。
- 取引の流れ:自社製造、第三者製造、輸入、国内販売のどこを担うか。
- 顧客所在地:顧客がマレーシア国内か、海外か。
- 契約上の役務:契約書で約束するサービスの内容は何か。
- 年間見込み売上:過去12か月の実績と、今後12か月の受注見込みはいくらか。
- グループ内取引:親会社・子会社・関連会社との取引があるか。
グループ内取引や同種サービスを提供する登録事業者間の取引には、B2B免税(びーつーびーめんぜい)が関係する場合があります。ただし、免除を前提に請求を始めるのではなく、対象条件と事前登録の要否を確認してください。
基準額を超えた月は、翌月末日までにMySSTで申請します。まずは上の5項目を埋め、製造・輸入・サービス提供のどれに当たるかを社内で確定させてください。
売上税は「国内製造」または「輸入」が判断の出発点です
売上税(うりあげぜい)の登録要否は、商品を売っているかではなく、課税対象物品(かぜいたいしょうぶっぴん)を国内で製造するか、輸入するかで判断します。他社から仕入れた商品をそのまま転売するだけなら、原則として売上税登録の対象ではありません。
売上がまだRM500,000(50万リンギ(約1,950万円))に達していなくても、強制登録の対象になることがあります。今後12か月の課税対象製造品の売上予測がRM500,000(約1,950万円)を超える製造業者は、強制登録の対象です。過去12か月の実績だけでなく、受注予定や基本契約にもとづく売上見込みを確認してください。
国内で課税対象物品を製造する場合
マレーシア国内で課税対象物品を製造する事業者は、過去12か月または今後12か月の売上高で判定します。基準は、課税対象製造品の売上高がRM500,000(約1,950万円)超です。
ここでいう製造(せいぞう)は、自社工場を持つ場合に限りません。日本企業が仕様を決め、現地工場に生産を委託する形でも、契約内容と実際の取引の流れによっては、誰が製造者として扱われるかを確認する必要があります。
- 日本本社が原材料を手配し、現地法人名義で製品を販売する
- 現地法人が委託先へ加工を依頼し、完成品を自社名義で出荷する
- 委託先が原材料の調達から販売まで担い、自社は販売代理だけをする
上の3つは見た目が似ています。ただし、製造者の判断は同じではありません。製造委託(せいぞういたく)を始める前に、製造契約と発注書を確認します。製品の所有権が移る時点と出荷名義もそろえて確認します。
「現地工場に任せているから自社は製造業者ではない」と先に決めると、登録判断を誤ります。製造者の名称だけでなく、だれが製造を指図し、だれの名義で完成品を販売するかを、契約と物流資料の両方で確認してください。
物品を輸入する場合
完成品や部材を日本などからマレーシアへ入れる場合は、輸入者(ゆにゅうしゃ)がだれかを確認します。売上税は、課税対象物品を輸入する者にも関係するためです。
たとえば、日本本社が部材を発送し、現地法人が輸入名義人として通関(つうかん)する形では、現地法人が輸入者になります。反対に、現地の取引先が輸入手続きを行うなら、取引先側の扱いも確認が必要です。
- 売買契約上の輸入者と荷受人の名称
- 通関書類に記載される輸入名義
- 輸送費・関税・売上税を負担する当事者
- 部材を輸入後に加工するか、そのまま販売するか
「日本から送る」という物流の事実だけでは、登録要否を決められません。展示会(てんじかい)向けの物品を持ち込む場合も、販売する商品なのか、展示後に持ち出す備品なのかで確認すべき資料が変わります。出展準備と物流の確認は、マレーシアの展示会に出展するための費用・手続き・成功のポイントも参考になります。
卸売・小売だけでは売上税登録の対象にならない場合
他社が製造または輸入した商品を仕入れ、そのままマレーシア国内で卸売・小売するだけなら、純粋な卸売業者・小売業者は売上税登録の対象になりません。売上がRM500,000(約1,950万円)を超えたとしても、単なる国内転売であれば、製造業者向けの基準をそのまま当てはめないでください。
ただし、仕入れた商品に加工を加える場合は、卸売・小売だけとは扱えない可能性があります。セット商品として製造工程を担う場合や、輸入名義を自社にする場合も同様です。販売フローを1枚に書き出し、製造、輸入、販売のどこを自社が担うかを分けて確認すると判断しやすくなります。
売上税率は品目により5%または10%です。生活必需品などには0%または非課税となる品目もあります。税率を契約書や見積書へ書く前に、マレーシア税関局(ぜいかんきょく)の公式情報で品目分類を確認してください。
サービス税は業種ごとに基準額が異なります
サービス税(サービス・タックス)は、課税対象(かぜいたいしょう)のサービスを提供し、業種ごとの基準額(きじゅんがく)を超えた事業者が登録します。年間売上がRM500,000(50万リンギ(約1,950万円))未満でも、将来12か月の見込みが自社の基準額を超えるなら、登録が必要です。
反対に、一般的な専門サービスで年間売上がRM500,000(約1,950万円)以下なら、原則として強制登録(きょうせいとうろく)は発生しません。ただし、クレジットカード発行業務は売上基準がないため、RM500,000(約1,950万円)未満でも別途確認が必要です。
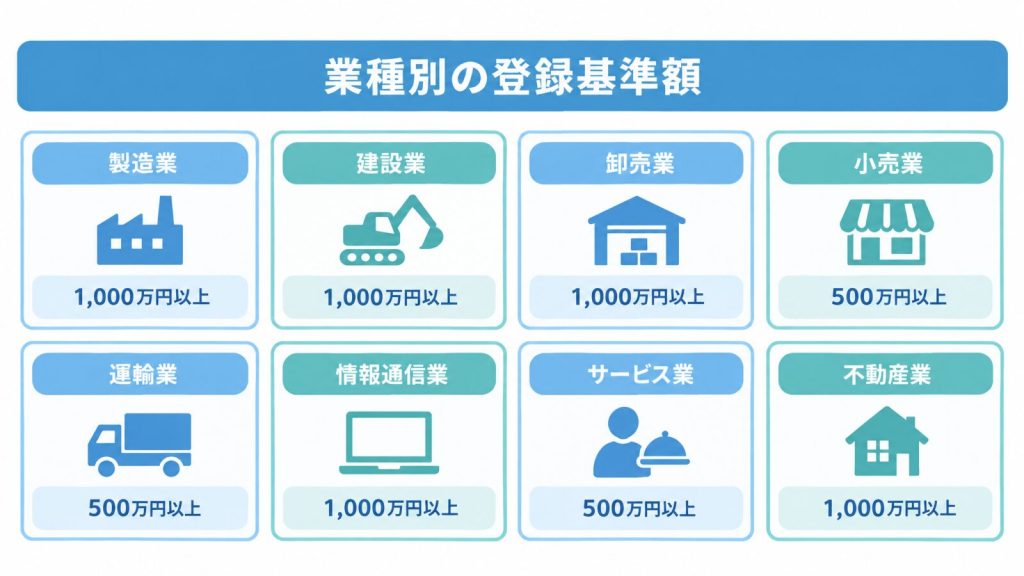
| サービス区分 | 強制登録の基準額 |
|---|---|
| コンサルティング、法務、会計、ITなど | 年間課税売上高RM500,000(約1,950万円)超 |
| 飲食、建設工事 | 年間課税売上高RM1,500,000(約5,850万円)超 |
| 資産リース・レンタル、手数料型金融 | 年間課税売上高RM1,000,000(約3,900万円)超 |
一般の専門サービスは年間RM500,000(約1,950万円)超が目安です
コンサルティングや法務、会計、ITなどの専門サービスは年間の課税売上高がRM500,000(約1,950万円)を超えると登録対象になります。マレーシア法人の設立直後で実績がなくても、受注済み契約や見積もりにより今後12か月で超過する見込みなら、売上の発生を待たずに判断してください。
たとえば、月額RM45,000(約175.5万円)のIT運用契約を12か月で受ける場合、年間ではRM540,000(約2,106万円)です。請求開始時点の売上が小さくても、契約金額から登録時期を確認する必要があります。
飲食・建設は年間RM1,500,000(約5,850万円)超が基準です
レストラン、カフェなどの飲食サービスと、建設工事サービスは、年間課税売上高RM1,500,000(約5,850万円)超が基準です。一般の専門サービスと同じRM500,000(約1,950万円)ではないため、業種名だけで登録要否を決めると判断を誤ります。
建設では、資材販売、工事、保守が1契約に含まれる場合があります。契約書と請求書で、どの対価が建設工事サービスに当たるかを分けて確認することが欠かせません。
リース・金融は年間RM1,000,000(約3,900万円)超を確認します
資産のリース・レンタルと、手数料ベースの金融サービスは、年間課税売上高RM1,000,000(約3,900万円)超が基準です。両サービスは2025年7月1日から、サービス税の課税対象に追加されました。
売上がRM500,000(約1,950万円)に届かないかではなく、自社サービスの区分と、その区分に対応する基準額で判定します。
サービス税の登録申請は、課税売上高が基準額を超えた月の翌月末日までに、MySST(マイエスエスティー)で行います。電子インボイス(イーインボイス)は税関局(ぜいかんきょく)が管轄するSSTとは別制度です。登録番号や申請先を混同しないでください。
税率8%と6%をサービス区分ごとに確認します
サービス税率は標準で8%です。ただし、飲食、電気通信、駐車場、物流などは6%が適用されます。建設工事にも6%が適用されます。リース・レンタルも、2026年1月1日から6%へ変更されています。
契約書では、提示価格が税抜きか税込みかを先に決めてください。物流を含む取引では、保管料や配送費、通関関連の手数料を分けて確認します。請求時の認識差を減らせます。倉庫契約の確認項目はマレーシア物流倉庫の選び方|地域・制度・見積もりでも整理しています。
登録時期は、過去実績と今後12か月の売上予測で決めます
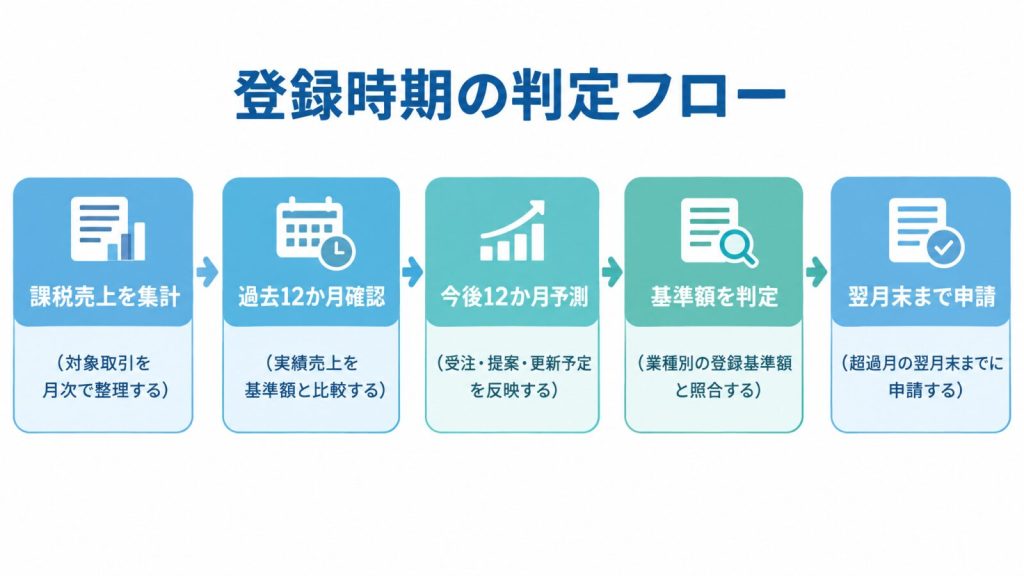
SST(エスエスティー)の登録時期は、直近の売上実績だけでは決まりません。過去12か月の課税売上高(かぜいうりあげだか)と、今後12か月の課税売上見込みを並べて確認します。
設立初年度で予測が固まらない場合も、売上が実際に基準額を超えるまで待つ必要はありません。受注済み契約を起点に毎月予測を更新し、基準額超過が見込まれた月の翌月末日までに、MySST(マイエスエスティー)で申請してください。
過去12か月の課税売上高で確認する方法
すでに営業している企業は、月ごとの売上を直近12か月分までさかのぼります。そのうえで、SSTの課税対象にあたる売上だけを集計します。
売上税(うりあげぜい)は、国内で課税対象品を製造する事業者、または輸入者が判定の対象です。単に他社から仕入れた商品を転売するだけなら、売上税の登録対象とはなりません。
| 区分 | 強制登録(きょうせいとうろく)の基準額 | 確認する売上 |
|---|---|---|
| 売上税 | RM500,000(約1,950万円)超 | 課税対象の製造品に関する売上 |
| サービス税 一般的な専門サービスなど | RM500,000(約1,950万円)超 | 課税対象サービスの売上 |
| サービス税 飲食・建設工事 | RM1,500,000(約5,850万円)超 | 課税対象サービスの売上 |
| サービス税 リース・レンタル、手数料型金融 | RM1,000,000(約3,900万円)超 | 課税対象サービスの売上 |
基準額は、会社全体の売上ではなく、該当する課税対象取引で判定します。非課税や対象外の取引を混ぜると、登録時期を早く見積もるおそれがあります。
今後12か月の契約・見積もりで確認する方法
過去実績が少ない設立初年度は、今後12か月の見込みによる判定です。見込みの根拠は、契約書や見積書などで説明できる資料に置いてください。
とくに販売代理店(はんばいだいりてん)を通じて受注する場合は、販売開始月、最低発注量、更新条件で売上見込みが変わります。代理店契約を結ぶ前には、マレーシアの販売代理店の探し方|選び方・契約方法・注意点を解説も確認し、売上予測に使う契約条件を整理しておくと安全です。
| 予測区分 | 判定表に入れる根拠 | 扱い |
|---|---|---|
| 受注済み | 締結済み契約、発注書、継続契約 | 原則として見込みに計上 |
| 提案中 | 見積書、商談記録、受注確度 | 受注済みと分けて管理 |
| 更新予定 | 契約満了日、更新条項、過去の取引実績 | 更新根拠を残して管理 |
設立初年度は、受注済み・提案中・更新予定を分けた月次予測表を作り、今後12か月の合計が基準額を超えるか毎月判定します。
基準額を超えた月の翌月末までに申請します
課税売上高が該当業種の基準額を超えた場合、登録申請の期限は超えた月の翌月末日です。申請先は、マレーシア税関局(ぜいかんきょく)が管理するMySSTです。
たとえば、一般的な専門サービスを提供し、今後12か月の課税売上見込みがある月にRM500,000(約1,950万円)を超えたなら、その月の翌月末日までに申請します。請求や入金の実績がそろうまで待つ運用は、期限管理に向きません。
電子インボイス(でんしいんぼいす)とSST登録は別の制度です。電子インボイスは内国歳入庁の管轄ですが、SST登録と申告は税関局の管轄です。登録番号や申請先を同じものとして扱わないでください。
設立初年度は月次の予測表で判定を更新します
売上予測が立たない企業には、根拠を追える月次表が必要です。毎月、翌12か月分の課税売上見込みを更新すれば、登録期限を見落としにくくなります。
判定表には、取引先名や契約期間、月別の売上見込みを記載します。取引内容や課税対象と判断した理由も記載し、根拠資料の保管先を添えます。グループ会社との取引やB2B免税(びーつーびーめんぜい)が関わる取引は、契約内容と必要な事前登録で扱いが変わるため、売上から除く前の条件確認が必要です。
売上の計上時期も、契約で定める役務提供期間や検収条件によって変わります。月次表と合わせて、同じ案件単位で関連書類を保管してください。対象は契約書、見積書、発注書、請求書です。
MySST申請は、事業内容と取引資料をそろえて進めます
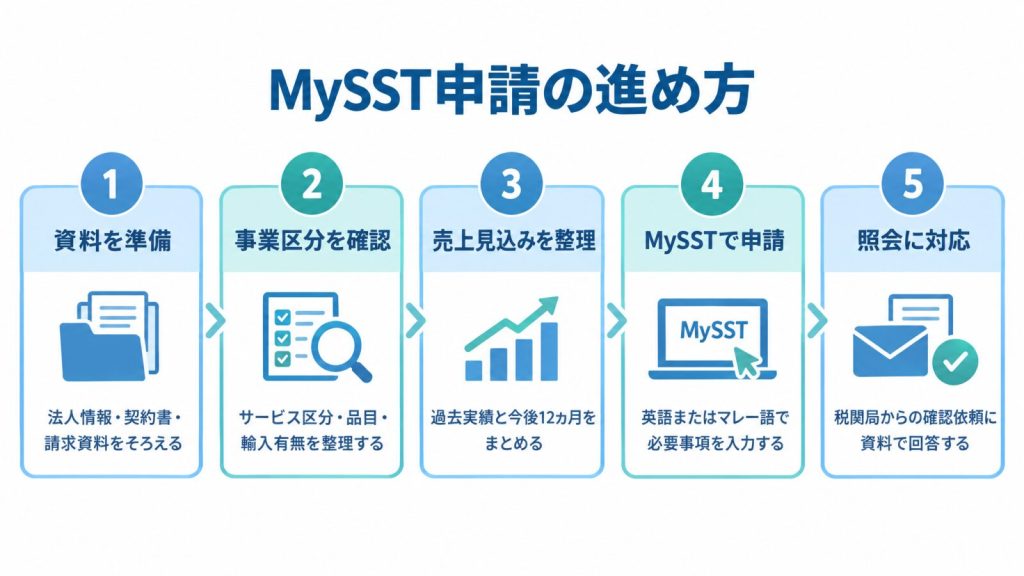
SST(エスエスティー)の登録申請は、税関局(ぜいかんきょく)が運営するMySST(マイエスエスティー)で行います。自社で申請できますが、事業区分(じぎょうくぶん)や取引形態(とりひきけいたい)が複雑なら、申請前に現地の税務専門家(ぜいむせんもんか)へ確認するほうが安全です。
政府へ払う登録申請手数料はRM0(約0円)(無料)です。ただし、会計事務所などへ依頼する代行報酬は別にかかります。
申請先はMySST(マイエスエスティー)です
申請先は、マレーシア王国税関局(JKDM、ジェーケーディーエム)が管理するMySSTです。売上税(セールスタックス)とサービス税(サービスタックス)は登録が分かれているため、自社がどちらに該当するかを申請前に整理します。
申請画面に入力する内容と、契約書・請求書の内容が食い違うと、税関局から照会を受けるおそれがあります。先に事業説明を1文で固めてから入力すると、説明のぶれを防ぐ方法です。
国内製造・輸入・サービス提供のどれに当たるかを確認し、売上税またはサービス税の申請を選びます。
登記情報、事業内容、取扱品目または提供サービス、売上見込みを確認できる資料の準備。
入力内容を提出し、税関局から追加確認があれば、契約書などの根拠資料とともに回答が必要です。
申請前にそろえる会社情報と取引情報
準備の中心は、「だれが」「何を」「だれに」「いくらで提供するか」を示す資料です。設立登記だけで済ませず、実際の取引を裏づける資料までそろえてください。
- 会社名・登録番号・所在地・担当者の連絡先
- 事業内容と、提供するサービスまたは取扱品目の説明
- 過去実績または今後12か月の課税売上高(かぜいうりあげだか)の見込み
- 顧客との取引資料(契約書・見積書・発注書・請求書など)
- 輸入がある場合は、輸入品目と取引の流れが分かる資料
たとえば、現地法人が日本の親会社へ経営支援料を請求する計画です。単に「コンサルティング」と書くだけでは足りません。契約上の役務内容、請求先、請求額、サービス提供地を説明できる状態にします。
電子インボイス(イーインボイス)のMyInvois(マイインボイス)と、SSTのMySSTは別の制度です。電子インボイスへの対応状況だけで、SST登録が済んだとは判断できません。
自社で申請できるケースと外部支援を検討するケース
課税対象の区分が明確で、英語またはマレー語で入力・照会対応ができるなら、自社申請を検討できます。一方で、複数の課税区分が混ざる取引は、登録前の判定を外部へ確認したほうが、後の請求修正を減らせます。
- 自社申請に向くケース:単一のサービス内容で、顧客・契約・売上見込みを社内で説明できる場合
- 外部確認を検討するケース:輸入・複数サービス・グループ会社間取引・B2B免税(ビー・ツー・ビーめんぜい)が関わる場合
申請代行を頼む前に、取引の流れを1枚にまとめて渡すと、登録対象の判定と見積もりの精度が上がります。
輸入販売を予定する企業は、SST登録とは別に品目ごとの許認可も確認が必要です。マレーシアの輸入ライセンスとは?必要な品目・取得方法を解説も、輸入契約を結ぶ前に確認してください。
登録完了日数と代行費用は申請前に確認します
登録完了から登録番号発行までの日数は、申請時点のMySST案内と税関局の審査状況で確認してください。必要資料の追加提出や事業内容の照会があれば、完了時期は延びます。
会計事務所へ依頼する場合も、統一された代行費用の相場を示せる根拠はありません。対象判定・資料確認・MySST入力・税関局からの照会対応・登録後の請求書確認のうち、どこまで含むかで報酬は変わります。
見積もりを受ける際は、登録申請だけの料金か、照会対応まで含む料金かを書面で確認します。政府手数料が無料でも、代行報酬まで無料になるわけではありません。
登録後は請求書、B2B免税、海外親会社への支払いを確認します
SST(エスエスティー)登録後は、税額(ぜいがく)を正しく請求し、取引ごとの免税(めんぜい)や輸入(ゆにゅう)サービス税を判定します。登録番号(とうろくばんごう)を取得しただけでは、請求と支払いの実務は整いません。
SSTと電子インボイスは管轄(かんかつ)も登録先も別です。片方への対応だけで、もう片方の義務を満たすことにはなりません。
タックスインボイス(税務請求書)に必要な確認項目
SSTを顧客へ請求する場合は、タックスインボイス(ぜいむせいきゅうしょ)と契約書の表示をそろえます。契約が税抜(ぜいぬき)価格なのか、税額を含む税込(ぜいこみ)価格なのかを、請求前に確認してください。
請求書には、少なくとも取引当事者と請求日、請求番号、役務(えきむ)または物品の内容を確認できる形で管理します。課税(かぜい)金額と適用税率、SST額、自社のSST登録番号も確認します。法定(ほうてい)の記載項目は改定される可能性があるため、発行前に税関局(ぜいかんきょく)の現行要件で照合します。
契約書に「SST込み」とあるのに、請求書で税額を別建てにすると入金差額が起きる原因です。見積書、契約書、請求書で税抜・税込の表現を統一してください。
B2B免税(ビーツービーめんぜい)は自動適用ではありません
同種の課税(かぜい)サービスを提供する登録事業者間や、グループ企業間の取引では、B2B免税が使える場合があります。ただし、取引先が登録事業者であるだけで免税になるわけではありません。
免税を適用する前に、役務内容が対象か、双方の登録状況が条件に合うか、事前登録が必要かを確認します。請求時には、免税判断の根拠となる契約書、登録情報、取引内容を案件ごとに残します。
日本親会社からの役務提供は輸入サービス税を確認します
日本親会社がマレーシア法人へ経営支援、技術支援、管理業務などを請求する場合、マレーシア法人側で輸入サービス税(ゆにゅうサービスぜい)の検討が必要です。日本側がSST登録していないことだけを理由に、マレーシア法人の対応が不要になるわけではありません。
判定では、契約当事者と役務の内容を整理します。実際の提供地と請求先も整理の対象です。親会社への送金前に確認すると、税額を見込まないまま予算を組む失敗を防げます。
- 親会社が何の業務を提供したか
- マレーシア法人が誰に、何の対価を支払うか
- 契約書と請求書の役務名が一致しているか
電子インボイスはSSTとは別の制度です
電子インボイス(イーインボイス)は、取引情報の制度です。内国歳入庁(ないこくさいにゅうちょう)が管轄します。SST登録と申告(しんこく)は、税関局が運営するMySSTで扱います。
| 確認する制度 | 管轄 | 実務上の確認点 |
|---|---|---|
| SST | 税関局 | 登録、税率、請求税額、免税条件 |
| 電子インボイス | 内国歳入庁 | 取引情報の電子提出に関する対応 |
そのため、SST登録番号と電子インボイスの管理番号を混同しないでください。請求業務では、SSTの税額計算と電子インボイスの手続きを、それぞれ別の確認表で管理します。
SST登録で起きやすい5つの失敗と防ぎ方
SST(エスエスティー)の登録漏れは、基準額だけを確認しても防げません。業種区分、今後12か月の受注見込み、実際の取引内容をそろえて確認する必要があります。
登録義務があるにもかかわらず放置した場合、本来納めるべきSST(エスエスティー)の追徴課税(ついちょうかぜい)や罰則の対象となる可能性があります。金額や処分は適用法令と個別の事実で変わるため、判明後は取引資料を整理し、税関局(ぜいかんきょく)または税務専門家へすぐ共有してください。
RM500,000(約1,950万円)だけを見て業種別基準額を見落とす/売上実績だけで判定し、受注見込みを入れない/卸売と製造、輸入者の区分を契約だけで判断する/B2B免税(じぎょうしゃかんとりひきめんぜい)を確認せず税額ゼロで請求する/登録後の申告・納付体制を決めずに開始する
最も多い誤りは、全業種の強制登録(きょうせいとうろく)基準額がRM500,000(約1,950万円)だと考えることです。サービス税(サービスぜい)は、提供するサービスによって基準額が異なります。
| サービス区分 | 強制登録の基準額 |
|---|---|
| 専門サービス、宿泊など | 年間課税売上高(かぜいうりあげだか)RM500,000(約1,950万円)超 |
| 飲食、建設工事 | 年間課税売上高RM1,500,000(約5,850万円)超 |
| リース・レンタル、手数料型金融 | 年間課税売上高RM1,000,000(約3,900万円)超 |
売上税(うりあげぜい)は、国内で課税対象品を製造する事業者、または輸入者が判断の出発点です。他社から仕入れた製品をそのまま転売する卸売・小売だけなら、売上税登録の対象とは限りません。
- 失敗1:基準額を一律に扱う
契約前に、サービス内容を業種区分へ落とし込みます。飲食、建設、リース・レンタルはRM500,000(約1,950万円)基準で判定しません。 - 失敗2:実績売上だけで判定する
過去12か月だけでなく、契約済み案件や確度の高い見積もりを含む今後12か月の売上予測を確認します。 - 失敗3:契約名だけで製造者・輸入者を決める
製造委託(せいぞういたく)では、誰が製造を担うかを実際の工程と契約書で照合します。輸入では、輸入通関(ゆにゅうつうかん)上の輸入者も確認が必要です。 - 失敗4:B2B免税を口約束で処理する
グループ内取引や登録事業者間の取引でも、免除には事前登録や条件があります。相手先の登録状況と免除要件を確認せず、税額ゼロの請求書を出してはいけません。 - 失敗5:登録完了を事業開始の終点にする
申告(しんこく)・納付(のうふ)の担当者、売上データの集め方、請求書の確認手順を開始前に決めます。
登録漏れに気づいた時点で新規契約や請求だけを止めるのではなく、基準額を超えた時期を確認します。契約書、請求書、輸入資料を時系列でそろえることが先です。事実関係が整理できれば、税関局への説明や是正対応の判断を進めやすくなります。
まとめ:SST登録は契約前に事業区分と12か月予測を固めます
問い合わせ前に整理する4項目
SST登録は、契約前に事業区分と過去・今後12か月の課税売上を確認して判断します。売上税(うりあげぜい)とサービス税(ぜい)を分けて考えることが、登録漏れを防ぐ出発点です。
- 事業内容を、国内製造・輸入・役務提供のどれに当たるか整理します。
- 登録区分を、売上税またはサービス税の対象かどうかで判定します。
- 業種別の基準額と、過去・今後12か月の課税売上見込みを照合。
- 契約相手、請求の流れ、親会社への支払い関係を1枚にまとめます。
たとえば一般的な専門サービスは、年間課税売上がRM500,000(約1,950万円)超で登録義務が生じる仕組みです。基準額を超えた月は、翌月末までにMySSTで申請します。
現地パートナーを探す段階でも、取引の形を先にそろえると初回協議が進みやすくなります。まず、事業内容・想定取引・年間売上見込み・親会社との請求関係を1枚にまとめてください。
よくある質問
- Q.マレーシアのSST登録番号は、取引先のものを確認できますか?
- A.取引先の登録状況を確認する方法や照会できる情報は、税関局のMySST公式ポータルで当時の案内を確認してください。契約前には、相手先から登録証明と請求書の記載内容を受け取り、法人名・登録番号・契約当事者が一致するか照合します。
- Q.任意登録(にんいとうろく)はできますか?
- A.任意登録の可否や条件は、売上税とサービス税、事業区分で扱いが異なります。基準額未満で登録を検討する場合は、請求先の要請だけで決めず、課税対象性、申告負担、価格条件を確認してから税関局の最新要件を確認してください。
- Q.SST登録後の申告と納付はどのくらいの頻度ですか?
- A.SSTは登録後に定期申告と納付が必要です。申告期間や期限は登録内容と税関局の現行案内で確認してください。登録申請と同時に、請求データを税区分別に集計できる経理手順を決めておくと、初回申告の漏れを防げます。
- Q.リース・レンタルのサービス税は2026年にどう変わりましたか?
- A.リース・レンタルサービスの税率は、2026年1月1日付で8%から6%へ引き下げられました。また、零細・中小企業に関する免除の年間売上高基準はRM1,500,000(約5,850万円)へ引き上げられています。適用対象は契約内容で確認が必要です。