読了目安 約12分この記事は時点の情報です。 就労パス給与基準やSSM登記システムの改定内容は変わることがあります。
この記事の要点
マレーシア法人(Sdn Bhd)は会社法上1リンギット(約39円)から設立可能ですが、就労ビザ取得には最低50万リンギット(約1,950万円)の資本金が必要です。登記、口座開設、ビザ申請の管轄ごとの要件を把握し、信頼できる現地体制を整えることが進出成功の鍵となります。
- 2026年7月より新登記システムCRSが稼働し旧MyCoIDから刷新されました。
- 外国資本が20%を超える企業は中小企業向け軽減税率の対象外で一律24%が適用されます。
マレーシア進出に向けて現地法人(Sdn Bhd)の設立を計画している、日本企業の海外事業担当者や経営者の方に向けて書きました。
会社設立の手続き自体は進んでも、資本金の設計を誤ると登記後の法人口座開設を断られたり、就労ビザの発行が止まったりして事業開始が大幅に遅れる事例が後を絶ちません。
法人設立の基本手順や費用の相場だけでなく、外資規制やビザ要件を見据えた資本金基準まで解説します。登記から口座開設までの手戻りを防ぎ、適正な予算と日程で安全に現地拠点を立ち上げる計画を立てられるようになります。
マレーシア法人(Sdn Bhd)とは、マレーシア会社法2016に基づき企業委員会(SSM)へ登記される民間株式有限責任会社(Sendirian Berhad)のことで、外国企業が現地で商業活動を展開する際に最も一般的に選択される事業形態。
マレーシア進出における会社形態の選び方とSdn Bhdの特徴
マレーシアで独立して営業活動を行い、現地で売上を立てる場合は、民間株式有限責任会社であるSdn Bhd(Sendirian Berhad)を選びます。市場調査に用途が限られる駐在員事務所や、日本本社が直接責任を負う支店に比べ、事業展開の自由度とリスク管理の面で優れているためです。
現地法人(Sdn Bhd)・支店・駐在員事務所の違い
進出形態は「現地法人(Sdn Bhd)」「支店」「駐在員事務所」の3つに分かれます。形態ごとに営業活動の可否や法的な責任範囲が大きく異なります。
| 項目 | 現地法人(Sdn Bhd) | 日本本社の支店 | 駐在員事務所 |
|---|---|---|---|
| 営業活動・売上計上 | 可能(制限なし) | 可能(業種制限あり) | 不可(市場調査のみ) |
| 法人格の独立性 | 独立した別法人 | 日本本社と同一 | 日本本社と同一 |
| 法的責任の範囲 | 出資額を限度とする有限責任 | 日本本社が全責任を負う | 日本本社が全責任を負う |
| 主な用途 | 本格的な事業展開 | 特定の大型プロジェクト等 | 進出前の市場調査・連絡業務 |
駐在員事務所は契約締結や請求書の発行が認められていません。支店は現地で負った負債や訴訟リスクがそのまま日本本社に及ぶため、外資企業による設立例は限定的です。
そのため、現地で顧客と直接取引を行う企業のほとんどが、現地法人であるSdn Bhdを選択しています。
Sdn Bhd設立の基本要件(取締役・会社秘書役・株主)
Sdn Bhdを設立するには、会社法2016に基づき株主、取締役、会社秘書役をそれぞれそろえる必要があります。
「日本人だけで設立できるか」という点について、株主は日本人や日本法人が100%保有することが可能です。ただし、取締役についてはマレーシア国内に主たる居住地を持つ「居住取締役」を最低1名選任する法定義務があります。
日本在住の役員だけでは登記を完了できません。マレーシアの滞在ビザを持たない日本人創業者が進出する場合、設立段階では現地在住の取締役を立てるか、名義上の取締役サービスを利用して登記を完了させます。その後、本人が就労ビザを取得した段階で取締役へ就任する流れが一般的です。
設立時の居住取締役を誰にするかは事前によく検討してください。名義取締役を依頼する場合は費用が発生するほか、就労ビザ取得までに予定外の時間を要すると、現地での意思決定や銀行手続きが滞る原因になります。
会社秘書役(カンパニーセクレタリー)の選任も法律で義務付けられています。会社秘書役とは、会社の法定書類の管理やマレーシア企業委員会(SSM)への年次報告を行う国家資格保有者です。
社内で専任スタッフを正社員として雇う必要はありません。現地の会計事務所や会社管理サービス会社と年間契約を結び、外部委託の形で会社秘書役に任命するのが通常の実務です。会社法2016の規定により、会社設立後30日以内の任命が必須となっています。
| 現地法人(Sdn Bhd) | 駐在員事務所 | |
|---|---|---|
| 法人格 | あり(独立した権利義務) | なし(本国の出先機関) |
| 商取引・営業 | 可能(売上計上・契約締結) | 不可(市場調査・連絡業務のみ) |
| 滞在可能期間 | 無期限(永続的な事業展開) | 原則最長5年(延長不可) |
| 就労ビザ取得 | 資本金基準を満たせば可能 | 駐在員枠のみ限定的に発給 |
マレーシア法人設立にかかる初期費用と払込資本金の実務基準
マレーシアで現地法人(Sdn Bhd)を設立する場合、行政手数料や代行費用を合わせた初期費用は日本円で約50万〜80万円が相場です。また設立後も、会社秘書役の報酬や決算監査などで年間50万〜100万円ほどの維持費用が発生します。
法律上は1リンギット(約39円)から設立できますが、日本人が現地に駐在して就労ビザを取得するには最低50万〜100万リンギット(約3,900万円)の払込資本金が実務上欠かせません。初期の予算計画でつまずかないよう、費用の内訳と資本金基準を具体的に見ていきます。
登記手数料と代行費用・年間維持費用の内訳
会社設立時に発生する公的費用は明確に決まっています。マレーシア企業委員会(SSM)へ納付する法定登記手数料は1,000リンギット(約3.9万円)です。商号予約を個別に行う場合は、申請料の50リンギット(約1,950円)が別途加算されます。
登記実務では、現地の公認資格を持つ会社秘書役(カンパニーセクレタリー)を設立後30日以内に最低1名任命することが法律で義務づけられています。そのため、会社秘書役の手配や登記申請書類の作成代行を含めた設立パックを利用するのが一般的です。
| 項目 | 発生タイミング | 費用の目安 |
|---|---|---|
| SSM法定登記手数料 | 設立時(一括) | 1,000リンギット(商号予約は別途50リンギット(約1,950円)) |
| 設立代行・登記支援費用 | 設立時(一括) | 約40万〜70万円(事業者やサポート範囲により変動) |
| 会社秘書役(維持管理費用) | 毎月または毎年 | 月額約100〜300リンギット(年額約4万〜10万円) |
| 登記住所レンタル費用 | 毎年 | 年額約3万〜8万円(自社オフィス未契約の場合) |
| 会計監査・税務申告費用 | 年1回(決算時) | 年額約30万〜80万円(取引規模・伝票数に応じて変動) |
設立後も、会社秘書役への月額報酬や年次の会計監査、税務申告などの固定コストが毎年継続してかかります。売上が立っていない準備期間であっても、これらの法定管理コストは発生し続ける点に配慮してください。
法律上の資本金(RM1(約39円))と就労ビザ(EP)取得に必要な資本金の乖離
会社法2016の規定上、Sdn Bhdの最低払込資本金は1リンギット(約39円)です。制度上はわずかな資金で法人格を取得できます。しかし、1リンギット(約39円)のまま事業を始めることは実務上ほぼ不可能です。
最初の関門は法人口座の開設審査です。多くの現地商業銀行では、資本金が極端に少ない法人の口座開設に対して慎重な姿勢をとっており、審査段階で一定額以上の払込資本金を求められます。
「1リンギット(約39円)で会社を作ればビザが取れる」という認識は危険です。外国人駐在員や代表者の就労パス(EP)を申請する場合、入国管理局傘下のESDが定める払込資本金の基準を満たさなければ申請すら受理されません。
会社登記が完了しても、資本金が不足していれば就労ビザを取得できず、日本人が現地に長期滞在して事業を統括することができなくなります。登記を進める前に、ビザ発給基準から逆算して出資額を設定する必要があります。
業種別(IT・サービス・貿易小売)に求められる資本金目安
就労パス(EP)を申請する際に求められる払込資本金は、出資比率と事業内容によって明確に分かれる基準。外資100%で会社を作る場合、サービス業やIT関連事業であっても最低50万リンギット(約1,950万円)の払込資本金が必要です。
貿易業、卸売業、小売業、飲食業などを展開する場合はさらに要件が厳しくなります。外資規制の対象となるため、WRTライセンス(外国企業に対する流通・小売事業許可)の取得が求められ、資本金要件は100万リンギット(約3,900万円)に跳ね上がります。
| 出資比率 | 対象業種 | 必要払込資本金(ESD基準) |
|---|---|---|
| 外資100% | IT・経営コンサルティング・一般サービス業 | 500,000リンギット(約1,950万円) |
| 外資100% | 卸売・小売・貿易・飲食業(WRT対象業種) | 1,000,000リンギット(約3,900万円) |
| マレーシア側が過半数出資(合弁) | 全業種共通(現地資本51%以上) | 350,000リンギット(約1,365万円) |
| マレーシア資本100% | 現地資本のみの企業 | 250,000リンギット(約975万円) |
100万リンギット(約3,900万円)の資本金を用意することが財務上の負担になる場合は、信頼できる現地企業との合弁を選択肢に入れるのも有効な手段です。合弁企業としてマレーシア側が50%以上を出資する形をとれば、資本金の要件は350,000リンギット(約1,365万円)まで抑えられます。
自社の事業計画において単独進出と現地提携のどちらが適しているかは、出資比率だけでなく事業の立ち上げスピードにも影響します。検討を始める段階では、マレーシア進出で最初に整理したい5つのことを参考に、資本金と経営体制のバランスを慎重に判断してください。
CRSによるマレーシア法人設立の流れと所要期間
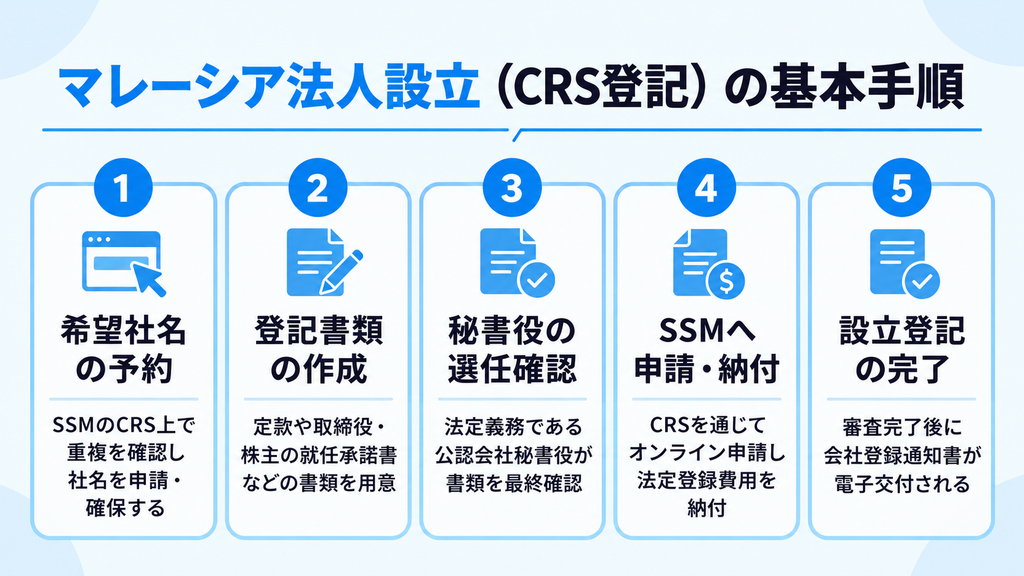
マレーシアでの会社設立は、必要書類の準備が完了していれば申請手続きの開始からおよそ1〜2週間で登記が完了します。マレーシア企業委員会(SSM)の新登記システム「CRS(Corporate Registry System)」により、オンライン上で迅速な手続きが行えます。
新田翼
Awww Partners. Ltd. CEO
商号承認申請(ネームサーチ)と改定ガイドラインの注意点
会社設立の最初のステップは、希望する会社名が使用可能か確認する商号承認申請(ネームサーチ)です。SSMのオンライン登記システム「CRS」から申請を行い、予約申請料としてRM50(約1,950円)を支払います。
2026年7月14日に施行された改定商号ガイドラインにより、会社名に個人名を含める基準が厳格化されました。申請書に記載された取締役およびその家族(関係証明が必要)以外の個人名は原則として使用できません。希望する社名が既存の商標や公的機関の名称と重複していないかも厳密に審査されます。
CRSポータルを通じた設立書類の提出と登記完了までの日程
社名予約が承認された後は、定款や取締役・株主の宣誓書類を作成し、CRSを通じて提出します。登記完了までの具体的な手順は次の3段階です。
CRSポータル上で希望する会社名を入力し、商号の審査を受けます。通常1〜2営業日で承認されます。
入力項目は、株主や取締役の情報、登録事務所の住所です。法定登記手数料としてRM1,000(約3.9万円)をオンラインで納付します。
SSMによる審査を経て、問題がなければ法人登録番号が記載された登記受領書が発行されます。これで法人が正式に成立する形です。
各工程の所要日数は下表のとおりです。事前に取締役のパスポート写しなどの公証手続きを終えていれば、申請作業自体は数日で完了します。
| 工程 | 主な作業内容 | 所要日数の目安 |
|---|---|---|
| 商号予約(ネームサーチ) | CRSでの名称審査、予約料RM50(約1,950円)の納付 | 1〜2営業日 |
| 法定書類の作成と署名 | 取締役・株主の宣誓書、定款の整備 | 3〜5営業日 |
| SSM登記審査と承認 | 法定手数料RM1,000(約3.9万円)の納付、登録通知の発行 | 3〜5営業日 |
現地に常駐せず日本から設立手続きを進める方法
日本の役員が現地へ渡航しなくても、Sdn Bhd(未公開有限責任会社)の設立は可能です。CRSでの申請はすべて電子化されているため、遠隔地から署名書類を提出できます。
ただし、これは会社法2016の規定によるものです。マレーシアに主たる居住地を持つ「居住取締役(Ordinarily Resident Director)」を最低1名選任しなければなりません。日本から誰も駐在していない段階では、現地の居住資格を満たす役員を確保する必要があります。
マレーシアの滞在資格(ビザ)を持たない外国人取締役のみでは、登記手続きを完了できません。設立完了後に就労ビザを取得するまでの間は、適格な取締役を一時的に立てる実務対応が求められます。
設立を円滑に進めるためには、資格を持つ公認の会社秘書役(カンパニーセクレタリー)を設立後30日以内に任命する義務もあります。会社秘書役の選任や現地の法的要件を満たす協力体制を作るためにも、信頼できる現地パートナーの選び方をあらかじめ確認しておくことが重要です。
外資規制と税制面で押さえるべき重要ルール
マレーシアは原則として、多くの業種で外資100%の出資による法人設立を認めています。ただし、流通業をはじめとする一部の分野では特別な許認可や資本金基準が課されるほか、税制面でも外資比率に応じた明確な制限が設けられています。
外資100%出資が認められる業種と規制業種(WRTライセンス等)
製造業やIT産業、一般的なサービス業などでは、外国資本が100%出資して会社を作ることが可能です。現地パートナーを探さずに自社単独で迅速に意思決定を行える点は、マレーシア進出の大きな利点といえます。
一方で卸売業や小売業、飲食業や貿易業といった流通分野には参入規制があります。外資が入るこれらの事業では、国内取引・消費者問題省(KPDN)が管轄するWRTライセンス(外国企業流通参入ライセンス)を取得しなければなりません。加えて金融や通信、一次産業や国内物流といった一部業種では、ブミプトラ(マレー系先住民族)資本の参画が義務づけられる場合があります。
参入する業種がどのような規制を受けるかによって、準備すべき資本金の額や必要な許認可手続きが大きく変わります。流通業をはじめとする各種規制の詳しい要件については、マレーシアでの法人設立と許認可の基本で解説。
法人税率24%の適用と外資比率による中小企業優遇税率の制限
進出を検討する企業の多くが「現地の優遇税率で法人税を安く抑えられるか」に関心を持っています。結論から述べると、外国資本の比率が20%を超える企業は中小企業の軽減税率を受けられず、適用される法人税率は一律24%。
マレーシアの標準法人税率は24%です。現地資本が中心の中小企業(SME)には利益に応じた軽減税率が用意されていますが、外国資本が20%を超える会社は資本金の額にかかわらず対象外となります。このため、日本企業が単独または過半数を出資して設立する現地法人は、初年度から利益全額に対して24%の税率で計算しなければなりません。
| 区分 | 外資比率の条件 | 適用される法人税率 |
|---|---|---|
| 中小企業(SME)優遇枠 | 外資比率20%以下(かつ資本金要件等を満たす企業) | 段階的な軽減税率(15%〜) |
| 一般的な外資系企業 | 外資比率20%超(外資100%企業を含む) | 一律24% |
過去の情報では「資本金RM250万(約9,750万円)以下の企業なら外資100%でも中小企業優遇税率が使える」と説明されている事例が見られます。しかし、現行ルールでは外資比率が20%を超えた時点で一律24%の課税となります。収支計画を立てる際は、軽減税率を見込まずに24%で試算してください。
新田翼
Awww Partners. ltd. CEO
登記完了後に直面する「口座開設」と「就労ビザ」の落とし穴
法人登記を完了しても、法人口座は自動的には開設できず、日本の社員への就労ビザ(EP)もすぐには発給されません。会社設立と、銀行口座の開設やビザ申請は管轄組織がまったく異なります。
設立手続きが終わった安心感から準備を怠ると、事業開始が数カ月単位で遅れてしまいます。登記後に直面する2大関門の実務基準を正しく把握しておきましょう。
厳格化する現地銀行口座開設の審査基準と対策
法人口座の開設は、スムーズに進まないケースが増えています。マネーロンダリング防止対策の国際的な強化に伴い、現地の商業銀行による審査が厳格化しているためです。
会社法上は資本金1リンギット(RM1(約39円))で会社を設立できます。しかし、銀行の実務審査では、事業実態や支払い能力を証明するために一定額の資本金やオフィス契約書、事業計画書の提出を求められます。ペーパーカンパニーとみなされると、口座開設を断られる事例も珍しくありません。
口座開設の面談には、取締役本人の現地渡航と対面出席を必須とする銀行がほとんどです。日本からの遠隔手続きだけでは完了しないため、渡航日程の事前調整が欠かせません。
2026年改定後の就労ビザ(EP)月額給与基準と発給要件
会社を設立しても、日本の社員へすぐに就労パス(EP)が出るわけではありません。EPの発給窓口は入国管理局傘下のESD(Expatriate Services Division)です。会社設立とは別に厳しい資本金要件と給与基準を設けています。
外資100%の企業がEPを申請する場合、最低でもRM500,000(卸売・小売・貿易業などはRM1,000,000(約3,900万円))の払込資本金が事前に必要です。さらに、2026年6月1日以降の給与基準改定により、求められる月額基本給が従来の約2倍の水準へ引き上げられました。
| ビザ区分 | 最低月額基本給(2026年改定基準) | 主な要件・特徴 |
|---|---|---|
| カテゴリーI(EP I) | RM20,000(約78万円)以上 | 最長10年の滞在が可能 |
| カテゴリーII(EP II) | RM10,000(約39万円)〜RM19,999(約78万円) | 後継者育成計画の提出が必要 |
| カテゴリーIII(EP III) | RM5,000(約19.5万円)〜RM9,999(約39万円) | 最長5年(製造業等はRM7,000(約27.3万円)以上) |
給与基準を満たせない場合、ビザ申請は却下されます。人件費予算を低めに見積もっていると、駐在員を派遣できなくなるリスクが生じます。
信頼できる現地パートナーや合弁先を確保する必要性
ビザの資本金要件や設立時の居住取締役要件を自力でクリアするのが難しい場合、現地企業との合弁やアライアンスが現実的な選択肢。
マレーシア側が50%以上出資する合弁企業であれば、ビザ申請に必要な払込資本金の基準がRM350,000(約1,365万円)まで緩和されます。設立時に法定義務となる「現地居住取締役」の選任についても、事業を共に行う信頼できる現地パートナーがいればスムーズに解決可能。
単独進出にこだわって手続きを停滞させるよりも、現地の商習慣に精通した提携先と連携するほうが、結果として口座開設や事業の立ち上げを安全に早められます。
まとめ:マレーシア法人設立を円滑に進めるための次のステップ
マレーシアでの法人設立は、単なる会社登記だけでなく、就労ビザの取得や銀行口座開設を見据えた実務設計が事業成功の分かれ道となります。
制度上の要件を満たすだけでなく、事業を立ち上げてから円滑に商取引を開始するために押さえておくべき要点は次の通りです。
- 会社法上は資本金RM1(約39円)から設立できますが、外資100%企業で就労ビザ(EP)を取得するには最低RM500,000(約1,950万円)以上の払込資本金が実務上求められます。
- 2026年7月より新登記システムCRSへ刷新されており、会社秘書役は設立後30日以内に選任し、居住取締役を確保することが法定義務として定められています。
- 外国資本が20%を超える法人は中小企業向けの軽減税率が適用されず、課されるのは一律24%の標準法人税率。
- 登記完了後の銀行口座開設審査や各種事業ライセンス取得には、現地での信用や実績が大きく影響します。
現地での事業立ち上げを滞りなく進めるため、まずは自社の業種に必要な払込資本金額とビザの取得要件を整理しましょう。そのうえで、マレーシア現地の事業環境に精通したパートナー企業への相談から始めてみてください。
よくある質問
- Q.マレーシア普通法人とラブアン法人の違いは何ですか?
- A.ラブアン法人はラブアン島に登記されるオフショア・国際金融センター向けの事業形態で、一定の条件を満たすことで低税率の適用を受けられます。一方、マレーシア本土での国内取引や店舗展開、現地顧客向けの事業を行う場合は一般的なSdn Bhd(普通法人)を設立する必要があります。
- Q.卸売・小売・飲食業に必要なWRTライセンスとはどのようなものですか?
- A.外資出資比率が50%を超える流通業(卸売、小売、フランチャイズ、飲食業など)が営業を行う際に、国内取引・生活費省(KPDN)から取得が義務付けられているライセンスです。外資100%企業の場合、最低払込資本金100万リンギット(約3,900万円)の確保や現地経済への貢献計画が審査要件となります。
- Q.設立時にマレーシアのオフィス物件を契約しておく必要がありますか?
- A.会社登記(SSM)自体は会社秘書役の事務所住所を登記上の所在地(Registered Office)として利用できるため、初期段階で個別オフィスを契約していなくても登記可能です。ただし、就労ビザ(EP)申請や法人口座開設、事業ライセンスの取得時には実体のある事業所(Business Office)の賃貸借契約書が求められます。