読了目安 約9分この記事は時点の情報です。 法改正や経済的実体要件の運用ルール、税制改正の動向は変わることがあります。
この記事の要点
ラブアン法人はラブアンIBFCの枠組みに基づき設立され、トレーディング活動で監査済み純利益の3%などの優遇税制を受けられます。ただし、経済的実体要件を満たす必要があり、移住ビザ取得を含めた総合的なコスト試算が重要です。
- 最低資本金は1米ドルであり、認可を受けたラブアン・トラスト会社を通じて手続きを行います。
- 2019年の税制改正以降は純粋な節税目的が難しくなり、マレーシアでの就労ビザ取得を伴う実体ある運用が求められます。
マレーシアでの節税や移住を見据えて、ラブアン法人(※)の設立を検討している経営者の方へ。法人税3%という魅力的な数字の一方で、厳格な経済的実体要件やビザ取得の現実を知らずに進めると、コスト倒れや税務リスクを招くおそれがあります。
この記事を読み終えたときには、ラブアン法人設立の正確な要件と費用、ビザ獲得のリアルを把握し、自社にとって本当に安全で確実な選択肢か判断できるようになります。
※ラブアン法人とは、マレーシア連邦の直轄区であるラブアン島に設立される国際ビジネス・金融センター(IBFC)の法人制度のことです。
ラブアン法人とは、マレーシアのラブアン国際ビジネス・金融センターにおいて、ラブアン会社法1990年に基づき設立される国際ビジネスのための法人組織のこと。
ラブアン法人設立の基本概要と現在の制度枠組み
ラブアン法人を設立する際は、公式な国際ビジネス特区であるラブアンIBFCの制度枠組みと、監督官庁であるラブアン金融サービス庁(Labuan FSA)のルールを正しく理解することが欠かせません。中核となる法人はラブアン会社法1990年に基づいて設立され、グローバルに事業を展開する企業や個人にとって、明確な法的基盤のもとで運営できる仕組みが整っています。
最低資本金は1米ドルから設定でき、株主および取締役は最低1名で問題ありません。マレーシア非居住者や海外法人による100%出資が認められているため、日本にいながら事業拠点を確保することが可能です。
ラブアン法人の設立手続きは、現地の認可を受けたラブアン・トラスト会社を通じて行うことが法律で義務付けられています。設立手続きにあたって、ラブアン島へ現地渡航する必要はありません。すべての書類手続きや申請は、指定されたトラスト会社を代理人としてオンラインや郵送で進められます。
ラブアン法人の設立は現地渡航不要で進められますが、法人口座の開設やビザ申請の段階で面談や現地での手続きが求められる場合があります。
近年では経済的実体要件の適用が厳格化されており、単なるペーパーカンパニーとしての維持は難しくなっています。制度の最新動向を見据えながら、実態に合わせた運用体制を整えることが重要です。
法人税率3%と経済的実体要件のリアル
ラブアン法人(Labuan Company)を設立する最大の魅力は、トレーディング活動(貿易や管理業務など)に対する法人税率3%という優遇税制ですが、近年は実体のない節税スキームへの目が厳しくなっています。単に会社を登記するだけではこの低税率を維持できず、適切な経済的実体要件(Substance Requirements)を満たすことが不可欠です。
ネット上には「法人を作れば自動的に3%になる」という古い情報が残っていますが、現在は実態のないペーパーカンパニーに対して厳しい制限がかけられています。ここでは、実際の税制の仕組みとクリアすべき条件を具体的に整理します。
トレーディング活動とノン・トレーディング活動の税制
ラブアン事業活動税法1990年(LBATA)に基づき、法人の活動内容は大きく2つに分けられます。それぞれ適用される税率や条件が異なります。
| 活動区分 | 主な内容 | 税率・課税ルール |
|---|---|---|
| トレーディング活動 | 貿易、経営管理、金融サービスなど | 監査済み純利益に対して3%(または一律2万リンギット(約78万円)の選択制) |
| ノン・トレーディング活動 | 投資持株(ホールディング)など | 課税所得は0% |
なお、条件を満たすことでマレーシアの一般所得税法(ITA:法人税率24%等)を選択することも可能です。ただし、多くの人が目指す3%の優遇を受けるためには、後述する実体要件をクリアしなければなりません。
経済的実体要件をクリアするための条件
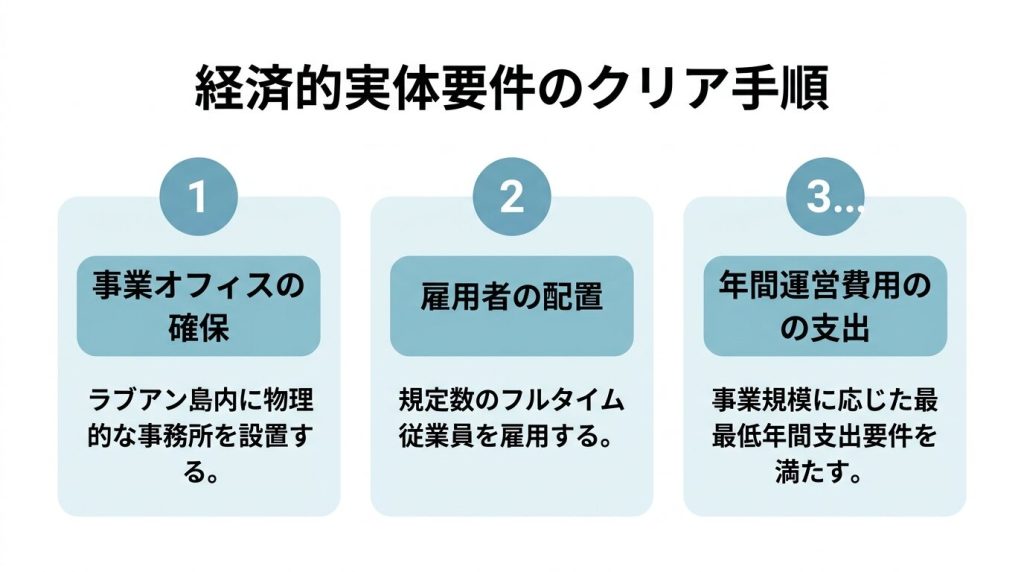
トレーディング活動で3%の低税率を適用させるには、ラブアン島内に一定の事業実体を持つことが義務付けられています。具体的な基準は以下のとおりです。
- ✓ 年間運用費用の規定:ラブアン島内での最低限の年間事業支出(現地オフィスの賃料や光熱費など)を満たしていること
- ✓ 現地スタッフの雇用:ラブアン島内に常勤のフルタイム従業員を雇用していること
- ✓ 物理的オフィスの保有:バーチャルオフィスではなく、実態のある物理的な事務所を確保していること
日本に住んだまま、現地にオフィスもスタッフも置かずにペーパーカンパニーとしてラブアン法人を維持することはできません。実体要件を満たさない場合、3%の優遇税制は適用されず、通常の高い税率が課されるか、法人の維持自体が困難になります。
経済的実体要件やビザ要件の全体像については、マレーシア法人設立の手順と費用|資本金やビザの要件を解説で詳しく整理しています。実際の移住計画やコスト試算と合わせて確認を進めてください。
マレーシア移住ビザの取得要件と家族帯同の実際
ラブアン法人を活用したマレーシア移住では、法人名義で就労ビザ(雇用パス)を取得することで現地に滞在できます。
この就労ビザは、配偶者や21歳未満の子どもといった家族帯同ビザの申請も認められているため、家族そろってマレーシアへ移住したい経営者によく選ばれています。
就労ビザ取得に必要な条件と更新審査
ラブアン法人で就労ビザを取得するためには、法人の設立だけでは足りません。事業規模に応じた最低資本金の払い込みや、現地オフィス(バーチャルオフィスを含む)の契約が前提となるでしょう。
ビザの有効期間は一般的に2年間となっており、期間満了時には法人の事業活動実績や納税状況をもとにした更新審査が行われます。
ビザの更新を確実に行うためには、ペーパーカンパニーではなく、実際に事業を行っている経済的実体を証明できる状態を維持することが欠かせません。
また、移民局の審査ルールや渡航義務の運用は不定期に変更されるケースがあります。
最新の申請フローや条件については、現地の最新情報を個別に確認しながら手続きを進めてください。
家族帯同ビザと現地の生活実態
メインの就労ビザ保持者が承認されると、配偶者や子どもを対象とした扶養家族ビザを同時に、あるいは追って申請できます。
子どもを現地のインターナショナルスクールへ通わせるための学生ビザへの切り替えも、この家族滞在の枠組みからスムーズに行うことが可能です。
ビザのキャンセルや更新手続きの遅延が発生すると、家族全員の滞在資格に影響するため、期限の数ヶ月前から余裕を持って準備を始めてください。
マレーシアでの生活基盤を整える際は、ビザ取得にかかるコストだけでなく、毎月の生活費や住居の維持費なども含めたトータルでの資金計画が重要になります。
進出の全体像や最初に行うべき事項については、マレーシア進出で最初に整理したい5つのことをあわせて確認しておきましょう。そうすれば、現地での生活や法人運営の動きがより明確になります。
一般のマレーシア法人や他国オフショア法人との違い
一般のマレーシア法人(Sdn. Bhd.)とラブアン法人の最大の違いは、適用される税率の仕組みと事業活動の自由度です。ラブアン法人は優遇税制が適用される一方で、事業内容や実態に関する制限があります。
日本企業が海外拠点を検討する際、現地の一般法人にするべきかラブアン法人にするべきかは、ビジネスモデルと目的によって明確に分かれます。
| 項目 | ラブアン法人 | 一般のマレーシア法人(Sdn. Bhd.) |
|---|---|---|
| 法人税率 | トレーディング活動は3%(または一律2万リンギット(約78万円))、投資は0% | 一律24%などの一般所得税率 |
| 国内取引の制限 | マレーシア国内企業や個人との取引には制限や追加の課税リスクがある | マレーシア国内市場での営業・BtoC取引が自由にできる |
| 設立・維持のコスト | トラスト会社を通じた管理費用が毎年一定額発生する | 通常の会計事務所費用のみで比較的シンプル |
一般のマレーシア法人(Sdn. Bhd.)との違い / 法人銀行口座開設の難易度と対策
一般のマレーシア法人はクアラルンプールなどの都市部を拠点に国内向けビジネスを展開します。これに対し、ラブアン法人は原則として域外の取引やホールディング業務を主目的にしている点が変わる特徴です。
マレーシア国内市場をターゲットにするなら一般法人を選ぶべきであり、貿易や海外投資を中心に据えるならラブアン法人が選択肢になります。
また、法人の生命線となる現地銀行口座の開設については、ラブアン法人であっても近年はマネーロンダリング対策の厳格化により、慎重に審査されている状況です。
日本人起業家がラブアン法人で口座を開設する場合、現地オフィスに事業の実態があるかがチェックされます。さらに、マネジメントを担う人物が実際に現地に滞在しているかも厳しく見られるポイントです。
ペーパーカンパニーのままでは口座が開けないケースが増えています。そのため、実務を円滑に進めるには信頼できる現地パートナーを選ぶことが重要になるでしょう。
他国のオフショア法人(香港やシンガポールなど)と比較した場合も、ラブアン法人には低税率のメリットがあります。その一方で、マレーシアでの就労ビザ取得とセットで活用できる点が大きな違いです。事業の性質に合わせて、どの管轄を選ぶべきかを慎重に見極めてください。
| 項目 | ラブアン法人 | マレーシア一般法人 |
|---|---|---|
| 法人税率 | 一律3%(優遇税制適用時) | 約24%(標準税率) |
| 外資出資比率 | 100%外資出資が可能 | 業種により制限がある場合も |
| 監査要件 | 取引内容により免除規定あり | 原則として毎年必須 |
設立にかかる費用・維持コストとよくある失敗事例
ラブアン法人を設立して維持するためには、初期の登録費用だけでなく、毎年の監査費用や現地での維持コストを正確に見積もる必要があります。
安易な節税目的で実体のない会社を放置すると、コスト倒れになるだけでなく、日本の税務署から厳しい追徴課税を受けるリスクが生じます。
設立から年間維持までのトータルコスト試算
ラブアン法人の設立手続きは、認可を受けたラブアン・トラスト会社を通じて行われることが義務付けられています。
設立時の費用には、政府手数料(ライセンス料など)やトラスト会社の代行手数料が含まれ、初年度はおよそ数千米ドルから用意するのが一般的です。
年間維持コストについても、以下の項目をあらかじめ把握しておく必要があります。
| 費用項目 | 概要・目安 |
|---|---|
| 年間ライセンス料 | 政府への更新手数料 |
| トラスト会社手数料 | 現地代理人および住所利用の費用 |
| 監査費用 | 法定監査の実施に伴う会計士への報酬 |
このように、ライセンス料や代理人費用、さらに毎年の監査費用が固定費として発生します。
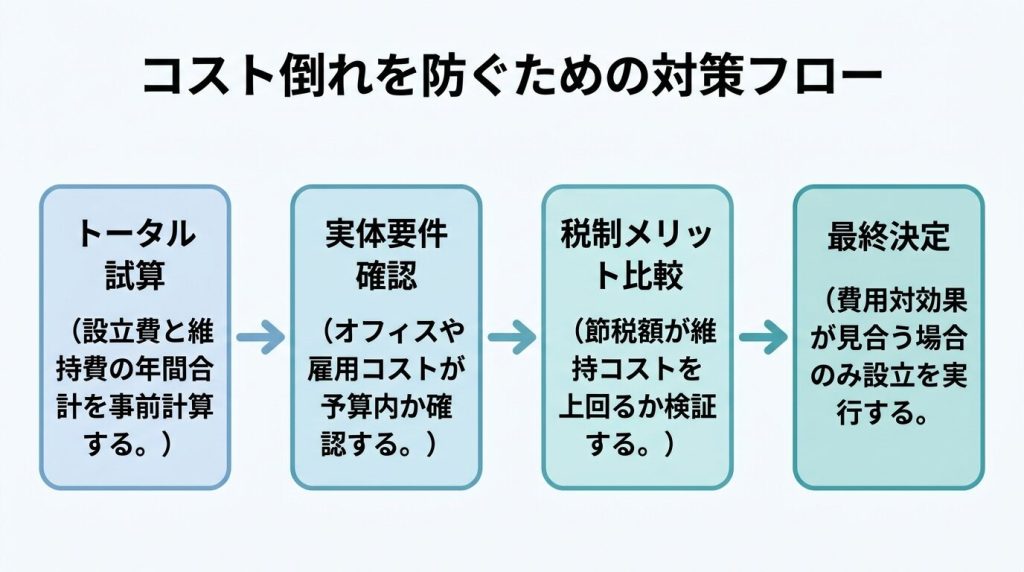
事業活動の規模が小さい場合、優遇される法人税率3%による節税メリットよりも、毎年の維持費用のほうが大きくなり、結果として赤字になるケースが少なくありません。
コスト倒れや日本の税務署から狙われる失敗事例
ラブアン法人をめぐる失敗で最も多いのは、日本に居住しながらペーパーカンパニーとして放置する事例です。この場合、タックスヘイブン対策税制(CFC税制)の適用を受けて日本の税務署から追徴課税を受けることになります。
2019年の税制改正以降は経済的実体要件が厳格化されています。そのため、現地での雇用やオフィスを持たない法人は、低税率の適用外または通常税率の対象とみなされることがあるでしょう。
「日本から一歩も出ずに、税率3%だけで節税できる」という古い前提のまま法人を設立すると、現地の実体不足を理由に日本側で所得合算を命じられます。その結果として、かえって多額の税金と弁護士・税理士費用を支払う失敗につながります。
また、現地スタッフの雇用費やオフィス賃料を含めたトータルコストを計算していなかったために、数年で資金が枯渇して廃業せざるを得なくなるケースも見られます。
マレーシアでの法人設立と許認可の基本を確認し、自社の事業規模に合った実態のある運用計画を立てることが重要です。
単なる表面上の税率の低さにとらわれず、トータルでの年間コストとコンプライアンス維持の難易度を冷静に比較してください。
まとめ:ラブアン法人設立で実現する確実な事業展開
ラブアン法人設立を成功させるためには、形だけの節税ではなく、実体を伴った事業運営と移住計画を両立させることが不可欠です。
2019年の税制改正以降、ペーパーカンパニーによる機械的な優遇税制の適用は難しくなりました。現地オフィスの確保や雇用、適切なコンプライアンスの遵守が求められます。
- トレーディング活動における監査済み純利益の3%課税を適用させるには、経済的実体要件を満たす必要があります。
- 最低資本金1米ドルや取締役1名から設立できる一方で、維持コストや監査費用の継続的な見積もりが欠かせません。
- マレーシアでの就労ビザ(雇用パス)取得を目的とする場合、家族帯同の要件や現地移民局の最新ルールを確認します。
- 一般のマレーシア法人とは異なるラブアン事業活動税法(LBATA)に基づいた税制上の選択肢をおさえてください。
まずは、現在の事業規模と移住の目的に対して、どれだけのコストと経済的実体が必要になるかを試算することから始めてください。
よくある質問
- Q.ラブアン法人の設立にはどのくらいの期間がかかりますか?
- A.必要書類が揃い、認可を受けたラブアン・トラスト会社を通じて申請を行ってから、通常数週間から1ヶ月程度で設立が完了します。ただし、ビザ発給や銀行口座開設を含めると数ヶ月の余裕を見る必要があります。
- Q.マレーシア国外での取引が中心でもラブアン法人は利用できますか?
- A.利用可能です。ラブアン法人は国際的なビジネスや投資活動を主目的としており、マレーシア国外の顧客や企業との取引において優遇税制が適用される仕組みになっています。
- Q.法人を閉鎖・清算する際の手続きは複雑ですか?
- A.適正な監査や債務整理を終えた上で、ラブアン金融サービス庁への正式な清算手続きが必要です。専門家のサポートを受けながら段階的に進めるのが確実です。