読了目安 約11分この記事は時点の情報です。 マレーシア国家予算案に基づく税制改正と優遇税率は変わることがあります。
この記事の要点
マレーシアの標準法人税率は24%です。外資比率20%を超える日系法人は中小企業軽減税率の対象外となり初年度から24%が課されます。見込申告の実績乖離ペナルティや電子インボイス対応など実務ルールを押さえた収支計画が不可欠です。
- 予定納税額が確定税額より30%超下回ると超過分に10%の追徴金が生じます。
- 現地法人から日本親会社への配当送金にかかる源泉徴収税率は0%です。
マレーシアへの事業進出(じぎょうしんしゅつ)を検討(けんとう)している日系企業(にっけいきぎょう)も多いでしょう。本記事は現地での法人税(ほうじんぜい)を踏まえた収支計画(しゅうしけいかく)を立てたい経営者や財務担当者(ざいむたんとうしゃ)に向けた内容です。単に税率を知るだけでは十分ではありません。外資20%の壁による優遇(ゆうぐう)の不適用や、見込申告(みこみしんこく)のズレに伴う追徴課税(ついちょうかぜい)を未然に防ぎたいと考えているはずです。
この記事を読み終えれば、見込申告(CP204)の手順や2026年の最新規制に対応できます。日本親会社への送金まで見据えた手残りの残る事業計画(じぎょうけいかく)を作成できるようになるでしょう。
マレーシア法人税とは、マレーシア国内で事業を営む法人の所得に対して内国歳入庁が課す直接税であり、標準税率24%を基本に外資比率や優遇制度の適用有無によって実質負担額が決まる税制のこと
マレーシアの法人税率と日系企業が直面する外資20%の壁
マレーシアの標準法人税率は一律24%(パーセント)です。ただし、日本企業が現地法人を設立する場合、外国法人の出資比率が20%を超えると中小企業向けの軽減税率は使えず、初年度から24%の標準税率が適用されます。
標準税率24%と中小企業向け軽減税率の適用要件
マレーシアにおける法人の基本税率は24%です。マレーシア内国歳入庁(LHDN:エルエイチディーエヌ)は、要件を満たす適格中小企業(SME)に対して段階的な軽減税率を設けています。
軽減税率が適用される場合、課税所得15万リンギット(約585万円)(RM)までは15%、15万RM(約585万円)超から60万RM(約2,340万円)までは17%に抑えられます。60万RM(約2,340万円)を超える部分に対してのみ、標準税率の24%がかかる仕組みです。
- 中小企業(SME)軽減税率の適用要件
- 1. 払込資本金が250万RM(約9,750万円)以下であること
- 2. 年間総収入が5,000万RM(約19.5億円)以下であること
- 3. 外国法人または非マレーシア人の直接・間接の出資比率が20%以下であること
外資比率20%超の日系子会社が標準税率24%となる理由
日本の中小企業が進出する際、特に注意すべき点があります。それが「外資比率20%以下」という条件です。日本親会社が100%出資する子会社や、過半数を出資する現地法人は、この条件を満たせません。
設立初年度で利益が少なくても、外資比率が20%を超える日系企業は一律で標準税率24%が適用されます。「中小企業だから15%で計算できる」と考えて収支計画を立てると、大きな誤差が生じます。
2024賦課年度(課税年度)以降、外資比率が20%を超える法人は税法上の中小企業定義から完全に除外されました。初年度の予定納税免除といった特例も対象外となるため、資金繰り計画は税率24%を前提に作成してください。
日本との実効税率比較および現地法人と外国会社支店の税務差異
マレーシアの標準税率24%は、日本の法人実効税率(約30%)と比較すると低い水準です。さらに、マレーシアにはシングル・ティア配当制度があります。法人段階で課税された後の利益を日本親会社へ配当する際、マレーシア側での源泉徴収税は0%(非課税)となります。
進出時の進出形態としては、現地法人(Sdn Bhd:エスディーエヌ・ビーエイチディー)と外国会社支店(Branch:ブランチ)の2択が一般的です。どちらを選んでも適用税率は原則24%ですが、実務上の違いが存在します。
| 比較項目 | 現地法人(Sdn Bhd) | 外国会社支店(Branch) |
|---|---|---|
| 適用税率 | 24%(外資20%超の場合) | 24%(一律・非居住法人) |
| 中小企業特例 | 条件次第で対象(外資20%以下) | 一切適用なし |
| 日本への送金課税 | 配当源泉税 0% | 支店利益送金税 0% |
| 法的責任の範囲 | 現地法人の資産範囲内に限定 | 日本本社へ直接及ぶ |
支店形態であっても利益送金時の追加課税はありません。ただし、支店は税法上の非居住法人とみなされるため、将来的に外資比率を下げる場合でも中小企業の優遇措置を受ける権利が得られません。事業上のリスク遮断や柔軟な税務対応を考慮し、多くの日系企業が現地法人の立ち上げを選択しています。
| 項目 | 現地法人 | マレーシア支店 |
|---|---|---|
| 適用税率 | 原則24% | 一律24% |
| 軽減税率 | 外資20%超は対象外 | 適用対象外 |
| 利益送金課税 | 配当源泉税0% | 支店利益送金0% |
| 優遇税制 | NIF等の各種優遇あり | 適用対象が限定的 |
見込申告(CP204)と確定申告の実務スケジュールおよび罰則ルール
マレーシアの法人税実務では、事業年度が始まる前にあらかじめ税額を見積もって申告し、毎月分割で納付する見込申告(CP204)の制度が採用されています。確定した実績税額が事前のみ込み額を30%超上回ると、差額に対して10%の加算税ペナルティが科されるため、期中の修正作業と正確な収支予測が欠かせません。
事業年度開始前からの予定納税(CP204)と毎月の分割納付フロー
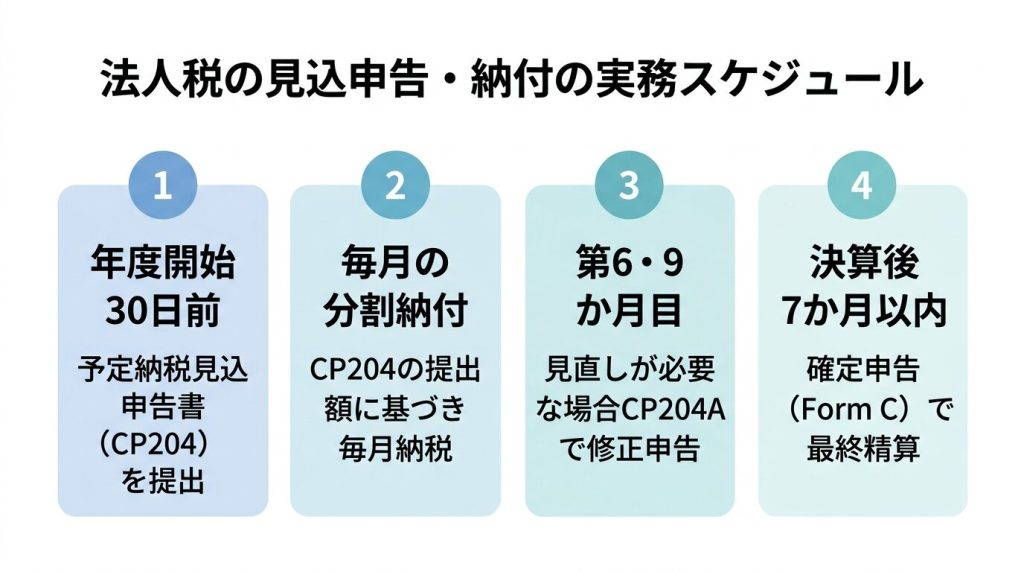
既存の現地法人は、各事業年度が始まる30日前までにCP204(予定納税見込申告書)を提出しなければなりません。提出先はLHDN(内国歳入庁〈ないこくさいにゅうちょう〉)です。申告した見積税額は12等分され、毎月期日までに分割納付する仕組みです。
新設法人の場合、算定期間が6か月以上であれば事業開始日から3か月以内に初年度のCP204を提出します。ここで注意すべきなのが外資比率の壁です。現地の純粋な中小企業には「設立後2賦課年度の提出・納付免除」という特例があります。しかし、外資比率が20%を超える日系企業は中小企業の定義から外れるため、初年度から提出と納付の義務が生じます。
翌期の一年間で発生する法人税額を見積もり、LHDNへCP204を提出。
見積税額の12分の一にあたる金額を、指定期日までに毎月分割納付します。
売上実績に合わせて見積額を見直し、必要に応じて修正申告(CP204A)を実施。
あらかじめ決算期の設定や資本構成を整理しておく必要があるでしょう。あわせてマレーシア法人設立の手順と費用も確認しながら、提出義務の発生タイミングを考慮した資金計画を立ててください。
実績税額が30%超乖離した際の10%加算税ペナルティとCP204A修正実務
見込申告で排定した金額と実際の決算数字が大きくズレた場合、ペナルティが発生します。確定申告時の実績税額が、CP204で見積もった税額を30%を超えて上回算されたケースが対象です。
追徴ペナルティ(加算税)の金額は、実績税額の30%を超えた超過部分に対して10%が課されます。具体的な計算式は以下のとおりです。
加算税額 = [ (実績確定税額 − 見積税額) − (実績確定税額 × 30%) ] × 10%
たとえば実績税額が100万リンギット(約3,900万円)で、当初の見積額を50万リンギット(約1,950万円)と低く申告していたとします。この場合、30%相当(30万リンギット(約1,170万円))を超算した20万リンギット(約780万円)に対して10%、つまり2万リンギット(約78万円)のペナルティが追加で課されます。
売上が急増したにもかかわらずCP204の見積額を据え置くと、確定申告時に思わぬ追徴課税を受けます。事業年度の第6か月目と第9か月目に用意されている修正機会(CP204Aの提出)を活用し、最新の業績予測に合わせて見積税額を必ず上方修正してください。
事業年度終了後7か月以内の確定申告(Form C)と10年間の繰越欠損金
法人税の年間の最終手続きは、事業年度終了後から7か月以内に行う確定申告(Form C)と差額の精算です。すでに毎月前納したCP204の合計額と実際の税額を照合し、不足分があれば申告期限までに納付します。前払い分が多すぎた場合は還付申請の手続きへ進みます。
| 区分 | 期限・ルール | 主な内容・注意点 |
|---|---|---|
| 見込申告(CP204) | 期首の30日前まで | 外資20%超の法人は初年度から提出義務あり |
| 修正申告(CP204A) | 第6・第9か月目 | 30%以上の過少申告ペナルティを防ぐための見直し |
| 確定申告(Form C) | 期末から7か月以内 | 最終税額の確定と残金の納付(または還付請求) |
| 繰越欠損金の控除 | 最長10年間 | 事業所得とのみ相殺可能(50%超の株主変動で制限) |
事業の立ち上げ期などで赤字(欠損金)が発生した場合、その赤字は最長10年間にわたって繰り越すことができます。翌期以降に生じた事業所得と相殺して税負担を抑えることが可能です。ただし、50%を超える大幅な株主変更があった場合は繰越控除が制限される規定があるため、資本動向には注意を払う必要があります。
法人税以外に知るべき関連税務と2026年最新規制
マレーシアで事業を行う際は、法人税(標準税率24%)だけでなく、サービス税(SST)や非上場株式キャピタルゲイン税(CGT)の負担を考慮する必要があります。さらに2026年現在は、電子インボイス(e-Invoice)制度への対応が法人税の損金算入(経費処理)に直結します。そのため、最新の免除要件を正確に把握しておかなければなりません。
サービス税(SST)8%・6%の課税区分と法人税上の損金算入処理
マレーシアの売上税・サービス税(SST)のうち、サービス税の標準税率は8%です。ただし、飲食・通信・物流・建設工事などの一部サービスには6%の税率が適用されます。
サービス税は単段階税であり、日本の消費税のような仕入税額控除の仕組みはありません。事業者が支払ったサービス税は、法人税の計算上全額を損金(経費)として落とせます。また、固定資産の購入時に支払ったサービス税は取得原価に含め、キャピタル・アロワンス(税務上の減価償却)の対象として処理します。
| 税金区分 | 適用税率 | 法人税上の取扱い |
|---|---|---|
| サービス税(専門的サービス等) | 8% | 全額損金算入(経費化) |
| サービス税(飲食・通信・物流等) | 6% | 全額損金算入(経費化) |
| 固定資産購入時のSST | 該当品目の税率 | 取得原価に算入し減価償却 |
非上場株式の譲渡益に課されるキャピタルゲイン税(CGT)10%の仕組み
マレーシアでは2024年3月1日より、非上場株式の譲渡益に対して法人キャピタルゲイン税(CGT)を導入。税率は原則として譲渡利益の10%です。
制度の施行前(2024年2月29日以前)に取得した株式を売却する場合は、「純利益の10%」または「売却総額の2%」のどちらか有利な計算方法を選択できます。将来の事業再編や子会社株式の譲渡を検討する際は、譲渡益に対する税負担を事前に収支計画へ組み込む必要があります。
電子インボイス(e-Invoice)の売上高300万リンギ(約1.2億円)免除基準と関連会社判定
マレーシア内国歳入庁(LHDN)が推進する電子インボイス(e-Invoice)は、2026年時点においてすべての事業者に適用範囲が拡大しています。最新のガイドライン(2026年9月発効v4.8)では、年間売上高300万リンギ(約1.2億円)未満の事業者は電子インボイスの発行義務が免除と定められました。
しかし、日系企業の現地法人は売上規模だけで判断してはいけません。グループ会社の構成によって免除対象から外れる規定が存在するためです。
マレーシア現地法人の年間売上高が300万リンギ(約1.2億円)未満であっても、免除対象外となるケースが存在します。年間売上高300万リンギ(約1.2億円)以上の法人株主、持株会社、関連会社が存在する場合は電子インボイスの免除対象外です。日本親会社の事業規模が当てはまる場合、進出初年度から電子インボイスへの対応が必須です。
電子インボイス対応は、単なる発注・請求事務にとどまらず、法人税の確定申告に直接影響します。LHDNの規定に沿った電子インボイスが発行されていない支出は、法人税の計算において経費(損金)として認められないリスクが生じます。
損金算入を否認されると、実際の利益以上に課税所得が膨らみ、24%の法人税が余分に課される事態になりかねません。マレーシアでの会社設立や体制構築にあたっては、税務運用も含めた事前準備を整えておくことが重要です。具体的な準備の手順については、マレーシア進出で最初に整理したい5つのことを参考にしてください。
日本親会社への送金課税と税制優遇を活用した実効税率の最適化
マレーシア現地法人から日本親会社へ利益を還元する際、配当(はいとう)に対する源泉徴収税(げんせんちょうしゅうぜい)は0%です。税制優遇の活用や日本のタックスヘイブン対策税制(合算課税)への影響を考慮して、総合的な税務設計を行う必要があります。
日本親会社への配当・利息・ロイヤルティ・技術支援料送金にかかる源泉徴収税率
現地法人から日本の親会社へ資金を送金する場合、支払い項目によってマレーシア側での源泉徴収税率が異なります。配当金に関しては、シングル・ティア配当制度が適用されるため、マレーシアでの源泉税は発生しません。
| 支払い項目 | 源泉徴収税率 | 適用条件・注意事項 |
|---|---|---|
| 配当(はいとう) | 0% | シングル・ティア制度により非課税。法人株主は課税対象外。 |
| 借入金利息(りそく) | 10% | 日馬租税条約(そぜいじょうやく)の制限税率を適用。損金算入はEBITDAの20%が上限。 |
| ロイヤルティ | 10% | 技術や商標の使用料。日馬租税条約に基づく制限税率。 |
| 技術支援料(役務対価) | 0%または10% | 日本等マレーシア国外で完全に遂行した業務は0%(免税令適用)。マレーシア国内遂行分は10%。 |
利息やロイヤルティ、技術支援料(マネジメントフィー)を現地法人の損金(そんきん:税務上の経費)に算入するには条件があります。適正な移転価格(いてんかかく:独立企業間価格)の設定や、支払発生から1か月以内の源泉税納付を満たさなければなりません。納付を怠ると全額が損金不算入となり、10%の加算税が課されます。
新投資優遇フレームワーク(NIF)の特別税率(STR)と投資税額控除(ITA)
マレーシアで税制優遇を受けるには、事業内容や投資規模に応じて政府の指定する条件を満たす必要があります。製造業向けには2026年3月より新投資優遇フレームワーク(NIF:New Investment Incentive Framework)が導入。
NIFでは、従来の全額所得免税方式から転換され、2つの選択肢からいずれか1つを選ぶ仕組みに変更されました。一度選択した制度を変更したり、併用したりすることはできません。
- 特別税率(STR:Special Tax Rate)
- 条件に応じて0%〜10%等の軽減税率を最長15年間適用できます。
- 投資税額控除(ITA:Investment Tax Allowance)
- 適格な設備投資額(資本支出)の最大100%を税額控除枠として付与します。最長15年間にわたり所得と相殺が可能です。
優遇措置の適用には、マレーシア投資開発庁(MIDA)による評価が必要です。「国家投資目標(NIA)スコアカード」に基づき、高付加価値な雇用の創出やESG実践など6つの指標で審査され、格付けに応じた優遇が与えられます。
国外源泉所得(FSIE)免税要件と日本のタックスヘイブン対策税制への影響
マレーシアの現地法人が第三国から得る国外源泉所得(こくがいげんせんしょとく:FSIE)を免税にするには、一定の要件を満たす必要があります。相手国で15%以上の課税を受けていることを示す「参加免除要件」や、マレーシア国内に実体を持つ「経済的実体要件(ESR)」の充足が不可欠です。
また、マレーシアでの節税対策を進める際は、日本のタックスヘイブン対策税制(外国子会社合算課税)のリスクに注意してください。日本親会社との合算課税を回避できるかが実質的な手残り額を左右します。
マレーシアの標準税率(24%)で納税する実体会社であれば、日本の合算課税(トリガー税率20%未満)の対象外です。しかし、NIFなどの税制優遇によってマレーシアでの実効税率(じっこうぜいりつ)が20%未満に低下すると、日本親会社で差額が課税されるリスクが生じます。
配当送金自体の非課税メリットを活かしつつ、現地での税制優遇と日本本社の課税リスクをバランスよく設計する必要があります。現地での実体要件を満たす体制構築やパートナー選びについては、信頼できる現地パートナーの選び方を参考にしながら検討を進めてください。
まとめ:マレーシア進出の税務リスクを避けて事業計画を成功させる手順
マレーシアの法人税率は標準24%であり、外資比率が20%を超える日系企業は初年度から中小企業向けの軽減税率を使えません。見込申告の追徴リスクや外資規制を正しく理解し、現実的な数値に基づいた収支計画を作成することが事業成功の鍵となります。
- 外国法人の出資比率が20%を超える現地法人は、規模にかかわらず一律24%の標準税率が適用されます。
- 予定納税見込申告(CP204)の乖離が30%を超えると、超過部分に課される10%のペナルティ。
- 現地法人から日本親会社への配当送金は非課税ですが、利息やロイヤルティの支払いには10%の源泉税がかかります。
- 2026年時点の最新税制では、年間売上高300万RM(約1.2億円)未満の事業者は電子インボイスの完全免除対象。
進出初期の税務トラブルを防ぐには、税率の数字だけでなく事業設立の手続きや許認可の要件も合わせて把握しておく必要があります。確実な事業計画を立てるために、まずはマレーシアでの法人設立と許認可の基本を確認し、自社に最適な進出形態の整理から始めましょう。
よくある質問
- Q.マレーシアで設立初年度が赤字の場合でも予定納税(CP204)の申告は必要ですか?
- A.外資比率が20%を超える法人は新設企業向けの免除特例が適用されないため、事業開始日から3か月以内に初年度の見積税額(0リンギ(約0円)の申告を含む)をCP204で提出する必要があります。
- Q.グローバル・ミニマム課税(最低実効税率15%)は進出するすべての企業に関係しますか?
- A.連結総収入が7億5,000万ユーロ以上の多国籍企業グループにのみ適用されます。この基準に達しない中堅・中小企業の日系現地法人には直接の適用はありません。
- Q.マレーシア現地法人から日本親会社への配当は日本の法人税計算で控除されますか?
- A.マレーシア側での源泉税は0%ですが、日本親会社側では外国子会社配当益金不算入制度の適用要件(株式保有割合25%以上かつ6か月以上保有など)を満たせば、受取配当の95%が益金不算入となります。