読了目安 約16分この記事は時点の情報です。 2026年度税制改正および優遇措置の適用期限は変わることがあります。
この記事の要点
マレーシアの法人税率は標準24%ですが優遇税制により節税が可能です。ただし日系企業が単独出資する場合、外資20%超規制でSME軽減税率が使えない点や、ラブアン法人の実体要件・日本のCFCルールに注意が必要です。
- 外資比率20%超の日系現地法人はSME軽減税率(15〜17%)の対象外となる。
- 日本への利益還元はシングルティア配当制度によりマレーシア側で非課税となる。
マレーシア進出を検討中で、法人税の節税策やラブアン法人の活用を模索している経営者や財務責任者の方へ向けた記事です。節税効果だけに目を奪われると危険です。現地での実体維持コストや日本のタックスヘイブン対策税制により、思わぬ赤字や追徴課税(ついちょうかぜい)のリスクを抱え込みかねません。
税務リスクを回避しつつ合法的に手元資金を最大化するには、2026年時点の最新ルールに沿った事前試算が不可欠です。この記事を読めば、軽減税率や優遇税制の落とし穴を踏まえた損益分岐点(そんえきぶんきてん)を理解し、自社に最適な進出・節税計画を具体化できるようになります。
マレーシアの法人税とは、マレーシア内国歳入庁(LHDN)が管轄し、原則24%の標準税率に基づき現地法人や事業活動から生じた所得に対して課される直課税のことである。
マレーシアの基本法人税率と日系企業が直面する軽減税率の罠
マレーシアの標準法人税率は24%です。日本人が100%出資して設立した現地法人は、資本金がどれほど少なくても中小企業向けの軽減税率(15%〜17%)を使えません。初年度から標準税率の24%が課税されます。
標準法人税率24%と中小企業(SME)向け軽減税率の基本構造
マレーシア内国歳入庁(LHDN:エルエイチディーエヌ)が定める標準法人税率は、一律24%です。日本の法人税率(国税と地方税を合わせた実効税率約30%)と比べると、基本の税率だけでも税負担をおさえられます。
現地で一定の条件を満たす中小企業(SME:エスエムイー)に対しては、利益の金額に応じて税率が低くなる段階的な軽減税率制度が用意されています。具体的な所得区分ごとの税率は以下のとおりです。
| 所得階層(リンギット) | 軽減税率(2026年時点) |
|---|---|
| 最初の15万リンギット(RM 150,000(約585万円))以下 | 15% |
| 15万1〜60万リンギット(RM 150,001(約585万円)〜600,000) | 17% |
| 60万リンギット(RM 600,000(約2,340万円))を超える部分 | 24% |
年間利益が60万リンギット(約2,340万円)以下に収まる事業であれば、実効税率を大きく下げられます。しかし、この軽減税率をすべての企業が使えるわけではありません。
外資資本比率20%超で適用外!日系100%子会社が陥る「軽減税率の罠」
日本企業や日本人が出資して設立する現地法人の多くは、この中小企業向け軽減税率を適用できません。2024賦課(ふか)年度以降の法改正により、外国法人や非マレーシア人の資本保有比率が20%を超える企業は、軽減税率の対象から除外されたためです。
以前は「払込資本金250万リンギット(約9,750万円)以下かつ年間売上高5,000万リンギット(約19.5億円)以下」という条件を満たせば、日系100%子会社でも15%〜17%の税率が使えました。古いインターネット情報や過去の解説を真に受けていると、事業計画に大きなズレが生じます。
日本の親会社が100%出資する現地法人や、日本人が80%以上の株式を持つ会社は、資本金がどれだけ少なくても中小企業扱いになりません。初年度から一律24%の標準税率で収支シミュレーションを行う必要があります。
マレーシア進出時に税負担をおさえる際、使えない中小企業税率をあてにはできません。現地での実体運用や特定の事業投資に応じた別の優遇税制を活用する計画が欠かせません。
| 項目 | 標準税率(外資20%超) | SME軽減税率(条件適合) |
|---|---|---|
| 適用資本条件 | 外資比率20%超の企業 | 外資比率20%以下のSME |
| 法人税率 | 一律 24% | 15%〜24%(所得に応じた段階税率) |
| 日系企業の扱い | 2024年以降原則適用 | 外資規制により適用対象外 |
あわせて読みたい
ラブアン法人を活用した節税策と2026年の実体要件ルール
ラブアン法人で税制優遇を受けるには、現地での「経済的実体要件」を必ず満たさなければなりません。実体要件を満たせば、トレーディング活動で3%、ノントレーディング活動(資産保有)で0%の税率が適用されます。要件を満たせない場合は、マレーシアの標準税率である24%が課されます。
ラブアン事業活動税法(LBATA)による優遇税率の仕組み
ラブアン特別区での課税は、「ラブアン事業活動税法(LBATA)」に基づく規定です。事業活動の種類によって適用される税率が分かれています。
| 事業活動の区分 | 優遇税率(実体要件の充足が前提) |
|---|---|
| トレーディング活動(貿易・IT・各種サービス) | 監査済純利益に対して3% |
| ノントレーディング活動(自社保有の株式や不動産の管理) | 0%(非課税) |
かつて存在した「年間20,000リンギット(約78万円)の定額納税を選択できる制度」はすでに全廃済みです。現在はすべてのラブアン法人が、決算の会計監査を受けた上で純利益に基づいて申告しなければなりません。
現地フルタイム雇用と維持費が必須!厳格化された経済的実体要件
「会社を置くだけで税金が3%になる」という話は完全な過去のものです。ペーパーカンパニーを活用した節税は認められていません。
税制優遇を受けるには、業種ごとに規定された以下の条件をラブアン現地で達成する必要があります。
- 現地フルタイム従業員の雇用:ラブアン現地で指定人数(業種により1名以上)のスタッフを常勤で雇うこと
- 現地での年間運営費用の支出:業種ごとに定められた最低金額(年間数万リンギット以上)をラブアン内で消費すること
- 実体オフィスの設置:私書箱ではなく、現地に物理的な事務所を確保すること
もし条件を1つでも満たせなかったとします。その場合、優遇税率は適用されません。標準法人税率と同じ24%が適用される仕組みです。本土の通常法人にかかる税制についてはマレーシア法人税の基本と外資20%の壁で詳しく解説しています。
オフィスの家賃や現地スタッフの給料、年間の会計監査費といった実体維持費用がかかります。利益の規模が小さい場合、節税できる金額よりも維持コストが高くなり、手元に残る資金が減ってしまうおそれがあります。
ラブアン法人の設立を検討するときは、見込まれる節税額と現地の維持コストを事前に試算してください。
パイオニアステータスなど事業投資で使える主要な優遇税制
外国資本比率が20%を超える日系企業は中小企業の軽減税率が使えませんが、政府の事業投資向け優遇税制を活用すれば大幅な節税が可能です。製造業やIT、再生可能エネルギーといった特定分野では、法人税が数年間にわたり免除される強力な支援策が用意されています。
パイオニアステータス(PS)と投資税額控除(ITA)のメリットと選定基準
マレーシア政府は、自国の経済発展に貢献する先進的な事業に対して税制上の優遇措置を提供しています。代表的な制度がパイオニアステータス(PS)と投資税額控除(ITA)です。
パイオニアステータスは、指定された事業から生じる所得の70%から100%が5年間(対象事業によっては最大10年間)非課税になる制度です。利益率が高く、初期の設備投資が少ないITサービスやソフトウエア開発、R&D(研究開発)ビジネスに向いています。
一方の投資税額控除(ITA)は、5年間に発生した対象設備投資額の60%から100%を法人税額から直接差し引く仕組みです。工場建設や大型機械の導入など、初期に大きな設備投資を伴う製造業やインフラ事業に適しています。
これらの免税制度を受けるには、事業を開始する前にマレーシア投資開発庁(MIDA)へ申請を行い、正式な認可を得る必要があります。申請時には、現地での雇用創出数や事業運営費、技術移転の計画といった条件のクリアが求められます。
- IT・デジタル・AI開発:パイオニアステータス(所得の大部分を免税化)
- ハイテク製造業・電子部品:投資税額控除(設備投資額を税額から控除)
- 再生可能エネルギー・環境技術:グリーン投資特別控除(GITA/GITE)
設備投資・デジタル化を加速させる加速度減価償却(ACA)と最新の控除措置
特別な認可事業に該当しない一般的な法人であっても、設備投資やデジタル化の取り組みによって課税対象額を抑えられます。有効な手段となるのが加速度減価償却(ACA)です。
2025年10月11日から2026年12月31日までに取得された重機やICT(情報通信技術)機器などの対象固定資産には、特別な減価償却ルールが適用されます。初年度の基本償却率20%に年次償却率40%を加えた、計60%を初年度に損金算入できます。早い段階で費用を計上することで、事業初期の税負担を劇的に軽減できます。
| 制度名 | 対象となるビジネス・投資 | 主な節税メリット |
|---|---|---|
| パイオニアステータス(PS) | IT、デジタル、先進技術、R&D | 5〜10年間、所得の70〜100%が免税 |
| 投資税額控除(ITA) | 大規模製造業、設備投資型事業 | 5年間の設備投資額の60〜100%を税額控除 |
| 加速度減価償却(ACA) | ICT機器や重機の購入・導入 | 初年度に購入額の60%を損金算入 |
自社のビジネスモデルや設備投資の規模に合わせて最適な制度を選択することが、進出後のキャッシュフローを安定させる重要なポイントです。
日本のタックスヘイブン対策税制(CFCルール)と移転価格リスク
マレーシアで法人税を節税しても、日本の親会社との取引価格や現地での実態が不十分な場合、日本の税務署から追徴課税(ついちょうかぜい)を受ける危険があります。日本の税制では、海外子会社を利用した不自然な利益移転やペーパーカンパニーに対する監視が非常に厳しいためです。
単に利益をマレーシアへ移すだけでは、日本側で合算して課税されてしまいます。節税メリットを確実に享受するには、法的な要件を満たした経済的実体(けいざいてきじったい)の構築と、適切な取引価格の証明が欠かせません。
日本の外国子会社合算税制(CFCルール)のトリガー税率と合算課税の仕組み
「マレーシアで節税できても、日本の税務署に結局課税されるのでは」と懸念される経営者の方は少なくありません。結論から言うと、十分な対策を講じなければ日本で合算課税(がっさんかぜい)されます。
日本の税制には外国子会社合算税制(がいこくこがいしゃがっさんぜいせい、通称CFCルール)が存在します。これは、トリガー税率とされる租税負担割合(そぜいふたんわりあい)27%未満の国にある子会社の利益を、日本の親会社の所得とみなして課税する仕組みです。
マレーシアの標準法人税率は24%です。さらにラブアン法人の優遇税制(3%や0%)などを活用した場合、現地での税負担率は確実に27%未満となります。このままではマレーシアで減らした税金分が、日本の親会社の所得として日本で課税されてしまいます。
トリガー回避のための「適用除外要件(事業基準・実体基準・管理支配基準)」
27%未満の税率であっても、マレーシア子会社が現地でまっとうな事業活動を行っていれば、日本の合算課税を回避可能です。これを「経済的実体による適用除外(てきようじょがい)」と呼びます。
合算課税を免れるためには、以下の4つの要件をすべて満たすことが必須です。
| 適用除外要件 | 具体的な判定基準 |
|---|---|
| 1. 事業基準(じぎょうきじゅん) | 現地で卸売業や製造業、サービス業などの主たる事業を実体として営んでいること |
| 2. 実体基準(じったいきじゅん) | マレーシア現地に事業を遂行するためのオフィスや店舗などの施設を有していること |
| 3. 管理支配基準(かんりしはいきじゅん) | 現地の取締役会で意思決定を行い、役員が事業管理を自主的に行っていること |
| 4. 所在地国基準/非関連者基準 | 主に現地で取引を行っている、または親会社以外の第三者と取引を行っていること |
現地にペーパーカンパニーを置くだけの節税スキームは、実体基準や管理支配基準を満たせないため確実に失敗することになります。現地での雇用やオフィス開設など、確実な実体づくりを進めてください。具体的な手続きはマレーシア起業の完全ガイド|会社設立と就労ビザの失敗しない手順をご覧ください。
親子会社間の取引価格が問われる「移転価格税制」のペナルティ対策
「日本の親会社からマレーシア子会社へ利益を動かせば節税できる」と考えるのも危険です。根拠のない高額な業務委託費やロイヤリティをマレーシア側に支払うと、日本の税務署から厳重な指摘を受けます。
このように関連会社間の取引価格を操作して利益を海外に移す行為を防ぐのが、移転価格税制(いてんかかくぜいせい)です。第三者との取引で成立する価格(独立企業間価格:どくりつきぎょうかんかかく)から外れた取引を行うと、日本側で利益の付け替えと判定され、大きな追徴課税が発生します。
親会社からマレーシア子会社へ支払うコンサルティング料やライセンス料は、職務実態や算定根拠を文書化して残す必要があります。実態のない支払いは全額損金不参入(そんきんふさんにゅう)とされるリスクがあります。
日本の税理士と連携しながら、取引価格の根拠書類(ローカルファイルなど)をあらかじめ準備しておくことが、税務リスクを回避する最善の対策でしょう。
日本への配当還元とシングルティア制度の節税効果
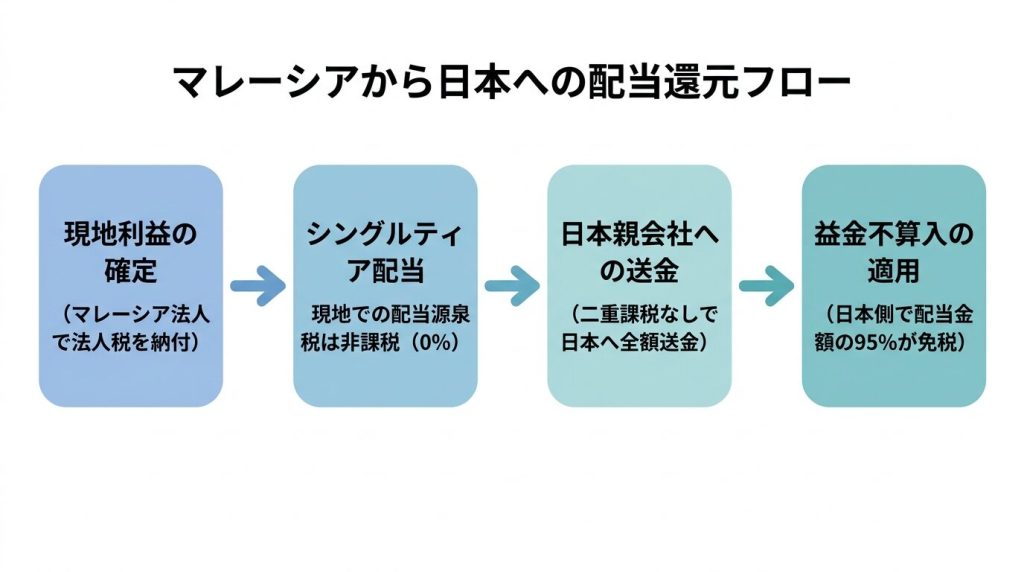
マレーシアで得た利益を日本の親会社へ配当として還元する場合、マレーシア現地での源泉徴収税は0%であり、日本側でも配当金の95%が非課税になります。現地と日本の税制を適切に組み合わせることで、送金にかかる税負担を配当額全体の約1.5%程度におさえられます。
マレーシア現地での源泉徴収税がゼロになるシングルティア配当制度
マレーシアでは、法人税の重複課税を防ぐ目的でシングルティア配当制度を採用。
通常、海外子会社から日本の親会社へ配当を行う際は、現地国で源泉徴収税が引かれるケースが多くあります。しかし、マレーシアのシングルティア制度のもとでは、現地での源泉徴収税がかかりません。
日本の配当益金不算入制度を活用した配当金の効率的還元
日本側でも、条件を満たせば外国子会社配当益金不算入制度を適用できます。日本の親会社が、現地法人における発行済株式のうち25%以上を6ヶ月以上継続して保有している場合、受け取った配当金の95%が非課税扱いとなります。
「マレーシアで作った利益を日本に配当で戻す際、税金がいくらかかるか」という問いへの結論として、実際の税負担は配当額の約1.5%です。現地と日本の両国における課税関係をまとめると、以下のようになります。
| 課税の段階 | 税率および処理方法 | 具体的な税額の例(1,000万円配当時) |
|---|---|---|
| マレーシア現地での源泉徴収税 | 0%(シングルティア制度) | 0円 |
| 日本での課税対象金額 | 配当額の5%分のみ(益金算入) | 50万円 |
| 日本での実質税負担額(法人実効税率30%と仮定) | 配当額全体の約1.5% | 約15万円 |
マレーシアで作った利益は、現地での源泉税ゼロで日本へ送金可能です。日本の配当益金不算入制度を使えば、配当額の約98.5%をそのまま手元資金として手残りにできます。
ただし、持株比率が25%未満である場合や保有期間が不足している場合は、配当金の全額が日本で課税対象です。マレーシア進出時や出資比率を決定する段階から、配当還元の条件を見据えた資本構成を組むことが大切です。
あわせて読みたい
費用対効果を試算する:実体維持コストと節税メリットの損益分岐点
結論から申し上げますと、年間の課税前利益が一定の規模を超える企業であれば、実体維持費用を支払った後でも十分な節税メリットが残ります。一方で、利益がまだ少ない段階で現地法人を立てると、会社の維持費用が節税額を上回り、かえって手元資金を減らす結果になります。
マレーシアでの節税を検討する際は、税率の低さだけに惑わされてはいけません。現地法人の維持に必要なコストを全て引いた「純キャッシュフロー」で計算することが失敗を防ぐ唯一の方法です。
節税メリットを相殺する「現地実体維持費(オフィス・雇用・監査等)」の内訳
マレーシアで税務優遇を受けたり、税務署からのペーパーカンパニー認定を避けたりするには、現地に実体を作らなければなりません。法律を満たす実体を維持するためには、毎年の固定費が発生します。
現地法人の維持にかかる主な費用は次の通りです。
- 現地オフィスの賃料
- 実際に業務を行う事務スペースの契約が必要です。名義だけのバーチャルオフィスでは実体と認められないケースが増えています。
- 現地フルタイムスタッフの給与・社会保障費
- 事業活動の規模に応じた現地雇用が求められます。給与だけでなく社会保障基金などの会社負担分も発生します。
- 会計監査・税務申告・秘書役費用
- 年1回の監査報告書作成や、マレーシア内国歳入庁(LHDN)への税務申告を有資格者へ委託する費用です。
日本親会社が20%を超える出資を行っている現地法人は、中小企業(SME)向けの軽減税率(15〜17%)を使えません。資本金に関わらず標準税率の24%が適用されるため、試算の前提に組み込む必要があります。
年間利益別に見る実効税率と純キャッシュフローのシミュレーション
会社を維持するための年間費用を含めても、節税メリットは本当に残るのでしょうか。日本の法人実効税率(約30%)と、マレーシアで標準税率(24%)の適用を受けた場合を比較してみます。
現地の維持費用(オフィス賃料・人件費・監査代等)を年間で合計400万円と仮定した場合の試算は以下の通りです。
| 年間課税前利益 | 日本での税額(約30%) | マレーシアの税額(24%)+維持費(400万円) | 手元に残る差額(メリット) |
|---|---|---|---|
| 1,000万円 | 約300万円 | 240万円 + 400万円 = 640万円 | -340万円(赤字) |
| 3,000万円 | 約900万円 | 720万円 + 400万円 = 1,120万円 | -220万円(赤字) |
| 7,000万円 | 約2,100万円 | 1,680万円 + 400万円 = 2,080万円 | +20万円(黒字) |
| 1億円 | 約3,000万円 | 2,400万円 + 400万円 = 2,800万円 | +200万円(黒字) |
標準税率24%が適用される現地法人の場合、年間の課税前利益が約7,000万円を超えたタイミングが「節税の損益分岐点」です。利益が数千万円程度にとどまる段階では、維持費用が節税額を上回り損をしてしまいます。
なお、ラブアン法人を活用して3%の優遇税率を適用できる事業形態であれば、損益分岐点は年間利益1,500万円前後まで下がります。ただしラブアン法人であっても、定められた現地雇用の人数や現地支出額などの要件を満たせない場合は標準税率24%が課されます。
マレーシア進出で後悔しないための注意点と失敗しない準備手順
税金面で失敗しないため、進出前に行うべき準備が2つあります。それは「現地での実体要件(じったいようけん)を満たす事業設計」と「日本とマレーシア双方の税制を踏まえた事前シミュレーション」です。節税効果だけを求めて実体のない会社を作ると、現地や日本の税務当局から指摘を受け、多額の追徴課税(ついちょうかぜい)が発生します。
ペーパーカンパニー認定や税務調査で追徴課税を受ける典型的な失敗パターン
節税を優先するあまり、現地税務ルールや日本の税制との兼ね合いを見落とす事例が後を絶ちません。よくある失策の具体例を知り、あらかじめ対策を立てることが大切です。
マレーシア進出でよくある3つの税務失敗リスク
- ラブアン法人の実体不足: 現地オフィスや常駐社員などの実体要件を満たせないため、優遇税率(3%や0%)が否認されて標準税率(24%)が適用される
- SME軽減税率の誤認: 外資比率が20%を超える日系100%子会社であっても中小企業向け軽減税率(15〜17%)が使えると思い込む
- 日本のCFCルール失念: マレーシアでの税負担が軽い結果、日本の親会社側で外国子会社合算税制(タックスヘイブン対策税制)の対象になる
特にラブアン法人を活用する場合、名前だけのペーパーカンパニーは認められません。現地での雇用や一定額以上の事業経費といった条件を満たさなければ、節税メリットを得られない仕組みになっています。
電子インボイス(e-Invoice)対応など進出前に確認すべき実務フロー
マレーシア内国歳入庁(ない国さいにゅうちょう/LHDN)は「電子インボイス制度(e-Invoice System)」を順次導入しています。これは全商取引の電子承認システムです。年間売上高が300万リンギット(RM 3,000,000(約1.2億円))未満の事業者は発行義務が免除されます。しかし取引先から発行を求められるケースが増えているため、体制整備を考慮しておく必要があるでしょう。
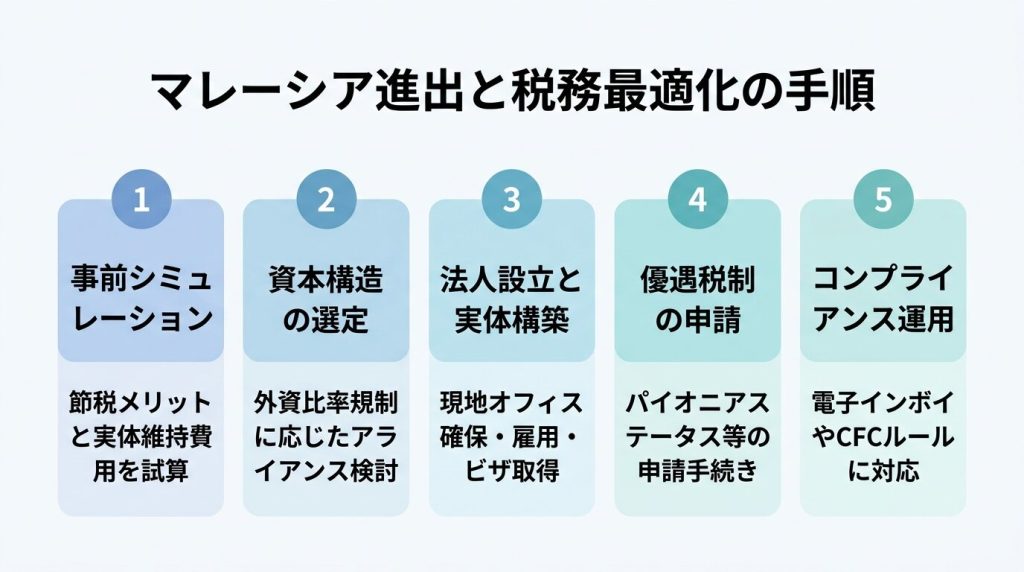
失敗を防ぎ、安全に手元資金を最大化するための準備フローは以下のとおりです。
現地事務所の維持コストや人件費を含めたうえで、日馬双方での税負担と手元に残る資金を試算します。
常駐役員の配置、オフィスの賃貸契約、現地雇用の計画を立て、実体要件を確実に満たせる体制を作ります。
法人設立手続きを進めつつ、LHDNへの税務登録や電子インボイス対応の会計ソフトの準備を進めるとよいでしょう。
商習慣の差異や予期せぬ法改正に対応するため、実務に強い現地パートナーとアライアンスを組みます。
進出準備を円滑に進めるためには、税務面だけでなく事業全体を支える協力者の存在が欠かせません。自社に合った協力機関の選び方は、マレーシア進出パートナーの探し方|失敗しない選び方5つの手順で詳しくまとめています。
現地有力企業とのアライアンスで税務優遇と事業成長を両立する方法
現地企業とのパートナーシップや合弁(ごうべん)における税務面の最大のメリットは、外国資本の出資(しゅっし)比率を20%以下に抑える点です。これにより、マレーシアの中小企業(SME)向け軽減税率を適用できます。
日系企業が単独で進出すると直面する税務上の制約を、現地有力企業とのアライアンスによって解消しながら、事業の拡大スピードも加速させることができます。
現地パートナー出資(外資比率抑制)を活用した税務構造の最適化
マレーシアでは、2024賦課年度(ふかねんど)以降に税制改正が行われました。これにより、外国法人や非マレーシア人の資本保有比率が20%を超える現地法人は、中小企業向けの軽減税率を使えなくなっています。日系企業が100%出資して設立した会社は、資本金や売上高がいくら小さくても、標準税率の24%がそのまま課税されます。
一方、信頼できる現地企業と合弁会社を設立し、外国資本比率を20%以下に調整すれば、中小企業としての税務上の優遇措置を受けられます。所得に応じた段階的な軽減税率が適用されるため、設立初期の税負担を大きく軽減できるでしょう。
- 中小企業(SME)向け軽減税率(2026年時点)
- 最初の15万リンギット(RM 150,000(約585万円))部分:15%
- 15万1〜60万リンギット(RM 150,001(約585万円)〜600,000)部分:17%
- 60万リンギット(約2,340万円)を超える部分:24%
単独出資と現地企業との合弁では、税務条件やメリットが異なります。それぞれの違いは以下のとおりです。
| 区分 | 日系100%出資(外資20%超) | 現地企業との合弁(外資20%以下) |
|---|---|---|
| 適用される法人税率 | 一律 24%(標準税率) | 段階的軽減税率 15%〜17%(一部) |
| SME軽減税率の適用 | 不可 | 条件を満たせば可能 |
| 主な事業上の特徴 | 意思決定が自由だが初期コスト増 | 初期の税負担を抑え現地網を活用可能 |
合弁・アライアンスによって現地販路と許認可を最短で獲得する強み
現地有力企業とのアライアンスは、税金面だけでなく、事業展開のスピードや安全性の面でも大きな利点があります。マレーシアでは、特定の業種や事業活動において、現地資本の参加や各種ライセンスの取得が求められる場面が少なくありません。
すでに実績と信用を持つ現地パートナーと組むことで、自社単独では取得に時間がかかる許認可を最短で確保できます。さらに、パートナー企業が持つ既存の販売網や取引先ネットワークを活用できるため、進出初期の売上づくりや実体要件の充足も容易になります。
単なるペーパーカンパニーによる節税策は否認されるリスクが高まるでしょう。事業の実体を伴わせながら税務を最適化するには、事業シナジーのある現地パートナーとの提携が極めて有効な戦略となります。
ただし、外資比率を20%以下に抑える構造を作る際は、経営権の確保や利益配分のルールを契約上で明確にしておくことが欠かせません。Awww Partnersでは、税務面でのメリットを享受しながら、安全に事業を成長させられる現地有力パートナーとのアライアンス構築を強力に支援しています。
まとめ:マレーシアの法人税節税は事前シミュレーションと現地パートナー連携が鍵
マレーシアでの法人税節税を成功させるには、表面的な優遇税率だけで判断してはいけません。外資規制や実体維持コスト、日本のタックスヘイブン対策税制まで含めた総合的なシミュレーションが不可欠です。
本記事の要点は以下の通りです。
- 外国資本比率が20%を超える日系法人は、中小企業(SME)向けの軽減税率(15〜17%)が適用されず、標準税率24%が適用されます。
- ラブアン法人の優遇税率(3%または0%)を利用するには、現地での雇用やオフィス設置といった経済的実体要件を満たす必要があります。
- 日本側での合算課税を防ぐため、日本のタックスヘイブン対策税制(CFCルール)や移転価格リスクの事前検証。
- 節税効果だけでなく、会計監査やビザ維持などの年間コストを踏まえた損益分岐点の試算が重要です。
税務リスクを避けて手元資金を最大化したい方は、まず自社の事業計画に基づいた税務シミュレーションを実施してください。その上で、現地有力パートナーとのアライアンスの検討から始めてみてください。
よくある質問
- Q.マレーシアで外資100%の会社を作った場合、法人税率は何%ですか?
- A.外資比率が20%を超える現地法人は中小企業(SME)向け軽減税率の対象外となるため、標準税率の24%が適用されます。
- Q.ラブアン法人を作れば無条件で税金が3%になりますか?
- A.いいえ。現地オフィス維持や2名以上の現地フルタイム雇用といった経済的実体要件(Substance Requirement)を満たさない場合、24%の標準税率が適用されます。
- Q.マレーシア現地子会社の利益を日本の親会社に配当する際、源泉徴収税はかかりますか?
- A.シングルティア配当制度に基づき、マレーシア現地で課税された後の利益からの配当には源泉徴収税がかかりません。
- Q.電子請求書(e-Invoice)はすべての会社で義務化されていますか?
- A.年間売上高が300万リンギット(約1.2億円)未満の事業者は発行義務の免除対象となっています。