読了目安 約17分この記事は時点の情報です。 2026年度の補助金・助成金の公募要領と予算は変わることがあります。
この記事の要点
マレーシア進出では日本の「新事業進出・ものづくり商業サービス補助金」などで国内準備や販路開拓費を補い、現地ではMIDA等の税制優遇を活用するのが基本です。現地設立費は対象外となるため、資金計画とパートナー連携が成功の鍵となります。
- 新事業進出補助金グローバル枠は上限2,500万〜7,000万円で補助率2/3です。
- マレーシア現地のパイオニアステータスを活用すると最高100%の法人税免除が得られます。
マレーシア進出に向けた初期投資の費用や資金繰り(しきんぐり)に悩み、経営陣からの社内承認を確実に得たい事業責任者(じぎょうせきにんしゃ)の方へ書きました。海外進出は現地調査や拠点設立に多額の費用がかかるため、補助金をうまく組み合わせて失敗リスクを下げたいとお考えのはずです。
この記事では、2026年最新の日本の公的補助金や自治体の助成金(じょせいきん)、現地政府による税制優遇(ぜいせいゆうぐう)制度をまとめて解説します。読み終えることで、自社の進出フェーズに応じた制度の組み合わせと申請手順(しんせいてじゅん)を理解し、採択率を高める資金計画を作成できるようになります。
マレーシア進出補助金とは、日本企業の海外展開やマレーシアでの事業開拓に対して、日本およびマレーシア政府機関から給付される資金援助や税制優遇措置のことです。
マレーシア進出で使える日本の国・公的機関の補助金一覧
日本の国や公的機関による海外展開支援は、マレーシア進出における国内での市場調査やWeb制作、現地での展示会出展などの費用に活用できます。企業の規模や目的に応じて選択できる主な支援制度は、大きく分けて4つ存在します。
日本の補助金制度は、海外展開に向けた国内での準備費やプロモーション費用の強力な支えとなります。小規模な会社から大型投資を狙う企業まで、予算規模に応じた使い分けが成功のポイントです。
| 補助金・支援制度名 | 補助率 | 補助上限額 | 主な活用目的 |
|---|---|---|---|
| 新事業進出・ものづくり商業サービス補助金(グローバル枠) | 2/3 | 2,500万円〜7,000万円 (特例時最大9,000万円) |
大規模な設備投資、海外販路開拓、システム開発 |
| 小規模事業者持続化補助金 | 2/3 | 50万円 (特例時最大100万円) |
多言語Web制作、海外展示会への出展、販促物作成 |
| INPIT外国出願補助金 | 1/2以内 | 案件ごとに規定 | マレーシア現地での特許・商標などの権利化 |
| JETRO・JICA実証事業支援 | 事業により異なる | 案件ごとに規定 | 現地企業との共同実証、サプライチェーン構築 |
新事業進出・ものづくり商業サービス補助金(グローバル枠)
経済産業省(けいざいさんぎょうしょう)および中小企業庁(ちゅうしょうきぎょうちょう)が管轄する本制度は、大型の海外展開や設備投資を支える代表的な補助金です。制度の再編に伴い統合された最新の枠組みで運用されています。
補助率は2/3で、従業員数に応じて2,500万円から7,000万円まで交付されます。賃上げ特例を適用する場合は最大9,000万円まで上限が拡大。補助下限額は750万円に設定されているため、ある程度まとまった事業資金を投じるプロジェクトに適しています。2026年9月30日から10月30日18:00まで申請を受け付け中です。
小規模事業者持続化補助金(一般型・海外展開)
小規模な会社や中小企業がマレーシア市場へ初挑戦する際、最も扱いやすい制度が小規模事業者持続化補助金です。現地向けのWebサイト制作や、現地で開催される展示会への出展費用などに広く活用できます。
補助率は2/3で、補助上限額は50万円です。インボイス特例を満たす場合は最大100万円まで支援を受けられます。海外視察の成果を活かしたテストマーケティングや、最初の顧客開拓を行うフェーズに最適です。第20回の申請受付期間は、2026年11月5日から12月15日17:00までとなっています。
INPIT(インピット)外国出願補助金(海外権利化支援)
独立行政法人工業所有権情報・研修館(どくりつぎょうせいほうじんこうぎょうしょゆうけんじょうほう・けんしゅうかん:INPIT)が運用する制度です。マレーシアでの自社ブランドや技術の権利化を助成します。
マレーシア現地で商標や特許を取得する際にかかる弁理士費用や翻訳費用などの半額(1/2以内)が補助されます。現地企業による模倣を防ぐ対策として、事業進出の初期段階で必ず検討したい支援施策です。2026年度の第3次募集は、2026年9月29日から10月30日17:00まで公募が行われています。
JETRO・JICA(ジャイカ)のグローバルサウス向け実証事業支援
日本貿易振興機構(にほんぼうえきしんこうきこう:JETRO)は「グローバルサウス未来志向型共創等事業」を実施しています。マレーシアを含む東南アジア地域での事業化を目指す施策です。
現地企業との共同実証(PoC)や、強固なサプライチェーンの構築を目指す企業が対象です。単なる輸出にとどまらず、マレーシアの社会課題解決につながるビジネスモデルを現地パートナーとともに検証する際に、強力な後押しとなります。
日本の補助金は、日本企業が負担する渡航費や国内での体制整備費、販促費が対象となります。マレーシア現地法人を設立する費用や現地拠点における設備投資そのものは対象外です。また、原則として精算払い(後払い)となるため、事前の資金準備を忘れないでください。
あわせて読みたい
東京都など自治体が独自に提供する海外進出支援の助成金(じょせいきん)
地方自治体の中には、国とは別に独自の海外展開支援策を用意している地域があります。特に東京都は、マレーシアをはじめとする東南アジア市場への進出を目指す企業に向けて、資金面で手厚い助成事業を実施しています。
国の制度と比べて競合が限られる場合もあり、自社が立地する自治体の制度を把握しておくことは初期投資をおさえる有効な選択肢でしょう。
東京都「グローバルサウスのGX促進プロジェクト」
東京都は、マレーシアを含むグローバルサウス地域において、脱炭素(GX)関連技術の実証や事業化をおこなう都内中小企業を強力に支援しています。環境技術や省エネソリューションを持つ企業にとって、非常に大きな資金サポートが得られる制度です。
事業の進捗フェーズに合わせて、マスタープラン作成から現地での実証・事業化まで段階的に申請できます。
| 支援フェーズ | 助成上限額 | 助成率 |
|---|---|---|
| マスタープラン・FS(実現可能性調査)段階 | 上限1億円 | 2/3以内 |
| 実証・事業化段階 | 上限3億円 | 1/2以内 |
東京都中小企業振興公社「市場開拓助成事業」
東京都中小企業振興公社が実施する「市場開拓助成事業(令和8年度)」は、マレーシアでの販路開拓を狙う中小企業にとって利用しやすい代表的な助成金です。
マレーシア現地で開催される展示会への出展費用や、現地向けECサイトの制作費、PR経費などが対象となります。令和8年度(2026年度)の助成上限額は300万円で、助成率は1/2です。
現地法人を設立する費用そのものには使えませんが、出展やWeb集客といった具体的なマーケティング施策にかかる費用を直接補填できる点が大きな魅力です。
地方自治体の海外展開支援策を探すポイント
東京以外の都道府県や政令指定都市でも、独自の海外進出支援策を設けている地域が多く存在します。自社の本社所在地にある産業振興公社や商工会議所の窓口で、最新の募集状況を確認してください。
・都道府県や主要都市の「産業振興公社」のWebサイトを直接調べる
・地元の商工会議所やJETRO(日本貿易振興機構)の地域事務所へ相談する
・国の補助金と同一経費での「重複受給」が禁止されていないか確認する
自治体の助成金は、国の補助金と併用できます。ただし「同じ経費項目に二重で使えない」というルールがあります。どの経費を国の補助金で賄い、どの費用を自治体の助成金に充てるか、計画段階で明確に分けることが採択後のトラブルを防ぐコツです。
マレーシア現地政府(MIDA・MDEC)が提供する税制優遇とインセンティブ
マレーシア政府は、外資企業の誘致を目的に強力な税制優遇措置(ぜいせいいうぐうそち)を用意しています。現地の公的機関であるマレーシア投資開発庁(MIDA:マイダ)やマレーシア・デジタルエコノミー公社(MDEC:エムデック)を通じて申請することで、法人税の免除や税額控除を受けられます。
日本の補助金のような直接的な資金給付とは異なり、現地での税負担を直接減らす仕組みが中心です。進出時の初期コストや将来の税務リスクをおさえるうえで、これらの優遇制度の理解は欠かせません。
パイオニア・ステータス(Pioneer Status)による法人税免除
パイオニア・ステータスとは、マレーシア政府が指定する先導的産業(製造業、ハイテク、バイオテクノロジーなど)に対して与えられる法人税の免税特権です。認定を受けると、5年間から最長10年間にわたり法定所得の70%〜100%が免税対象になります。
たとえば免税割合が70%適用された場合、課税対象となる利益は実質30%に縮小します。マレーシアの標準法人税率は24%のため、実質的な税負担率を7.2%程度まで抑え込むことが可能です。
利益が早期に出る見込みのある事業では、キャッシュフローを大幅に改善するメリットがあります。一方で、対象となる業種や技術水準の審査基準が細かく定められている点には注意が必要です。
投資税額控除(ITA:Investment Tax Allowance)の仕組み
投資税額控除(ITA)は、工場建設や大規模な設備投資をともなう進出案件に適した税制インセンティブです。認定を受けた日から5年間で発生した対象資本支出に対して、60%〜100%の特別控除枠が与えられます。
この控除枠は、各課税年度の法定所得の70%〜100%を上限として差し引くことができます。未使用の控除額は翌年度以降に繰り越せるため、黒字化までに時間がかかる大型投資事業でも無駄になりません。
利益がすぐに出る事業には「パイオニア・ステータス」、初期の設備投資が大きい製造業やインフラ関連事業には「投資税額控除(ITA)」を選ぶのが基本戦略です。原則として両制度を同時に併用することはできません。
デジタル・イノベーション企業向けインセンティブ(旧MSCステータス)
IT、AI、ソフトウェア開発などのデジタル領域で進出する企業には、マレーシア・デジタルエコノミー公社(MDEC)が管轄する制度が用意されています。「Malaysia Digital(MD)インセンティブ」と呼ばれるこの制度は、旧MSCステータスを発展させた現行の優遇枠です。
認定されたデジタル企業は、法人税の免除措置に加えて、外資100%での会社設立許可や外国人高度人材の就労ビザ発給における優遇を受けられます。現地でエンジニアや管理職をスムーズに採用できる点は、大きな利点です。
制度の適用を受けるには、現地での雇用人数や事業拠点の設置など、具体的な達成要件が課されます。事前に事業計画を練る際は、税制だけでなくマレーシア起業の会社設立手順と合わせて実務の流れを確認しておきましょう。
| 制度名 | 主な管轄機関 | 優遇内容の概要 | 適した事業モデル |
|---|---|---|---|
| パイオニア・ステータス | MIDA(マレーシア投資開発庁) | 法定所得の70%〜100%を5〜10年間免税 | 早期に利益化が見込める先導的事業 |
| 投資税額控除(ITA) | MIDA(マレーシア投資開発庁) | 設備投資額の60%〜100%を法人税から控除 | 初期の資本支出(設備・工場)が大きい事業 |
| Malaysia Digitalインセンティブ | MDEC(マレーシア・デジタルエコノミー公社) | 税制優遇、ビザ発給緩和、外資100%保有許可 | IT、AI、デジタルコンテンツ等のIT関連事業 |
マレーシア進出における補助金活用の落とし穴と注意点
日本の補助金を活用しても、マレーシアでの現地法人設立費用や資本金そのものは対象外となります。また、補助金は原則として事業終了後の「精算払い(せいさんばらい=後払い)」となるため、事前に全額を自社で立て替える資金繰り計画が不可欠です。
現地法人の設立費・資本金そのものは日本の補助金対象外
「新事業進出・ものづくり商業サービス補助金(グローバル枠)」など、日本政府が提供する海外展開向けの補助金があります。しかし、これらはあくまで日本国内における輸出・海外展開の準備体制を支援する制度です。対象となるのは、海外向けWebサイトの作成費、現地調査の渡航費、展示会の出展費などに限られます。
マレーシア現地で会社を設立する際の弁護士・会計士費用や、現地法人における資本金(しほんきん)、現地拠点の賃料や設備投資そのものは対象外(たいしょうがい)です。現地法人を設立して事業を動かす費用まで補助金で賄えると誤解していると、資金計画が根本から崩れてしまいます。
なお、マレーシアで節税や拠点設立を検討する際、別地域の制度と混同されるケースも多いため、税務や法人の選択肢についてはラブアン法人設立とは?要件から費用・ビザの現実まで徹底解説などの基礎知識も事前に確認しておくと安心です。
補助金は原則「精算払い(後払い)」のため事前の自己資金確保が必要
日本の公的補助金は、採択(さいたく)が決まってもすぐに資金が振り込まれるわけではありません。事業計画に沿って実際に支払いを行い、事業が終わった後に実績報告書を提出して検査を受けてから振り込まれる「精算払い(あとかんじょう)」の仕組みをとっています。
採択決定から実際に口座へ補助金が振り込まれるまでには、通常半年から1年以上の期間がかかります。交付決定(こうふけってい)を受ける前に発注・契約した費用は1円も対象にならない点にも注意してください。
また、補助率が3分の2(2/3)の補助金であっても、残りの3分の1(1/3)は確実に自社の自己負担となります。さらに補助金の対象とならない現地設立費や、支払時に発生する消費税分も一時的に自社で立て替える必要があります。
補助金で700万円が補助される計画であっても、事前の給付はありません。そのため事業実施期間中は「1,000万円以上の全額+消費税」を自社の手元資金から支払う必要があります。入金までのつなぎ融資や手元資金の確保がないと、事業途中で資金繰りが悪化します。
日本政府の補助金とマレーシア現地のインセンティブの違いと注意点
「マレーシア進出の補助金」を探す際は注意が必要です。日本政府が支給する「補助金・助成金」と、マレーシア政府(MIDA等)が提供する「投資インセンティブ」を混同しないように整理しておきましょう。両者は目的も支給形態も大きく異なります。
| 項目 | 日本の補助金 | マレーシア現地の制度 |
|---|---|---|
| 主な実施主体 | 経済産業省、中小企業庁、東京都など | マレーシア投資開発庁(MIDA)など |
| 支援の形 | 現金の後払い給付(補助率1/2〜2/3) | 税制優遇(ぜいせいゆうぐう)(法人税の免除や控除) |
| 主な支援対象 | 日本企業の輸出準備費、渡航費、PR費 | 現地での設備投資、指定分野での製造・R&D |
マレーシア政府の優遇制度は「税金を減額する免税措置」が中心であり、口座に現金が振り込まれる日本の補助金とは性質が異なります。現地での税金優遇を受けるには特定の産業要件を満たす必要があり、現地法人を作っただけで自動的に適用されるわけではありません。
あわせて読みたい
進出フェーズに合わせた日本補助金と現地制度の連携戦略
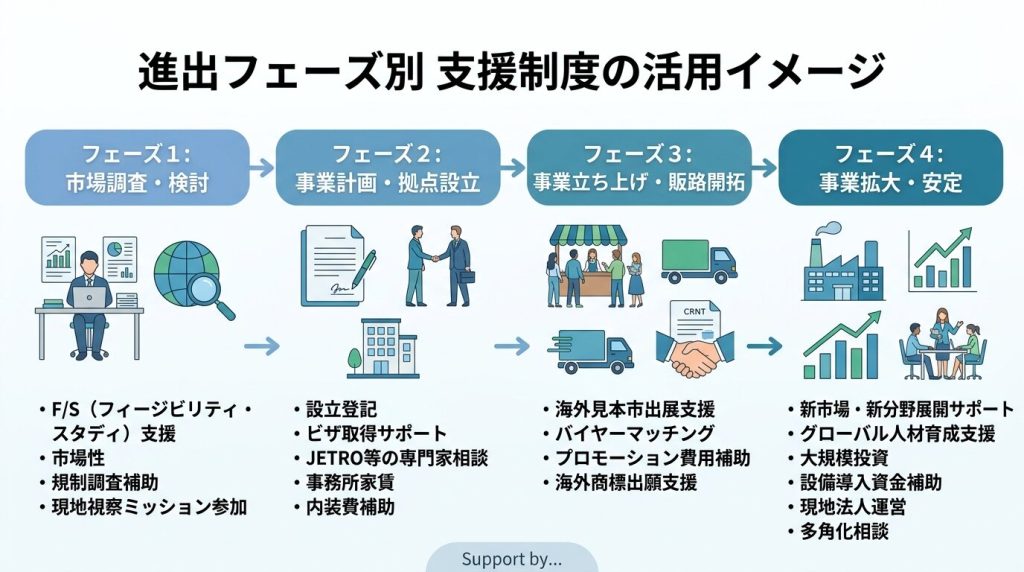
マレーシア進出のコストを抑えるには、事業の段階に合わせて日本の補助金とマレーシア現地の優遇制度を順番に組み合わせることが欠かせません。日本の補助金は日本国内での準備や販路開拓費に向いており、現地の制度は進出後の税金負担を減らす効果があるためです。
2つの国の制度を段階ごとに整理して組み合わせることで、手出しの資金リスクを最小限に抑えながら事業を拡大できます。進出フェーズごとの活用法は、次の表にまとめています。
| 進出フェーズ | 主な目的 | 活用する主な制度 |
|---|---|---|
| フェーズ1:調査・POC | 市場調査、Web制作、テスト販売 | 小規模事業者持続化補助金、JETRO支援 |
| フェーズ2:輸出・体制整備 | 国内設備投資、現地販路開拓 | 新事業進出・ものづくり商業サービス補助金 |
| フェーズ3:現地投資・稼働 | 現地法人での事業展開、節税 | MIDAのパイオニア・ステータス |
【フェーズ1:調査・POC】JETRO支援や小規模事業者持続化補助金を活用
進出の初期段階であるPOC(概念実証:がいねんじっしょう)の時期は、小規模な予算で現地ニーズを確かめる施策が有効です。自社製品の海外向けWebサイト作成や多言語チラシの準備には、日本の「小規模事業者持続化補助金(しょうきぼじぎょうしゃじぞくかほじょきん)」が役立ちます。
第20回公募(受付期間:2026年11月5日〜2026年12月15日17:00)の補助率は2/3です。補助上限額50万円(インボイス特例の適用時は最大100万円)の支援を受けられます。JETRO(日本貿易振興機構:にほんぼうえきしんこうきこう)の実証事業プログラムなども併用し、初期費用を抑えて需要を探ってください。
日本の公的補助金は、マレーシア現地法人の設立費用そのものや、現地でのオフィス賃料には使えません。日本の制度はあくまで国内企業が負担する渡航費や広報費の補助に限られます。
【フェーズ2:輸出・体制整備】新事業進出補助金で国内・現地販路を開拓
現地の反応を得て本格的な輸出や販売体制を整える段階では、経済産業省の「新事業進出・ものづくり商業サービス補助金(グローバル枠)」が強い味方になります。旧制度が統合され一元化された支援制度であり、海外展開に向けた国内の設備投資やマーケティング費用をカバー可能です。
2026年9月30日〜10月30日18:00に申請を受け付ける公募要領の補助率は2/3です。補助上限額2,500万円〜7,000万円(従業員数による、賃上げ特例時は最大9,000万円)と手厚い支援が用意されています。自社単独で現地拠点を構えて固定費を抱える前に、日本の補助金で輸出体制を固めつつ現地パートナーとの提携を進める手法が最も低リスクです。
【フェーズ3:現地投資・本格稼働】MIDAのパイオニアステータスで税負担を軽減
マレーシアに現地法人を設立して本格稼働する段階では、日本ではなくマレーシア政府の投資インセンティブへと活用軸を移します。「パイオニア・ステータス(Pioneer Status:はいおニア・すてーたす)」は、マレーシア投資開発庁(MIDA:まれーしあとうしかいはつちょう)が提供する代表的な優遇制度です。対象事業の法人税が一定期間免除されます。
対象分野に指定されると、営業所得の70%〜100%に対する法人税が5年〜10年間にわたり免除されます。進出初期の税負担を劇的に減らせるため、手元の資金繰りが格段に安定する仕組みです。現地での詳しい実効税率や申告ルールについては、マレーシア法人税の基本と外資20%の壁|実効税率や申告手順を解説で具体的に解説しています。
日本の公的補助金は原則として「精算払い(後払い)」です。採択されても資金はすぐに入金されないため、事業完了までの手元資金は自社で確保するか資金調達を行っておく必要があります。
採択率を上げる事業計画書の作成ノウハウと手続きの流れ
海外展開向けの補助金審査は、採択率が約40%〜50%前後で推移する厳しい狭き門です。採択を引き寄せる最大のポイントは、「なぜ今、マレーシアなのか」という選択の必然性を示すことです。そのうえで、実現可能性を裏付ける具体的なデータや体制を事業計画書(じぎょうけいかくしょ)に盛り込みます。
審査員は毎年何百件もの計画書を読み込みます。抽象的な意気込みではなく、ロジックと根拠に裏打ちされた計画を作成しなければ、審査を通過することはできません。
審査員に響く「マレーシア進出の必然性」と「実現可能性」の書き方
採択されない計画書で最も多い失敗は、「海外ならどこでも良い」とおもわれるような汎用的な記述になっている点です。自社の強みが、なぜマレーシアの市場環境や顧客ニーズと合致するのかを具体的に記載してください。
また、計画の実現性を証明するには、実行体制の具体化が欠かせません。自社単独での進出計画は「現地での足場がない」と判断されやすく、評価が低くなる傾向があります。
進出前に現地市場での需要を検証しておくことも強力な根拠になります。あらかじめマレーシア進出テストマーケティングの手法と費用を確認し、定性・定量の両面で需要の裏付けを作っておくことが説得力を高めるでしょう。
定量的な市場分析と競合優位性の示し方
審査員を納得させるには、客観的な数値データの提示が必須です。「市場が成長している」という定性的な表現ではなく、ターゲット層の人口規模、想定市場規模、単価設定などの定量データを明記します。
現地における競合他社との差別化ポイントについても、比較表などを用いて視覚的に伝わる工夫を施します。
事業計画書に組み込むべき3つの根拠要素
- マレーシア選定の明確な理由:人口構造や親日度、法制度など自社事業に有利な背景データ
- 競合に対する明確な優位性:現地競合や進出済み日本企業との違いを示す機能・価格・提供価値
- 実行可能性を支える体制:社内の担当体制および現地有力パートナーとの協力関係
申請から採択・事業実施・確定検査までのタイムスケジュール
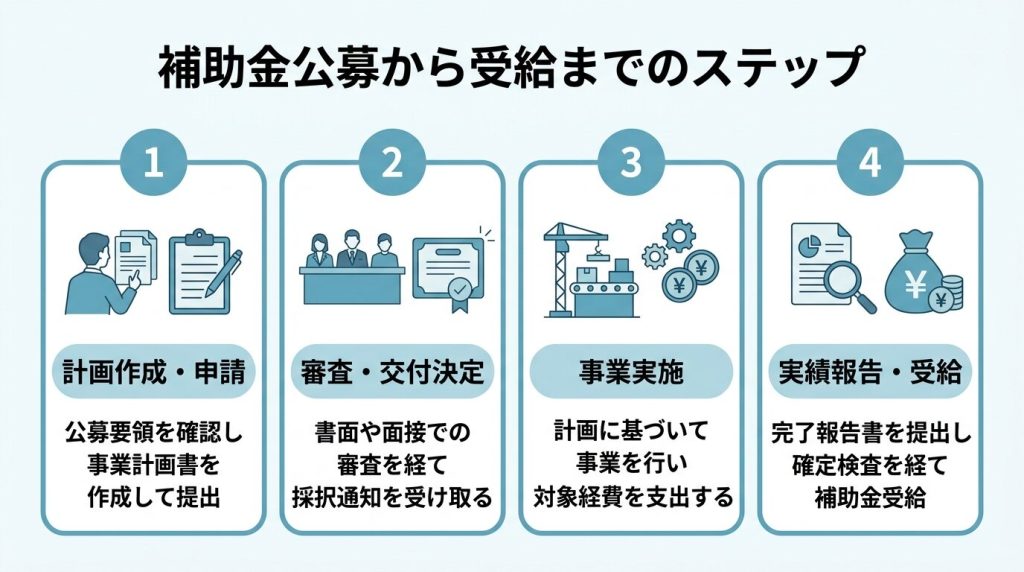
補助金を活用する際は、申請から受給までの時間軸を正確に把握しておくべきでしょう。公募申請から実際に資金が振り込まれるまでには、通常1年前後の期間がかかります。
全体の標準的な流れは次のとおりです。
GbizIDを取得後、新事業進出・ものづくり商業サービス補助金などの公募要領に沿って事業計画書を作成し、オンラインで提出します。
審査を通過して採択された後、詳細な見積書などを添えて正式な「交付申請」を行い、交付決定通知を受け取ります。
交付決定後に初めて事業へ着手できます。契約書・発注書・領収書などの証拠書類を漏れなく保管しながら経費を支払うことになります。
事業完了後に実績報告書を提出し、事務局の確定検査(書類・現地確認)を経て補助金額が確定し、精算払いとなります。
日本の公的補助金は「精算払い(後払い)」が原則です。採択されてもすぐに資金が振り込まれるわけではありません。事業完了までの経費は自社で一時的に立て替える必要があるため、事前の資金繰り計画を忘れずに立ててください。
補助金だけに頼らない!現地パートナー連携による初期コストの削減法
補助金だけに頼らず進出費用をおさえる最も確実な方法は、現地企業とのパートナーシップ(提携)を活用することです。日本の補助金は、現地法人の設立費用や拠点維持費をカバーしません。自社単独での進出を避け、現地の有力企業とアライアンス(業務提携)を組むことで、初期投資と運用リスクを大幅に軽減できます。
合弁会社(JV)や総代理店契約で現地設立コストを抑えるアプローチ
日本の補助金制度は、日本国内での海外展開体制づくりや渡航費が主な対象です。マレーシアでの現地法人設立費や施設・設備の購入費そのものは補助されません。そのため、すべて自社の資金で賄おうとすると初期負担が大きくなります。
費用リスクを減らすには、現地の企業と合弁会社(JV:共同で出資して設立する会社)を作るか、総代理店契約を結ぶ手法が効果的です。現地の既存オフィスや雇用ネットワークを共有できれば、拠点開設費や初期の人件費を大きく削ることができます。
自社単独で現地法人を立ち上げると、設立費用や人件費が全額自己負担になります。現地パートナーの持つリソースを活用すれば、初期費用をおさえつつスピーディーな進出が可能です。
WRTライセンス(外資向け卸売・小売許認可)等の規制ハードルをパートナーとクリアする
マレーシアで外資100%の会社が卸売業や小売業を始める場合、WRTライセンス(外資系卸売・小売・直売許可)の取得が必要です。このライセンスを得るには、高い最低払込資本金の準備が必要となり、審査にも時間がかかります。
現地企業と連携した体制で進出すれば、こうした資本金要件や厳しい審査の手間を軽減できる場合があります。パートナーが既に保持している許認可や販売ルートを活用することで、法的な手続きコストと申請にかかる時間を大幅に削減可能です。
許認可の回避だけを目的に形だけの名義貸しパートナーを選ぶと、後で権利トラブルに発展する恐れがあります。事業実体を持つ信頼できるパートナー選びが必須です。
信頼できるマレーシア現地企業の選定プロセス
費用とリスクを削減するためには、相性の良いパートナーの選定が欠かせません。提携を進める際は、以下のステップで段階的に確認を進めていきましょう。
同業種での販売実績や経営状態、現地での評判を細かく調べます。
実際に現地へ渡航し、相手の経営陣と直接面談します。文化や習慣を尊重したアプローチが重要です。事前にマレーシアでの商談マナーを確認しておくとスムーズです。
費用分担や責任範囲、将来の出口戦略まで明確に契約書へ落とし込みます。
自社に合った信頼できるパートナーを効率よく探すなら、現地企業との強固なネットワークを持つ専門チームへの相談が近道です。Awww Partnersでは、貴社の事業内容に最適なマレーシア現地企業とのマッチングから商談設定まで伴走支援しています。現地進出のコストを抑えたい方は、まずはお気軽にお問い合わせください。
| 項目 | 自社単独進出 | 現地パートナー連携 |
|---|---|---|
| 初期コスト | 全額自社負担で高額 | 既存基盤活用で大幅削減 |
| 許認可取得 | 自社での取得に時間を要する | 相手の権利や実績を即活用 |
| 販路開拓 | 一からの顧客獲得で難航 | パートナーの顧客網を利用 |
| 運営リスク | 失敗時の損失を全額負担 | リスクを相互に分散可能 |
まとめ:マレーシア進出の資金計画とおすすめの進め方
マレーシア進出の資金リスクをおさえる鍵は、日本の海外展開補助金と現地の優遇制度を組み合わせることです。日本の制度で進出前の準備費や販促費を補い、現地のインセンティブで進出後の税負担を減らす組み立てが最も効果的です。
今回のポイントをまとめました。
- 日本の公的補助金は国内での体制整備や渡航費が対象であり、現地法人を設立する費用そのものには使えません。
- マレーシア投資開発庁(MIDA)などの現地インセンティブは、進出後の法人税や設備投資の負担を軽くするために活用します。
- 補助金は原則として精算払い(後払い)となるため、採択後も事前に資金を立て替える計画が必要です。
- 自社単独の出資にこだわらず、現地企業とのパートナーシップを活用すれば初期投資のリスクを大幅におさえられます。
資金調達と現地での体制構築をバランスよく進めることが成功への近道です。まずは自社の進出フェーズで使える補助金を整理し、信頼できる現地パートナーへの相談から始めてみてください。
よくある質問
- Q.マレーシア進出で現地法人をつくる費用は日本の補助金で賄えますか?
- A.いいえ、日本の補助金の多くは日本国内からの輸出体制整備や渡航費・販促費が対象であり、マレーシア現地法人の設立費や資本金そのものは対象外となります。
- Q.マレーシア政府からの補助金や支援金は日本企業でも直接もらえますか?
- A.直接的な現金給付は限られますが、MIDA(マレーシア投資開発庁)などを通じた法人税免除(パイオニア・ステータス)や投資税額控除などの強い税制優遇措置が用意されています。
- Q.補助金はいつ振り込まれますか?初期費用にそのまま使えますか?
- A.公的補助金は原則「精算払い(後払い)」です。事業完了後に実績報告を行い検査を通ってから支給されるため、事前に自社で費用を立て替える必要があります。
- Q.補助金の採択率を高めるために最も重要なポイントは何ですか?
- A.単なる海外願望ではなく「なぜマレーシアなのか」という市場の必然性と、実現可能で具体的な事業計画書(数値目標や販路開拓ルート)を示すことが最も重要です。